
最終更新日:2026年9月21日
※本記事は楽天証券のアフィリエイト広告(PR)を含みます。報酬は記事の評価に影響しません。
こどもNISAをどう活かすか。長く持つ意味と、大学で使わなかった場合
こんにちは。10年以上連続増配株の情報を発信している桃モアイです。
前回は、こどもNISAの制度と楽天証券での始め方をまとめました。この記事はその続きで、実際に使うときに知っておくと役に立つ3つの話を書きます。
取り上げるのは次の3つです。
✅ 長く持つほど、成績のブレが小さくなってきたという過去の実績
✅ 子どもが3人以上いる世帯は、大学の授業料が一定額まで無償になる制度
✅ 大学で使わなかった場合、そのまま運用を続けるとどうなるか
📊 本記事の情報の基準日は2026年9月19日です。制度は今後変わることがあります。数値はいずれも過去の実績や一定の仮定にもとづく計算で、将来の成果を示すものではありません。
長く持つほど、成績のブレは小さくなってきた
こどもNISAの特徴は、非課税の期間に区切りがないことです。0歳から始めれば、18歳まで18年間そのまま持ち続けられます。
この「長く持つ」ことに意味があるのか。金融庁が公表している資料に、参考になるデータがあります。
1985年以降の各年に、毎月同じ金額ずつ国内外の株式と債券を買い付けた場合の収益率を集計したものです。保有期間が5年の場合は、元本割れで終わったケースが含まれます。一方で保有期間が20年の場合は、年率2〜8%の範囲に収まり、元本割れは見られませんでした。
※出典は金融庁「つみたてNISAについて」(平成29年7月)6ページ「長期・積立・分散投資の効果(実績)」です。あわせて同庁「つみたてNISA早わかりガイドブック」も参照しています。
※1985年以降の各年に毎月同額ずつ買い付け、保有期間が経過した時点の時価から算出したものです。
※過去の実績であり、将来の投資成果を予測・保証するものではありません。
ここで注意したい点が3つあります。
第一に、これは「20年」のデータです。15年や10年でも同じ結果になるとは限りません。期間が短くなるほど、ブレは大きくなります。
第二に、国内外の「株式と債券」に分散した場合の結果です。全世界株式だけを持つ場合とは条件が違います。株式だけのほうが値動きは大きくなります。
第三に、過去がそのまま続く保証はありません。この期間に含まれていない出来事が、これから起こることもあります。
そのうえで言えるのは、こどもNISAが「長く持つ」という条件を作りやすい制度だということです。0歳から始めれば18年。20年に近い期間を、制度のほうが用意してくれます。
ただし18年は20年に2年届きません。先ほどの実績がそのまま当てはまると考えないでください。
子どもが3人以上なら、大学の授業料が一定額まで無償になる
教育資金を考えるうえで、知っておきたい制度があります。高等教育の修学支援新制度です。
2025年度から、扶養する子どもが3人以上いる世帯は、所得制限なく大学等の授業料・入学金が一定額まで無償になりました。年収による制限がないのが、この枠の特徴です。
支援の上限額は次のとおりです。
| 区分 | 入学金 | 授業料(年) | 4年間の合計 |
|---|---|---|---|
| 国公立大学 | 約28万円 | 約54万円 | 最大約243万円 |
| 私立大学 | 26万円 | 70万円 | 最大306万円 |
国公立の上限額は、国立大学の標準額と同じです。国立を選べば、4年間の費用をほぼまかなえる水準になります。
※国公立の上限額は入学金282,000円・授業料年535,800円で、国立大学の標準額と同額です。4年間の合計は2,425,200円になります。
※文部科学省「令和7年度からの多子世帯への授業料等無償化に係るFAQ」にもとづきます。短期大学・高等専門学校・専門学校は別の金額が設定されています。
※支援されるのは上限額までです。実際の授業料が上限を超える分は自己負担になります。私立大学の授業料は文科系の平均で年約85万円のため、年15万円ほどの差が出ます。
※減免の対象は入学金と授業料です。施設設備費(私立文科系の平均で年約14万円)は対象外のため、実際の負担はこれより大きくなります。
ただし、条件があります。ここを見落とすと計画が狂うので、3つ挙げます。
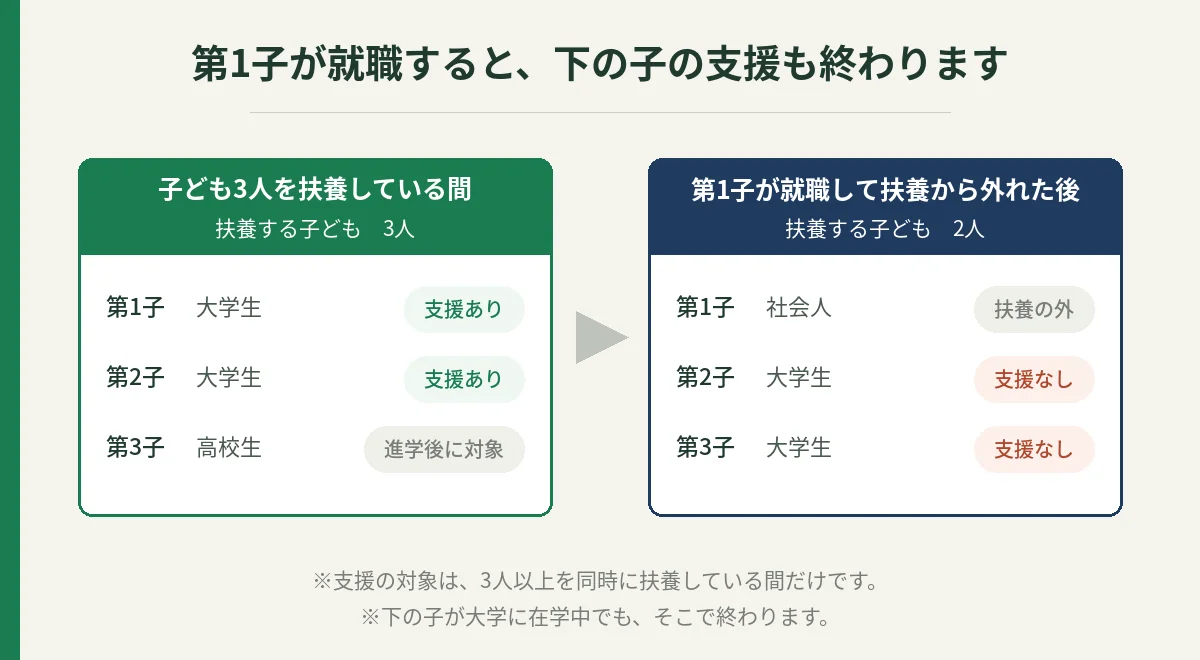
第一に、3人以上を同時に扶養している間だけです。長子が就職して扶養から外れると、扶養する子どもは2人になります。その時点で、下の子が在学中でも支援は終わります。
第二に、学業の要件があります。進学後も出席率や取得単位数が確認され、一定を下回ると支援が止まることがあります。
第三に、資産の要件があります。所得制限はありませんが、世帯の資産額による基準が別にあります。多子世帯で授業料等の減免を受ける場合は3億円未満とされており、多くの世帯は該当します。
つまり「3人いるから備えなくていい」とはなりません。支援が届かない期間が出る可能性を考えると、こどもNISAで積み立てておく意味は残ります。
大学で使わなかったら、そのまま運用を続けられる
進学しない選択をすることもあります。奨学金や先ほどの支援制度でまかなえて、手をつけずに済む場合もあります。
そのときは、資産をそのまま置いておけます。18歳になると、こどもNISAの資産は通常のNISAのつみたて投資枠へ自動で移ります。非課税のまま、運用を続けられるということです。
前回の試算では、児童手当を18年間積み立てると、年5%で390万円という結果でした。これを追加の積立なしで置いたままにすると、計算上はこうなります。
| 時点 | 年3%の場合 | 年5%の場合 |
|---|---|---|
| 18歳(移行時) | 315万円 | 390万円 |
| 22歳 | 355万円 | 474万円 |
| 30歳 | 450万円 | 701万円 |
| 45歳 | 701万円 | 1,457万円 |
| 65歳 | 1,265万円 | 3,865万円 |
※元本は234万円(児童手当18年分)です。18歳以降は追加の積立をせず、そのまま保有した場合の計算です。税金・手数料は考慮していません。
※利回りを一定と仮定した計算であり、将来の運用成果を示すものではありません。長い期間になるほど、実際の結果は大きく振れます。
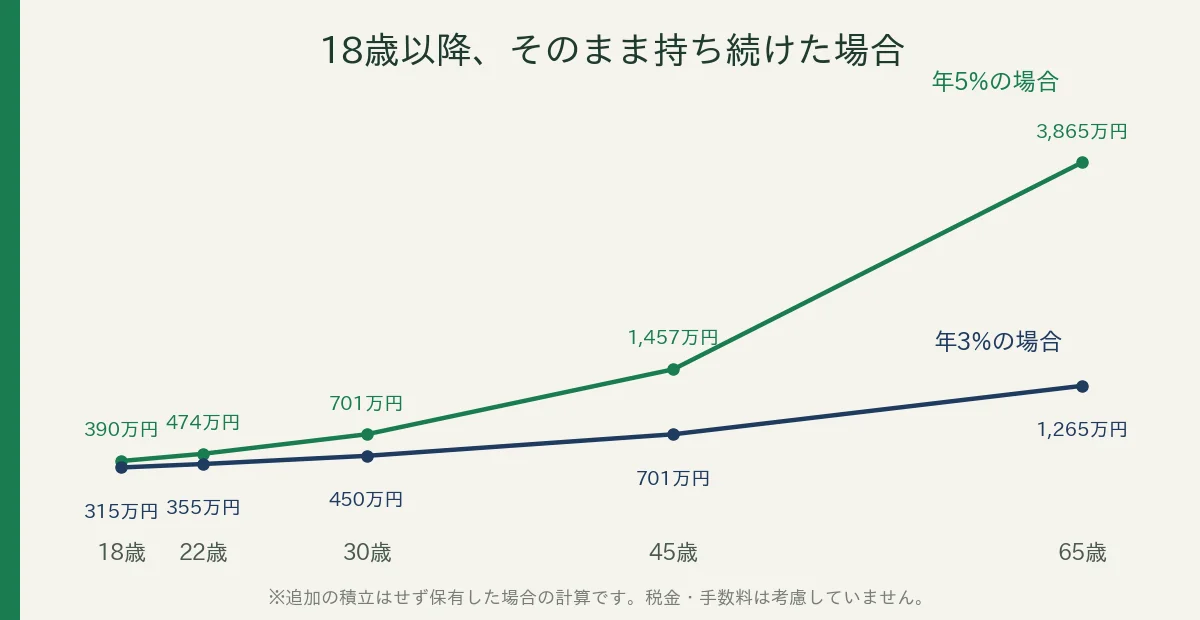
年5%の場合、18歳の390万円が65歳で3,865万円になる計算です。元本234万円から見ると、16倍を超える計算になります。
ここで効いているのは、利回りよりも時間です。0歳から始めれば、65歳まで65年あります。この長さは、親が自分の資金で作ることはできません。
もちろん、途中で使う必要が出ることもあります。住宅の頭金や結婚の費用に回すことも考えられます。それでも「使わなければ、そのまま置いておける」という選択肢があること自体が、こどもNISAの強みだと考えています。
親の口座と子どもの口座、それぞれの役割
前回も書きましたが、あらためて整理します。親のNISAでは個別株も投資信託も買えます。私はその中から連続増配株を選び、配当を受け取っています。
一方でこどもNISAは投資信託などに限られ、18歳まで置いておく前提の器です。受け取るための口座と、渡すまで育てる口座。この分け方が、いまの制度に合っていると思います。
どちらも、まずは口座がないと始まりません。こどもNISAの申込には、親権者の総合口座が必要です。
【広告】
まずは親権者の総合口座から
こどもNISAの申込には、親権者の総合口座が必要です。申込時に楽天銀行の同時開設も選べます。
※本情報は2026年9月19日時点のものです。最新のサービス内容・手数料・キャンペーン情報は楽天証券公式サイトをご確認ください。
まとめ
こどもNISAは、長く持つことを前提にできる制度です。使わなければそのまま通常のNISAへ移り、運用を続けられます。
【この記事のポイント】
✅ 過去の実績では、保有期間20年で年率2〜8%に収まり元本割れは見られなかった
✅ 子ども3人以上を扶養する間は、大学の授業料・入学金が一定額まで無償になる
✅ 18歳で通常のNISAへ自動移行し、非課税のまま持ち続けられる
【注意点】
・20年のデータであり、期間が短ければブレは大きくなる
・多子世帯の支援は、3人以上を同時に扶養している間だけ
・将来の金額はいずれも仮定にもとづく計算で、保証はない
制度の中身と口座開設の手順は、前回の記事にまとめています。あわせてご覧ください。
※本記事は情報提供を目的としたものであり、特定の金融商品・サービスの契約を勧めるものではありません。投資判断・お申し込みはご自身の責任で行ってください。記載の制度内容は2026年9月19日時点のものです。
出典:金融庁「つみたてNISAについて」ほか同庁公表資料。文部科学省「令和7年度からの多子世帯への授業料等無償化に係るFAQ」、同「私立大学等の令和7年度入学者に係る学生納付金等調査」、同「国公私立大学の授業料等の推移」。楽天証券公表資料。