
最終更新日:2026年10月12日
※本記事は楽天証券のアフィリエイト広告(PR)を含みます。報酬は記事の評価に影響しません。
こどもNISAは2026年10月1日から受付開始。親の口座と分けて考えると迷わない
こんにちは。10年以上連続増配株の情報を発信している桃モアイです。
2027年1月から「こどもNISA」という新しい制度が始まります。楽天証券では、それに先立って2026年10月1日から口座開設の受付が始まりました。この記事では制度の中身を整理したうえで、連続増配株に投資している立場からの使い分けもまとめました。
結論からお伝えすると、押さえておきたい点は次の3つです。
✅ 対象は0歳〜17歳。年間60万円・上限600万円で、非課税の期間は無期限
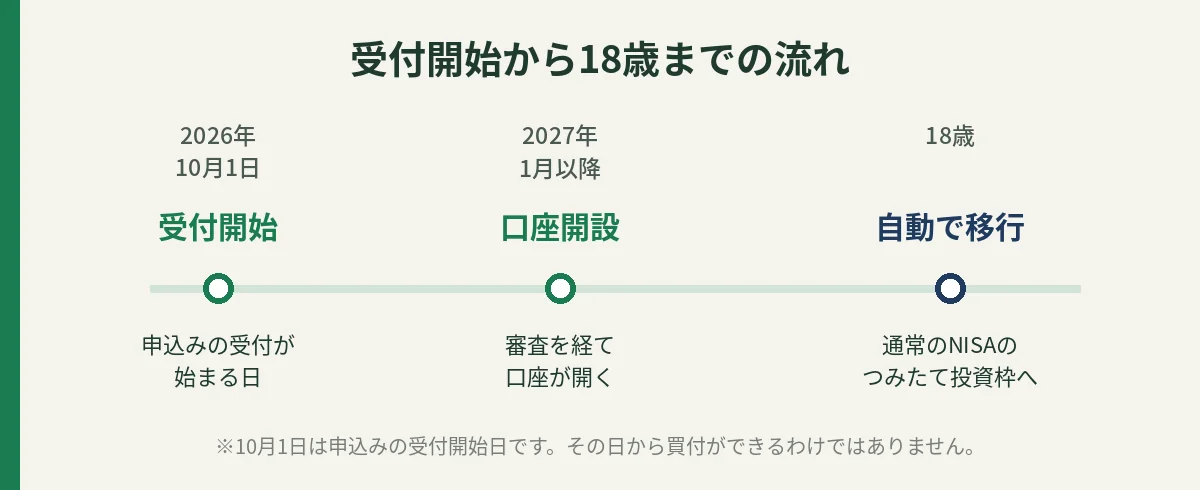
✅ 10月1日は「受付」の開始日。口座が実際に開くのは2027年1月以降
✅ 買えるのは投資信託など。連続増配株を個別に選ぶことはできない
📊 本記事の情報の基準日は2026年9月19日です(受付開始とキャンペーンは2026年10月1日時点、信託報酬ゼロの商品の発表は2026年10月9日時点)。制度の細部は今後変わることがあります。申込前に各社の公式サイトで最新の条件をご確認ください。
こどもNISAとは
こどもNISAは、18歳未満の子どもが使える非課税の投資制度です。いまのNISAは18歳以上しか使えません。そのNISAにある「つみたて投資枠」を、未成年まで広げる仕組みだと考えると分かりやすいです。
主な内容は次のとおりです。
| 項目 | 内容 |
|---|---|
| 対象年齢 | 0歳〜17歳 |
| 年間の投資枠 | 60万円(月あたり5万円) |
| 非課税で持てる上限 | 600万円 |
| 非課税の期間 | 無期限 |
| 買える商品 | つみたて投資枠と同じ基準の投資信託など |
| 18歳になったら | 通常のNISAのつみたて投資枠へ自動で移る |
※金融庁「令和8年度税制改正の大綱」の内容にもとづきます。この制度を含む税制改正法は、2026年3月31日に成立しています。
引き出しについても決まりがあります。12歳以降は、使いみちが子ども本人のためであることと、本人が同意していることを示す書類が必要です。それを金融機関に提出すれば引き出せるとされています。
「受付開始」と「口座開設」は別の日です
ここは誤解しやすいので先に書きます。2026年10月1日は、あくまで申込の受付が始まる日です。
楽天証券の案内では、税務署などの審査を経て、実際に口座が開くのは2027年1月以降とされています。申込をしても、その日から買付ができるわけではありません。
制度そのものが2027年1月に始まるので、この流れは自然です。10月に申し込むのは、開始と同時に動き出せるように準備しておく、という意味合いになります。
ジュニアNISAとの違い
未成年向けの制度としては、2023年末に終わったジュニアNISAがありました。こどもNISAとは、いくつかの点が変わります。
| 比較する点 | ジュニアNISA | こどもNISA |
|---|---|---|
| 年間の投資枠 | 80万円 | 60万円 |
| 非課税で持てる上限 | 400万円 | 600万円 |
| 非課税の期間 | 最長5年 | 無期限 |
年間の枠は小さくなりますが、持てる総額は増えます。非課税の期間に区切りがないので、長く置いておく前提の設計になりました。ジュニアNISAで指摘されていた使いにくさが、いくつか解消された形です。
連続増配株(個別株)を買う人にとってのこどもNISA
ここからは、当ブログの読者に多い「連続増配株などの個別株を買っている人」の目線で整理します。
まず正直にお伝えすると、こどもNISAでは個別株を買えません。対象はつみたて投資枠と同じ基準を満たした投資信託などに限られるからです。「子どもの口座でも連続増配株を1株ずつ積み上げる」という使い方はできません。
では意味がないかというと、そうではありません。親の口座と子どもの口座では、お金の役割がそもそも違うからです。
第一に、親の口座は「受け取る」器です。連続増配株を持つ目的は、配当を受け取ることにあります。増配が続けば、受け取る額は年々増えていきます。私が8指標で企業を選んでいるのは、その流れが途切れにくい会社を探すためです。
第二に、子どもの口座は「渡すまで育てる」器です。18歳までは一本道なので、途中で受け取るより、そのまま増やして渡すほうが形に合います。分配金を出さずに再投資するタイプの投資信託は、その点で相性がよいと言えます。
第三に、時間軸が違います。子どもが0歳なら18年、10歳なら8年です。親の投資は期限がありませんが、子どもの口座は使う時期がおおよそ決まっています。期間が限られるぶん、値動きの幅を抑えた形に寄せる考え方もあります。
まとめると、親は個別株で配当を受け取り、子どもは投資信託で積み立てる。この分け方が、いまの制度のもとでは自然だと私は考えています。
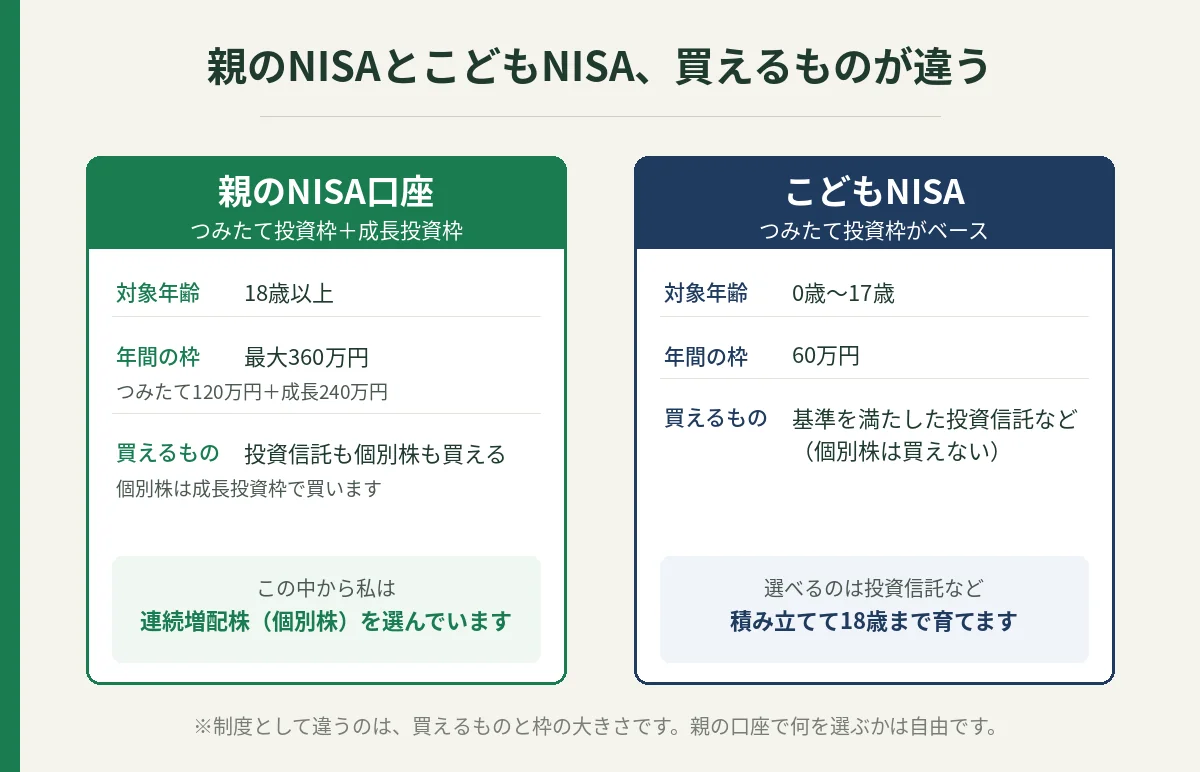
子どもが18歳になれば、資産は通常のNISAへ自動で移ります。そのとき本人が個別株に関心を持てば、成長投資枠という選択肢が出てきます。連続増配株の話は、そこからでも遅くありません。
児童手当をそのまま積み立てたら、どこまで届くか
「育てる器」として使うと、実際にどのくらいになるのか。ここでは、17歳までに受け取る児童手当をそのまま積み立てた場合を試算します。
児童手当は3歳未満が月1万5,000円、3歳から高校生年代までが月1万円です(第1子・第2子の場合)。これを0歳から17歳までの18年間、こどもNISAで積み立てたと仮定します。積み立てる元本は合計234万円です。
※児童手当は18歳に達する日以後の最初の3月31日まで支給されます。こどもNISAに入れられるのは17歳までなので、18歳になった後に受け取る分はこの試算に含めていません。
利回りは年3%と年5%の2つを置きました。その根拠を先に書きます。
こどもNISAで買える商品には、全世界の株式に分散するインデックスファンドがあります。代表的なファンドの交付目論見書によると、直近5年間の年間騰落率は最大が47.9%、最小がマイナス5.6%、平均が21.4%でした。円建てで、分配金を再投資した場合の数字です。
ただし、この5年間は円安が大きく進んだ期間を含みます。円高に振れれば、株価が同じでも円建ての成績は下がります。期間の取り方によっても数字は大きく変わります。
そのため試算では、平均の21.4%ではなく、年3%と年5%という控えめな数字を置きました。株式に投資する以上、価格が大きく下がる時期もあります。
※年間騰落率の出典は「eMAXIS Slim 全世界株式(オール・カントリー)」の交付目論見書です。使用開始日は2026年7月25日。
※同書の「代表的な資産クラスとの騰落率の比較」に記載された、2021年5月末から2026年4月末までの数値です。
※過去の実績であり、将来の成果を保証するものではありません。特定の商品を推奨するものでもありません。
| 利回り | 18年後の金額 | うち運用収益 |
|---|---|---|
| 0%(積むだけ) | 234万円 | 0円 |
| 年3% | 315万円 | 81万円 |
| 年5% | 390万円 | 156万円 |
※毎月末に積み立て、月ごとの複利で計算しています。税金・手数料は考慮していません。利回りを一定と仮定した計算であり、将来の運用成果を示すものではありません。
これを大学4年間の費用と比べてみます。
| 区分 | 4年間の目安 |
|---|---|
| 国立大学 | 約243万円 |
| 公立大学 | 約253万円 |
| 私立大学(文科系) | 約419万円 |
| 私立大学(理科系) | 約567万円 |
※国立は文部科学省が示す標準額(入学料282,000円・授業料年535,800円)です。公立は同省調査の平均額(入学料382,806円・授業料年536,520円)で、地域外からの入学者を前提としています。私立は文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査」の平均額から、入学料と、授業料・施設設備費の4年分を合計しました。実験実習料などは含みません。
年3%なら、国立・公立大学の4年間は計算上まかなえます。一方で年5%でも、私立文科系の約419万円には29万円ほど届きません。
ここが大事なところだと考えています。児童手当をそのまま回しても、私立大学の費用をすべてまかなえるわけではありません。それでも、何もしなければ234万円のままです。この差をどう見るか、という話になります。
なお、18歳になる前に引き出す場合は、12歳以降であること、子ども本人の同意、使いみちを示す書類が必要です。12歳になるまでは原則として引き出せません。
推薦入試の入学金など、18歳になる前に払う費用はこの手続きを経ることになります。18歳を過ぎると通常のNISAへ移るため、この制限はなくなります。
楽天証券でこどもNISAを始める場合の特長
楽天証券が公表している内容から、家庭で使う場面を想像しやすいものを4つ挙げます。
第一に、積立が月々100円からできます。投資信託の積立は100円以上1円単位で設定できます。おこづかいの範囲で始めて、あとから増やすこともできます。
第二に、投資信託の取引手数料が0円です。国内株式もゼロコースを選べば0円になります。ただし投資信託には、保有している間の管理費用がかかります。ファンドによっては、売るときに信託財産留保額がかかるものもあります。
なお楽天証券は2026年10月9日、こどもNISA専用の商品として、信託報酬ゼロ(無料)の投資信託を提供すると発表しました。信託報酬は、上で触れた「保有している間の管理費用」にあたります。商品名や取扱いの開始時期は、まだ公表されていません。
第三に、家族でまとめて見られます。家族プログラムに登録すると、取引に応じた特典が受けられます。あわせて、親の口座から子どもの残高を確認できる「資産おまとめ管理サービス」が今冬に始まる予定です。
第四に、楽天ポイントで投資できます。楽天グループで貯まったポイントは、1ポイント1円として投資信託の買付にあてられます。現金を動かさずに積み立てる月をつくることもできます。
※家族プログラムの対象は、楽天証券の口座を持つ1親等以内のご家族です。資産おまとめ管理サービスの開始時期・仕様は変更される可能性があります(2026年9月19日時点)。
※信託報酬ゼロの商品は、2026年10月9日の楽天証券プレスリリースによります。詳細は楽天証券のウェブサイトで順次公表される予定です。信託報酬のほかにかかる費用の有無も、公表後にご確認ください。
申込には親権者の総合口座が必要です
こどもNISAの申込には、親権者の楽天証券の総合口座が要ります。子どもの口座だけを先に開くことはできません。まだ総合口座がない場合は、そちらの開設から始めることになります。
手続きは4つのステップです。
ステップ1:親権者が総合口座にログインする。口座をお持ちでない方は、まず総合口座の開設から始めます。申込時に楽天銀行の同時開設を選ぶこともできます。
ステップ2:子どもの情報を入力する。「こどもNISA」の申込画面から、氏名や生年月日などを入力します。
ステップ3:住民票の写しをアップロードする。世帯全員が記載されたもので、子どものマイナンバーと続柄の記載が必要です。取り寄せに数日かかることもあるので、先に用意しておくと手続きが早く進みます。
ステップ4:申込完了の通知を受け取る。親権者と子どものメールアドレスに通知が届きます。そのあと審査を経て、2027年1月以降に口座が開設されます。
※申込手続きの詳細は、楽天証券のウェブサイトでご確認ください(2026年10月1日時点)。
【広告】
まずは親権者の総合口座から
こどもNISAの申込には、親権者の総合口座が必要です。申込時に楽天銀行の同時開設も選べます。
※本情報は2026年9月19日時点のものです。最新のサービス内容・手数料・キャンペーン情報は楽天証券公式サイトをご確認ください。
受付開始にあわせたキャンペーン
楽天証券は、受付開始にあわせてキャンペーンを実施しています。2026年10月1日から、条件を満たした方全員に現金が進呈されます。
| 対象 | 条件 | 特典 |
|---|---|---|
| 親権者 | 楽天証券 総合口座の新規開設・初期設定 | 1,500円 |
| 親権者 | 楽天銀行 新規口座開設および入金 | 1,500円 |
| 子ども | こども口座(未成年口座)の開設およびこどもNISA口座の申込 | 1,000円 |
| 子ども | 楽天銀行 新規口座開設および入金 | 1,000円 |
※2026年10月1日時点で公表されている内容です。条件・期間・特典は変わることがあります。申込前に楽天証券の公式サイトで最新の内容をご確認ください。
※楽天銀行の口座は、楽天証券の申込時に同時開設するのが簡単です。単独で開設する場合は楽天銀行公式サイトからどうぞ(こちらは広告ではなく、公式サイトへの通常リンクです)。
申込前に知っておきたい注意点
便利な制度である一方、確認しておきたい点が3つあります。
第一に、制度の細部は今後変わる可能性があります。こどもNISAを含む税制改正法は、2026年3月に成立しました。それでも、始まるまでに手続きなどの細部が変わることはありえます。
第二に、投資には元本割れのリスクがあります。教育資金という使いみちを考えると、ここは特に押さえておきたい点です。必要な時期が近いお金まで投資に回すと、値下がりの局面で困ることがあります。
第三に、資金の出どころは贈与にあたります。親や祖父母が子どもの口座に資金を入れる場合、贈与として扱われます。年間の投資枠は60万円なので、ほかに贈与がなければ基礎控除の範囲に収まる計算です。気になる場合は税務署や税理士にご確認ください。
まとめ
こどもNISAは2027年1月に始まる制度で、楽天証券では2026年10月1日から受付が始まりました。親の口座と子どもの口座は目的も時間軸も違うので、分けて考えると迷いが減ります。
【こどもNISAのポイント】
✅ 対象は0歳〜17歳。年間60万円・上限600万円で、非課税の期間は無期限
✅ 楽天証券なら月々100円から積立でき、投資信託の取引手数料は0円
✅ 申込には親権者の総合口座と、子どものマイナンバーが載った住民票が必要
【注意点】
・10月1日は受付の開始日で、口座が開くのは2027年1月以降
・買えるのは投資信託など。連続増配株を個別に選ぶことはできない
・制度の細部は、今後変わる可能性がある
・投資には元本割れのリスクがある
配当を受け取る器と、渡すまで育てる器。この2つを分けて持つのが、私の考える形です。まずは親権者の総合口座を準備するところから始めるのが、いちばん確実な順番になります。
長く持つ意味、子ども3人以上の世帯が受けられる支援、大学で使わなかった場合にどうなるかは、続編にまとめています。
▶ こどもNISAの18歳以降|大学で使わなかったお金と、長く持つ意味
楽天証券・楽天カード・楽天銀行の組み合わせについては、専用の記事にまとめています。あわせてご覧ください。
※本記事は情報提供を目的としたものであり、特定の金融商品・サービスの契約を勧めるものではありません。投資判断・お申し込みはご自身の責任で行ってください。記載の内容は2026年9月19日時点(受付開始とキャンペーンは2026年10月1日時点、信託報酬ゼロの商品の発表は2026年10月9日時点)のものです。今後変更される場合があります。
出典:金融庁「令和8年度税制改正の大綱」、楽天証券公表資料。学費は文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査」および「国公私立大学の授業料等の推移」。児童手当はこども家庭庁「児童手当制度のご案内」。