
投資信託は、たくさんの人のお金をまとめて運用する商品です
こんにちは。10年以上連続増配株の情報を発信している桃モアイです。
株式と債券の違いの記事では、株式と債券を1本で両方持てる投資信託があると書きました。この記事では、その投資信託のしくみを説明します。先に結論を3つにまとめます。
✅ 投資信託は、多くの人のお金をまとめて、運用会社が株式や債券などに分けて投資する商品です。少額から幅広く分散できます。
✅ 値段は「基準価額」といい、1日に1回決まります。持っている間は信託報酬という費用がかかります。
✅ 投資信託の分配金は、会社が払う配当とは別ものです。払われた分だけ、基準価額が下がります。
📊 本記事の情報の基準日は2026年10月29日です。
制度の内容は、各機関が公表した資料の時点のものです。
▶ この記事の内容は、動画でも解説しています(動画は2026年11月時点の内容です。最新の数字はこの記事で更新しています)。
投資信託のしくみ:3つの会社が役割を分けている
投資信託は、3つの会社が役割を分けて動かしています。
・販売会社:証券会社や銀行などの窓口です。投資家はここで買ったり売ったりします。
・運用会社:集めたお金を何に投資するかを決めて、信託銀行に指図します。
・信託銀行:お金と買った株式や債券を保管し、指図どおりに売買します。
投資家のお金は、販売会社を通って信託銀行に預けられます。分配金や解約金も、同じ道を通って戻ってきます。運用会社はお金を預からず、指図だけをします。
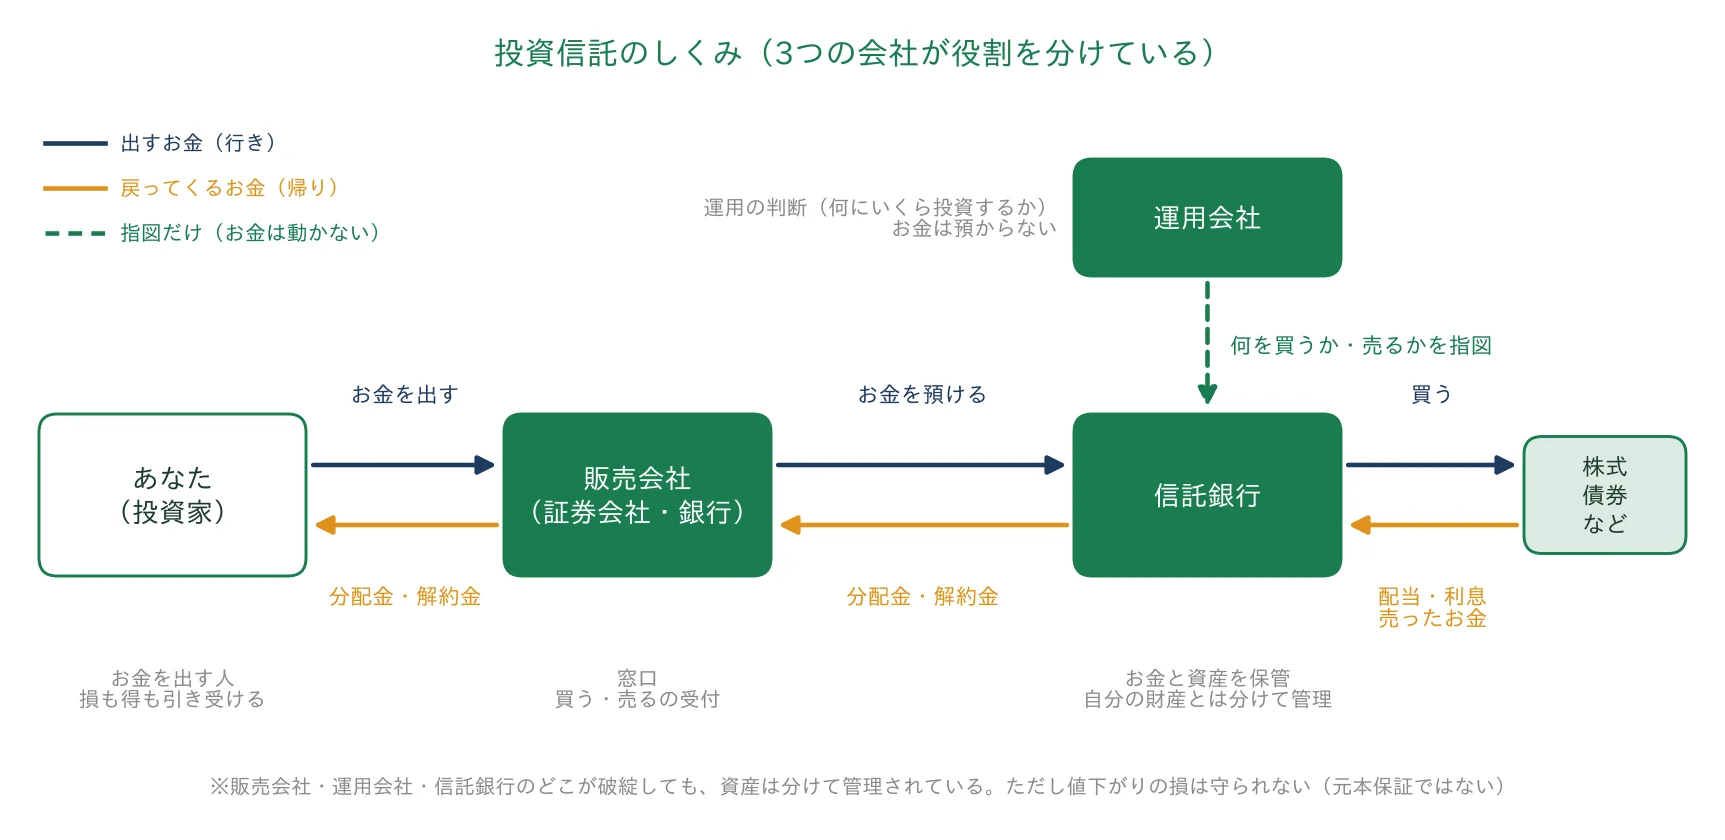
投資信託の資産は、信託銀行が自分の財産とは分けて管理しています。そのため、販売会社・運用会社・信託銀行のどこが破綻しても、投資信託の資産そのものは守られるしくみです。
ただし、守られるのは資産の保管です。株価や債券の値段が下がったときの損は、守られません。投資信託は元本が保証された商品ではありません。
値段のしくみ:基準価額は1日に1回決まる
投資信託の値段を「基準価額」といいます。中に入っている株式や債券を時価で計算し、費用を差し引いた総額を、口数で割ったものです。ふつうは1万口あたりの金額で表します。
基準価額は、1日に1回だけ計算されます。株のように、取引時間中に値段が動くことはありません。注文した時点では、いくらで買えるかはまだ分かりません。
例外として、証券取引所に上場している投資信託があります。ETF(上場投資信託)と呼ばれ、株と同じように取引時間中に売り買いできます。
かかる費用は3つ
投資信託には、買うとき・持っている間・売るときの3つの費用があります。
・購入時手数料:買うときに販売会社に払う費用です。かからない商品もあり、「ノーロード」と呼ばれます。
・信託報酬:持っている間、毎日、投資信託の資産から差し引かれる費用です。NISAで持っていてもかかります。
・信託財産留保額:売るときに差し引かれる費用です。かからない商品もあります。
なかでも信託報酬は、持っている間ずっとかかります。料率は商品ごとに違うので、買う前に目論見書(商品の説明書)で確かめます。
投資信託の種類
投資信託は、何に投資するかで分けられます。株式に投資するもの、債券に投資するもの、不動産(REIT。不動産に投資する上場商品)に投資するものがあります。これらを組み合わせた「バランス型」もあります。
株式と債券に分けて持ちたいとき、バランス型なら1本で両方を持てます。こどもNISAの記事で紹介した「国内外の株式と債券に分散した場合」のデータも、この考え方にもとづくものです。
バランス型の例に、「eMAXIS Slim バランス(8資産均等型)」があります。国内・先進国・新興国の株式と債券、国内と先進国のREITの8つに、同じ割合で投資する商品です。信託報酬は年0.143%以内(税込)で、NISAのつみたて投資枠(積み立て専用の枠)の対象です。
株式だけの投資信託に比べると、値動きはおだやかになりやすい反面、株式が大きく上がる時期には伸びが小さくなりやすいです。運用会社は三菱UFJアセットマネジメントで、分配金はこれまで0円です(2026年10月時点)。
運用の方針でも分けられます。日経平均株価などの指数と同じ動きを目指すのが「インデックス型」です。指数を上回る成績を目指すのが「アクティブ型」です。ETFは、ほとんどがインデックス型です。
投資信託のよいところと、広く使われている例
投資信託のよいところは、少ない金額で、たくさんの会社に分けて投資できることです。自分で会社を1社ずつ選ばなくても、指数に合わせて幅広く持てます。
なかでも、費用の低いインデックス型は、NISAのつみたて投資枠の対象の中心になっています。例として、よく名前が挙がる2本を紹介します。
| 項目 | eMAXIS Slim 全世界株式(オール・カントリー) | eMAXIS Slim 米国株式(S&P500) |
|---|---|---|
| 投資先 | 日本を含む世界の株式 | 米国の主な株式(S&P500指数) |
| 信託報酬(年率・税込) | 0.05775%以内 | 0.0814%以内 |
| 購入時手数料・信託財産留保額 | なし | なし |
| NISAのつみたて投資枠 | 対象 | 対象 |
| 分配金 | これまで0円(運用の中で再投資) | これまで0円(運用の中で再投資) |
※運用会社はどちらも三菱UFJアセットマネジメントです。数字は2026年10月時点の公表資料によるもので、変わることがあります。特定の商品をすすめるものではありません。
どちらも費用が低く、純資産総額(投資信託の資産の合計)は10兆円を超えています。積み立てに使う人が多い投資信託です。分配金を出さずに運用の中で再投資するので、利益をそのまま次の運用に回せます。
分配金と配当の違い
このブログでいちばん伝えたいのは、投資信託の分配金と、会社の配当の違いです。
つみたて投資枠でよく使われる投資信託は、上の2本のように、分配金を出さずに運用の中で再投資するものが多いです。
なお、証券会社で選ぶ分配金の「再投資コース」は、いったん払われた分配金で、同じ投資信託を買い足す受け取り方です。分配金を出さずに運用の中で再投資するしくみとは、別のものです。
ただ、受け取るお金を目的に、分配金の出る投資信託を選ぶ人もいます。配当の代わりに分配金を受け取ろうと考えたときに、知っておきたいことです。
分配金は、投資信託の資産の中から払われます。そのため、分配金が払われると、その分だけ基準価額が下がります。分配金が多いことは、成績がよいことを意味しません。
分配金には2種類あります。買った値段(個別元本)を上回る部分から払われるものを「普通分配金」と呼び、税金がかかります。個別元本を下回る部分から払われるものは「元本払戻金(特別分配金)」と呼びます。
元本払戻金は、自分が出したお金の一部が戻ってきただけです。そのため、税金はかかりません。そのぶん、自分の個別元本が減ります。
一方、会社の配当は、会社がかせいだ利益から払われます。会社の利益が伸びれば、配当を増やすこともできます。配当を何年も増やし続けている会社が、このブログで扱う連続増配株です。
増配が続くと、買ったときの値段に対する利回りが育っていきます。この利回りをYOC(Yield on Cost)と呼びます。
NISAと投資信託
NISAのつみたて投資枠で買えるのは、金融庁が決めた基準を満たす投資信託です。購入時手数料がかからないこと、信託報酬が決められた水準より低いこと、分配金を毎月出さないことなどが条件になっています。
成長投資枠では、投資信託のほかに上場株式も買えます。2027年1月に始まるこどもNISAで買えるのは、つみたて投資枠の対象商品だけです。買い方も積み立てに限られます。くわしくは楽天証券のこどもNISAの記事にまとめています。
なお、元本払戻金(特別分配金)は、もともと税金がかかりません。NISAで受け取っても、非課税の得はない点に気をつけます。
それでも私が連続増配株を選んでいる理由
オルカン(オール・カントリーの愛称)やS&P500に連動する投資信託は、長く持つ資産づくりのよい選択肢だと私は思います。そのうえで、私はNISAで連続増配株を毎月買い足しています。投資信託は持っていません。
理由は、配当を受け取りながら、それが増配で年々育っていくのを見るのが自分に合っているからです。そのぶん自分で会社を選ぶ必要があるので、8つの指標で利益と財務の中身を確かめています。
証券口座の選び方は、楽天証券とSBI証券のくらべ方の記事にまとめています。
投資信託を見るときの注意点
投資信託を見るときに、確認しておきたい点が3つあります。
第一に、元本は保証されていません。
資産が分けて管理されていても、値下がりの損は投資家が負います。
第二に、費用は持っている間ずっとかかります。
信託報酬は毎日差し引かれるので、長く持つほど差が出ます。
第三に、分配金の多さだけで選ばないことです。
分配金の一部が、元本の払い戻しになっている場合があります。基準価額の動きと合わせて、全体で増えているかを見ます。
まとめ:しくみを知って、分配金と配当を分けて考える
投資信託は、多くの人のお金をまとめて運用する商品です。値段は1日1回決まり、持っている間は費用がかかります。
【ポイント】
✅ 少額から幅広く分散できる。費用の低いインデックス型が多く使われている
✅ 費用は、買うとき・持っている間・売るときの3つ
✅ 分配金は資産から払われ、払った分だけ基準価額が下がる
【注意点】
・元本は保証されていない
・信託報酬は、持っている間ずっとかかる
・分配金の一部が、元本の払い戻しの場合がある
▶ 株式と債券の違いとは?
▶ 連続増配株の基礎知識
▶ YOCとは?買ったあとに利回りが育つしくみ
▶ 新NISAで連続増配株を買うという考え方
※本記事は情報提供を目的としたものであり、特定の銘柄や金融商品への投資を勧めるものではありません。投資判断はご自身の責任で行ってください。本記事の情報の基準日は2026年10月29日です。
出典:一般社団法人資産運用業協会(2026年4月に投資信託協会と日本投資顧問業協会が合併)の投資信託の解説(しくみ・基準価額・分配金)/金融庁「NISA特設ウェブサイト」(つみたて投資枠の対象商品)/金融経済教育推進機構(J-FLEC)のNISA解説資料(投資信託の主な費用)/三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)」「eMAXIS Slim 米国株式(S&P500)」「eMAXIS Slim バランス(8資産均等型)」の交付目論見書・運用レポート(信託報酬・手数料・分配金・純資産総額、2026年10月時点)