
最終更新日:2026年10月16日
11年連続増配・8指標オールクリアのIT人材サービス企業
こんにちは。10年以上連続増配株の情報を発信している桃モアイです。会社のパソコンやネットワークが毎日止まらずに動く裏側には、システムを運用するエンジニアの存在があります。セラクはIT未経験者を育てるモデルで成長し、いまは生成AIを軸にした「AIソリューションカンパニー」への転換を進めています。
今回は8月に配当権利が確定する連続増配株の1社、セラク(証券コード:6199)を私独自の8指標で分析しました。
結論からいうと、8指標すべてをクリアしました。理由も含めて、このあとひとつずつ分かりやすく説明します。
📊 株価・利回りの基準日:2026年10月15日時点の値です
📊 財務指標は2026年8月期(実績)の数値を使用しています
セラクとはどんな会社?
セラクは1987年設立、東京都新宿区に本社を置くIT企業です。IT業界の未経験者を採用し、独自の教育でエンジニアに育てる「教育型」のモデルが特徴です。従業員は連結3,127名です(2026年8月31日時点)。2016年7月に東証マザーズへ上場し、現在は東証スタンダード市場に上場しています。
2026年8月期の報告セグメントは、デジタルインテグレーション事業・みどりクラウド事業・機械設計エンジニアリング事業の3つです。主力は売上の9割超を占めるデジタルインテグレーション事業です。ITインフラの構築・運用(SI)と、Salesforceなどのクラウドシステムの定着支援(DX=デジタル変革)を手がけています。
2027年8月期からは、報告セグメントを「AI」と「DI(デジタルインテグレーション)」の2つに再編します。AIセグメントにはAIソリューション・DX・みどりクラウドをまとめます。DIセグメントには、SIやセキュリティなどを置きます(2026年8月期 決算説明資料p.12)。
会社の基本情報は次のとおりです。
上場市場:東証スタンダード
業種:情報・通信業
決算月:8月
連続増配:11年(2026年8月期時点)
株価:1,336円(2026年10月15日時点)
予想配当利回り:1.71%(2027年8月期予想)
配当権利確定:8月(年1回)
配当情報
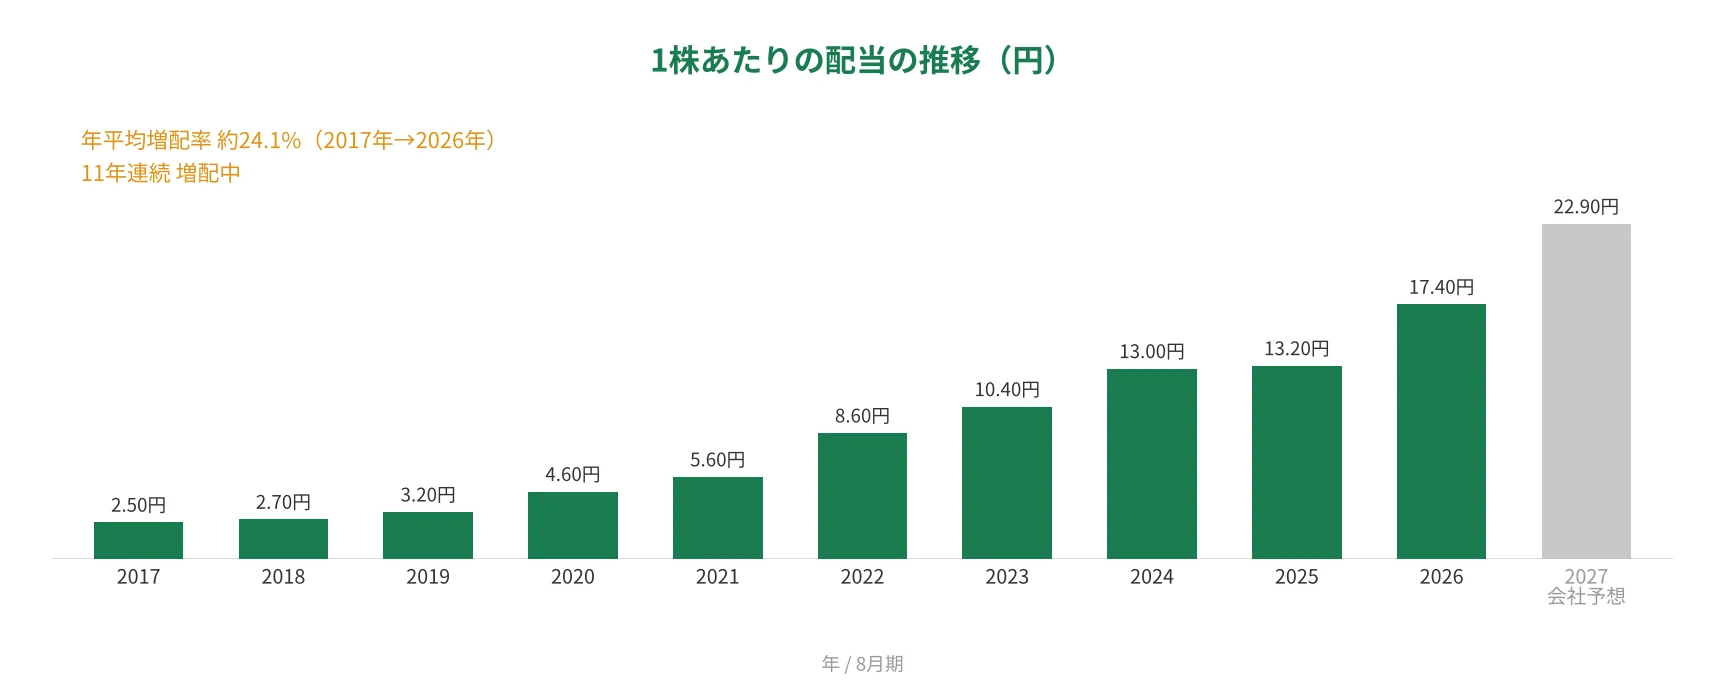
セラクは2026年8月期まで11年連続で増配しています。2015年8月期の据え置き(分割調整後1.70円)を経て、2016年8月期の2.33円から増配が始まりました。2026年8月期の年間配当は17.40円(期末のみ)で、前期の13.20円から4.20円の増配でした。なお上場は2016年7月で、11年の増配はいずれも上場後の配当実績です。
2027年8月期は、5.50円増配の年間22.90円を会社が予想しています。会社は2027年8月期から、連結配当性向15%を目安に配当する方針へ切り替えました。実施されれば12期連続の増配です。
| 項目 | 値 |
|---|---|
| 株価(2026年10月15日時点) | 1,336円 |
| 予想配当利回り | 1.71%(2027年8月期 会社予想配当22.90円ベース) |
| 連続増配年数(2026年8月期時点) | 11年 |
| 配当性向(2026年8月期実績) | 12.4% |
※予想配当利回りは、2027年8月期の会社予想配当22.90円を、2026年10月15日時点の株価で割った値です。配当性向は2026年8月期実績(年間配当17.40円÷EPS140.46円)。株価の変動により利回りは変わります。
予想利回りは1.71%と低めです。ただこれは、配当性向を10%台に抑えて、利益を成長投資と自己株式の取得に回しているためです。株価の割高さが主因ではありません(PER約8.7倍・PBR約1.7倍。株価1,336円と2027年8月期の予想EPS152.85円・2026年8月期実績BPS781.56円から桃モアイが計算)。
いちばん右の薄いグレーの棒は会社予想(2027年8月期)です。
8指標分析の結果
ここからは、セラクを私独自の8指標で見ていきます。
8指標の詳しい説明はこちらの記事をご覧ください。
なお私が確認する8つの指標は、売上高・EPS(1株あたりの利益)・営業利益率・自己資本比率・営業活動によるCF(以下、営業CF)・現金等・1株あたりの配当・配当性向です。
| 指標 | 基準 | セラク | 判定 |
|---|---|---|---|
| 売上高 | 増加傾向 | 75.0億→255.2億円(過去最高) | ✅ |
| EPS(1株あたりの利益) | 安定して増加傾向 | 26.47円→140.46円(約5.3倍) | ✅ |
| 営業利益率 | 5%以上 | 11.22% | ✅ |
| 自己資本比率 | 40%以上 | 69.5% | ✅ |
| 営業活動によるCF | 過去10年すべてプラス | 全期間プラス(2.0億〜20.5億円) | ✅ |
| 現金等 | 増加傾向 | 18.3億→85.8億円 | ✅ |
| 1株あたりの配当 | 10年以上連続増配 | 11年連続増配 | ✅ |
| 配当性向 | 50%以下 | 12.4% | ✅ |
※判定欄の✅は桃モアイ基準を満たした指標です。
※財務指標は2026年8月期(実績)。IRBANKのデータをもとに桃モアイが独自に分析。なお8指標の「増加傾向」「安定して増加傾向」は過去10年の長期トレンドで判定しており、一時的な減少はクリア扱いとしています。2026年8月期は増収増益となりました。8指標すべてをクリアしています。投資判断の参考としてご活用ください。
※金額は小数第一位までを四捨五入して表示しています。
グラフで見る業績の推移(過去10年・2017年〜2026年実績+2027年予想)
売上高と営業利益率
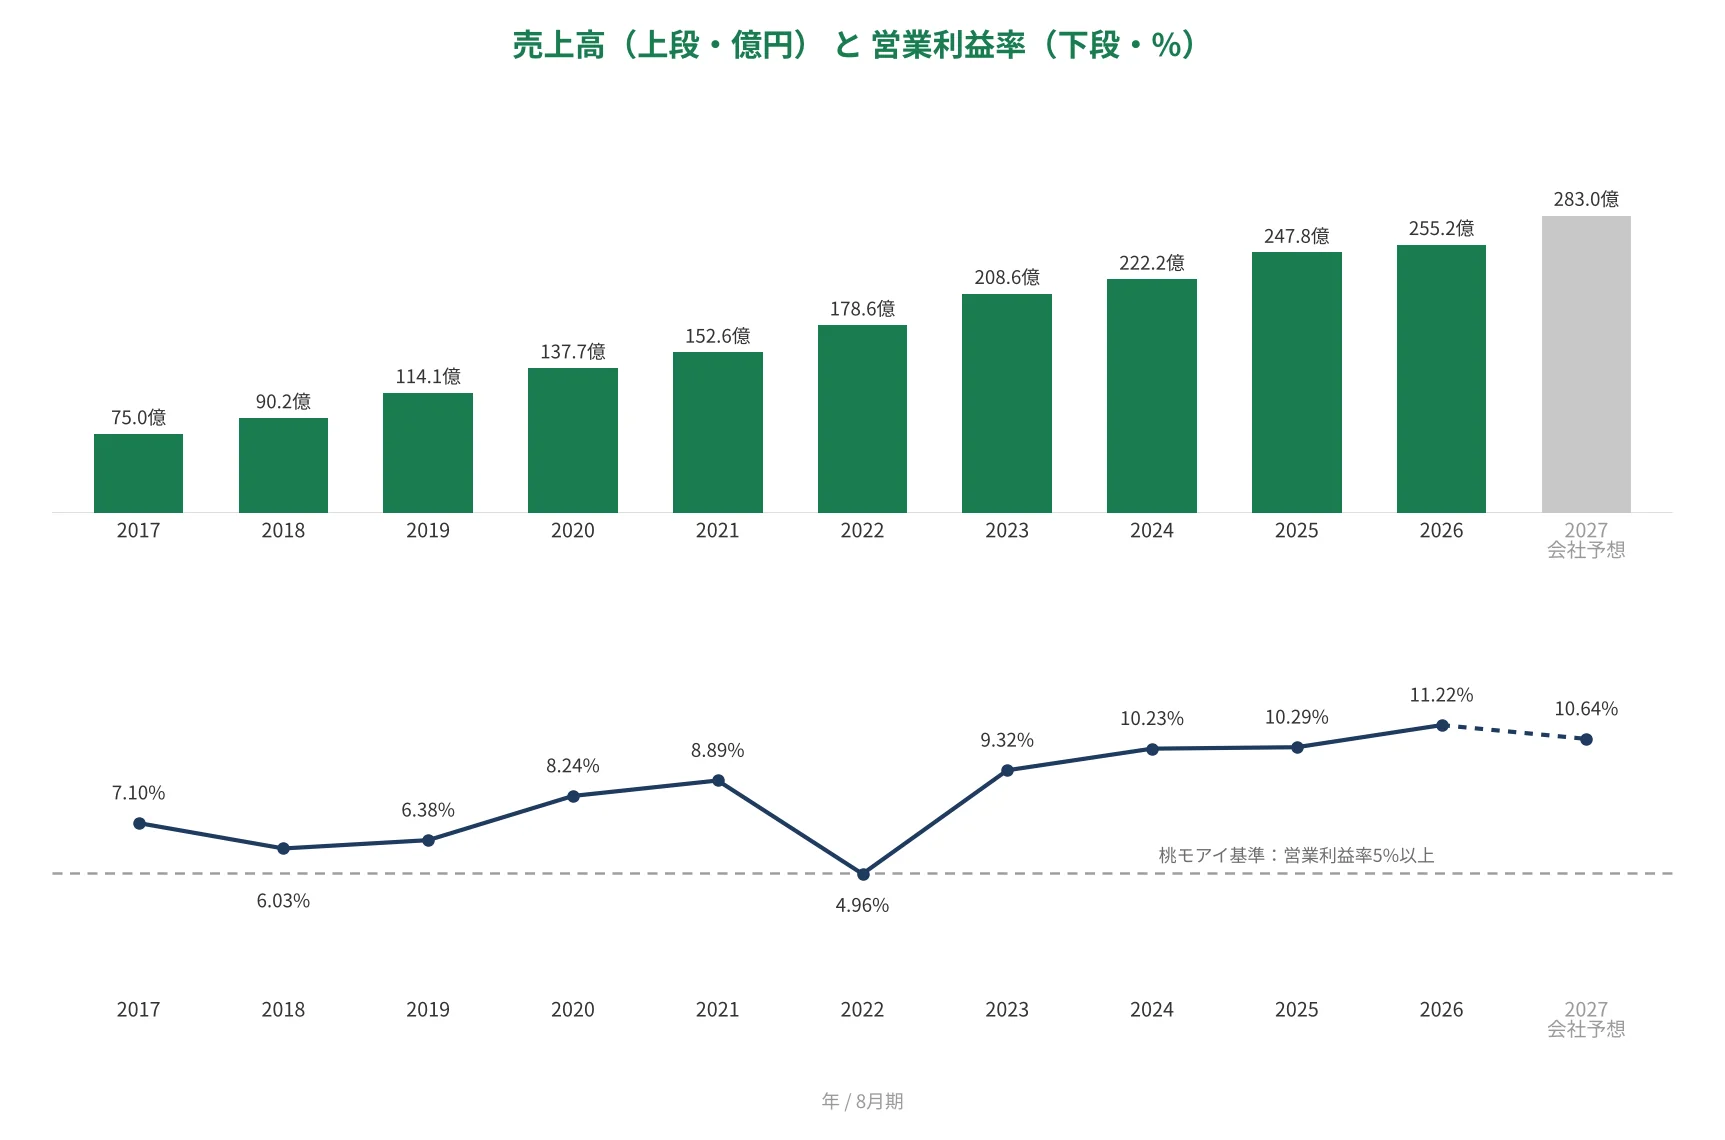
売上高は2017年8月期の75.0億円から2026年8月期の255.2億円へ、10年で約3.4倍になりました。過去10年はすべて増収で、2026年8月期も過去最高を更新しています。ただし2026年8月期の伸びは前期比+3.0%にとどまりました。2027年8月期は283.0億円(前期比+10.9%)を会社が計画しています。
営業利益率(売上に対する本業のもうけの割合)は、過去10年で4.96〜11.22%と波があります。2022年8月期は4.96%と、桃モアイ基準の5%をわずかに下回りました。その後は4期連続で改善し、2026年8月期の11.22%は過去10年で最高の水準です。2027年8月期は10.64%と、やや下がる計画です。
EPS(1株利益)と配当性向
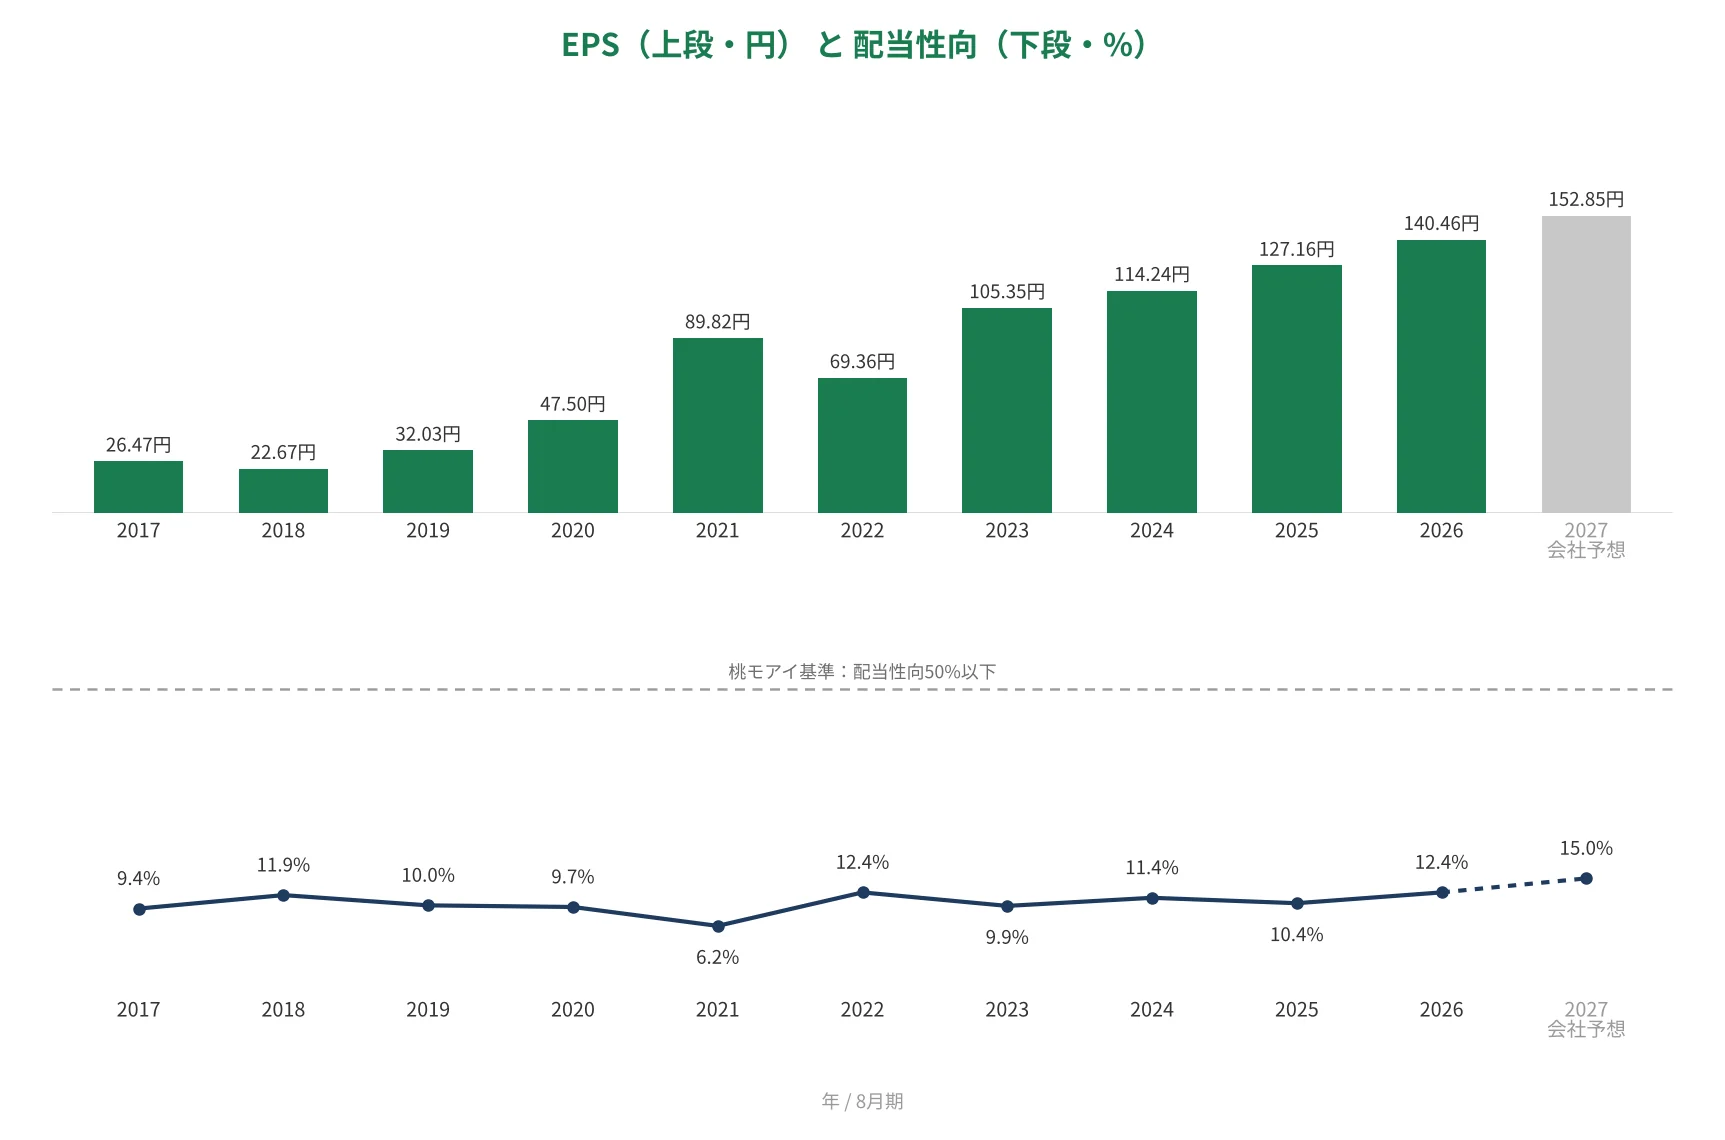
EPSは2017年の26.47円から2026年の140.46円へ、10年で約5.3倍になりました。途中には2018年8月期(前期比▲14.4%)や2022年8月期(同▲22.8%)の減少もありました。ただし、単年で30%を超える急落はありません。2027年8月期の予想EPSは152.85円で、増加の見込みです。
2023年8月期以降は、次のとおり4期連続で過去最高を更新しています。
2023年8月期:105.35円
2024年8月期:114.24円
2025年8月期:127.16円
2026年8月期:140.46円
配当性向(利益のうち配当に回す割合)は、過去10年で6.2〜12.4%と、ひと桁〜10%台前半の低い水準です。2027年8月期は新しい配当方針にあわせて15.0%へ上がる予想ですが、それでも桃モアイ基準の50%を大きく下回ります。増配を続ける余力は、大きく残っています。
営業活動によるCFと現金等
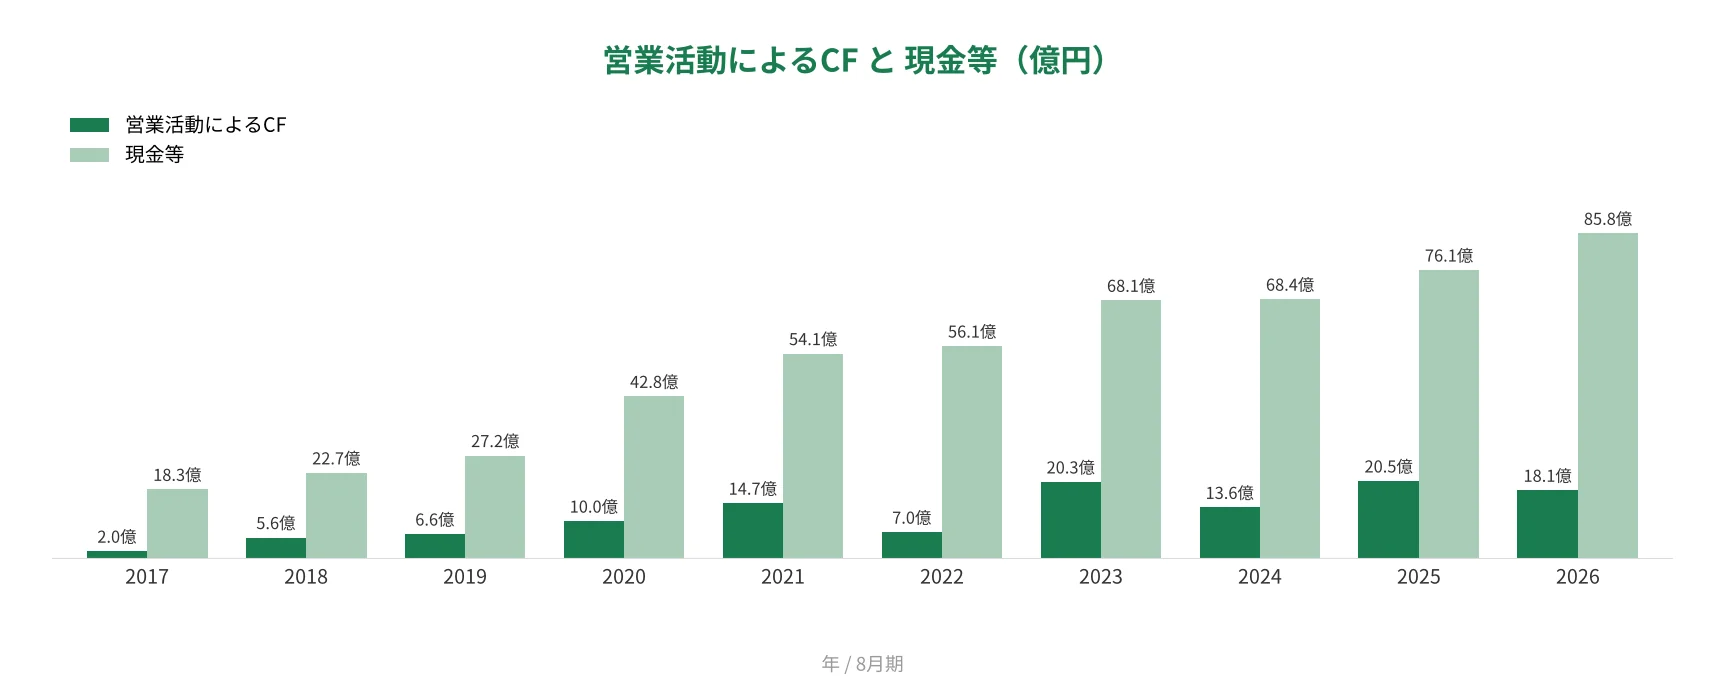
営業CF(本業で稼いだ現金)は、過去10年すべてプラスです。過去10年のレンジは2.0億〜20.5億円で、2026年8月期は18.1億円でした。前期の20.5億円から減ったのは、法人税等の支払い(9.5億円)や売上債権の増加などによるものです。人材サービスは大きな設備投資がいらないため、稼いだ現金が手元に残りやすい事業です。
現金等は2017年の18.3億円から2026年の85.8億円へ、約4.7倍に増えました。増配と自己株式の取得を続けながらの増加で、手元資金の厚みが増しています。
自己資本比率
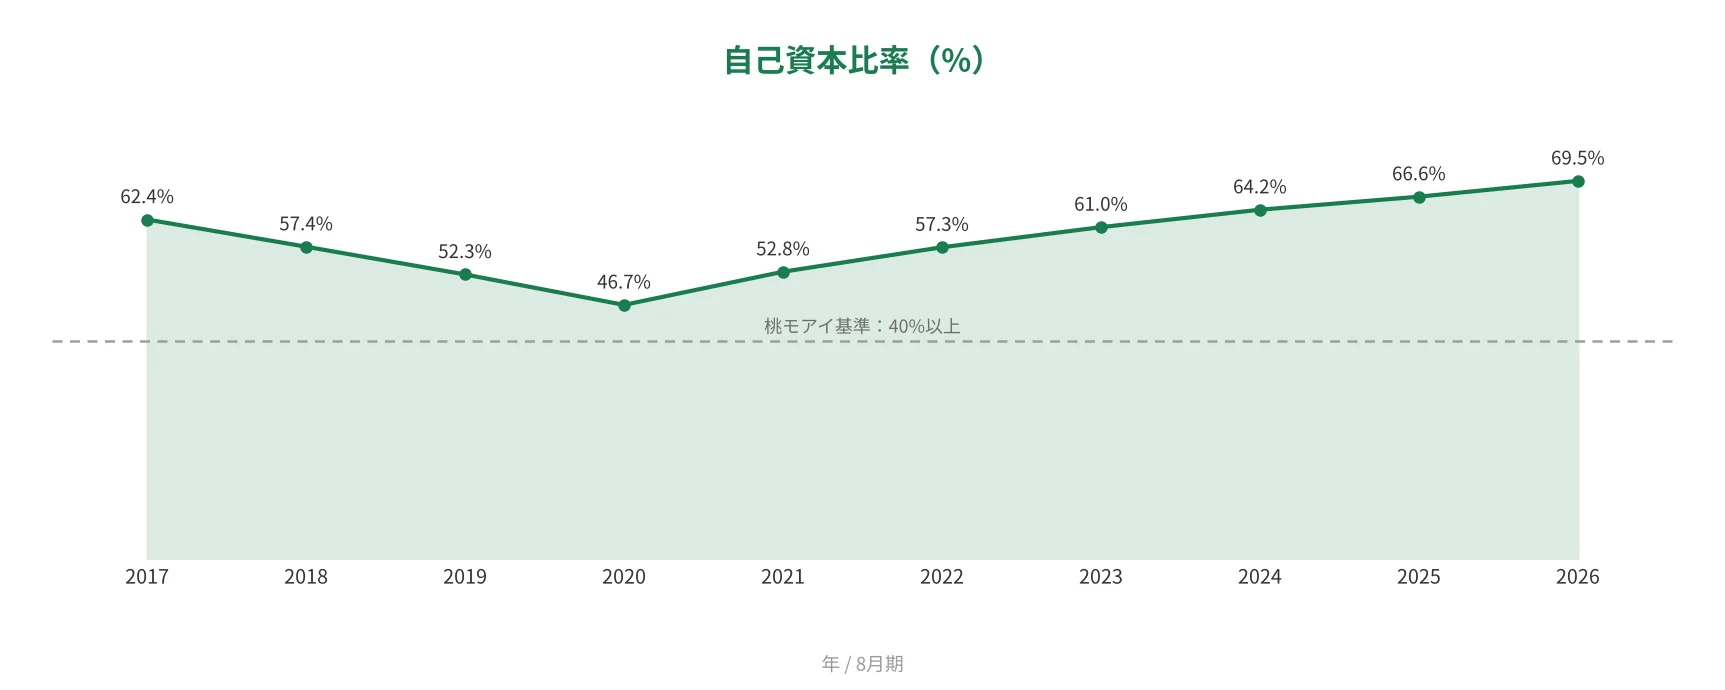
自己資本比率(会社の資産のうち、返す必要のないお金でまかなえている割合)は、2017年の62.4%から2026年の69.5%へ上昇しました。2020年8月期に46.7%まで下がった年もありますが、その後は6期連続で上昇し、全期間で桃モアイ基準の40%を上回っています。2026年8月期末には長期借入金の返済を終え、借入金のない無借金の財務になりました(2026年8月期 決算短信p.7)。
注目ポイント
「教育×IT人材プラットフォーム」で過去10年すべて増収
セラクの成長の土台は、未経験者を育てる教育モデルと、外部パートナー企業の人材をあわせて活用する「IT人材プラットフォーム」です。パートナー企業の登録数は2,607社(2026年8月期・前期比+546社)まで広がりました(決算説明資料p.9)。DX領域ではSalesforceで10年超・500社超の支援実績を持ち、売上に占めるDX領域の割合は31.0%に高まっています(同p.9)。この体制が、過去10年すべて増収・売上約3.4倍の成長を支えています。
年平均約24.1%の増配と、総還元を意識した新方針
年間配当は10年で2.50円から17.40円へ、年平均約24.1%のペースで増えました。会社は2027年8月期から、連結配当性向15%・連結総還元性向33%以上を目安とする方針に切り替えています(決算説明資料p.13)。2026年8月期の総還元性向は36.5%でした(同p.16)。
自己株式の取得も続いています。2026年6月までに27万200株・約4.0億円の取得を終えました。2026年7月からは、上限50万株・5億円の新しい取得枠で買い進めています(同p.14)。配当と自己株式の取得の両方で、利益を株主に返す設計です。
無借金の財務を土台にAI事業へ投資
自己資本比率69.5%・現金等85.8億円・無借金と、財務は堅実です。この余力を土台に、会社は生成AIを軸にした「AIソリューションカンパニー」への転換を掲げています。具体的には、エンジニアが顧客先に常駐してAIの導入から運用まで支援する「FDEモデル」を確立します。あわせて、自社の生成AI活用基盤「NewtonX」の展開も進めています。
中期経営目標では、2029年8月期に売上高330億円・営業利益45.0億円(営業利益率13.6%)を掲げました(決算説明資料p.16)。AI市場の変化が速いため、目標は毎期見直す方式としています。
いっぽうで、直近の売上の伸びや今期の利益計画には確認しておきたい点もあります。次の「投資の留意点」でくわしく説明します。
投資の留意点
確認しておきたい点が3つあります。
第一に、2026年8月期は売上の伸びが鈍り、計画に届かなかったことです。売上高は255.2億円(前期比+3.0%)で、期初計画の274.0億円に対して93.1%の着地でした。総エンジニア数(自社と稼働パートナーの合計)は3,295人と、前年同期から減っています(決算説明資料p.22)。営業利益は計画比100.5%と計画どおりでしたが(同p.3)、2027年8月期の売上+10.9%には人員と稼働の立て直しが前提です。
第二に、今期の上期は減益の計画で、利益に波があった過去もあることです。2027年8月期の第2四半期累計は、営業利益11.5億円(前年同期比▲4.3%)を会社が見込んでいます。通期の営業利益率も10.64%と、2026年8月期の11.22%からやや下がる計画です。過去には2022年8月期に営業利益率4.96%・EPS▲22.8%と、利益が大きく振れた年もありました。
第三に、農業IT「みどりクラウド」事業の赤字が続いていることです。2026年8月期のセグメント損失は約▲1.0億円で、前期の約▲1.2億円からは縮小しました。売上は2.4億円と全社の1%未満で、JA向け集出荷システムの拡販に向けた先行投資の段階です。2027年8月期からはAIセグメントにまとめられるため、事業単独の損益は見えにくくなります。
まとめ
セラク(6199)は、2026年8月期で11年連続増配となった、8指標すべてをクリアした連続増配株です。強みと留意点を3点ずつにまとめると、次のとおりです。
【強み】
✅ 教育×IT人材プラットフォームで過去10年すべて増収・売上は約3.4倍
✅ 年平均約24.1%の増配と、配当性向15%・総還元性向33%以上の新方針
✅ 無借金・自己資本比率69.5%の堅実な財務
【留意点】
・2026年8月期は売上+3.0%にとどまり、計画(274.0億円)に届かず
・2027年8月期の上期は営業減益(▲4.3%)の計画
・みどりクラウド事業は赤字が続く(損失は縮小)
権利確定は8月(年1回)。予想配当利回りは1.71%と低めですが、増配の勢いと財務の質を重視する方は候補に入れて確認してみてください。
連続増配株への投資を始めるには、証券口座が必要です。どの証券会社で始めるか迷っている方は、こちらの記事で楽天証券とSBI証券を比較しています。
※出典:株価は東証終値(2026年10月15日時点)。財務数値は2026年8月期 決算短信(2026年10月15日公表)、2026年8月期 決算説明資料(2026年10月15日)、IRBANKの過去10年データにもとづきます。予想配当22.90円・予想EPS152.85円、2026年8月期のEPS140.46円・BPS781.56円は決算短信の公表値です。連続増配年数は配当履歴ベースで、2015年8月期の据え置き(分割調整後1.70円)の翌期にあたる2016年8月期(2.33円)を増配1年目としています。2014年8月期・2015年8月期の1株配当各680円(当時)は第29期有価証券報告書(2016年11月提出)で確認し、2016年4月30日の1株→100株、2017年3月1日の1株→4株の株式分割をさかのぼって調整した1.70円に換算しています(2015年8月期の680円は2016年8月期 決算短信でも確認)。本記事の過去10年(2017年8月期以降)の数値は、いずれも分割後の基準です。配当性向のうち2017年8月期はIRBANKに表示がないため、年間配当÷EPSで桃モアイが計算しています(2.50円÷26.47円)。事業・株主還元・中期経営目標の記述は2026年8月期 決算説明資料の内容にもとづきます。
※本記事は情報提供を目的としたものであり、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。