
最終更新日:2026年10月8日
18年連続増配・スーパードライを核にしたグローバル酒類・飲料大手
こんにちは。10年以上連続増配株の情報を発信している桃モアイです。ビール「スーパードライ」で知られ、いまや欧州や豪州にもブランドを広げて売上の過半を海外で稼ぐ、日本発のグローバル酒類・飲料メーカーがあります。2025年はサイバー攻撃という試練に見舞われましたが、そんな年にも増配の手を止めませんでした。
今回は6月・12月に配当権利が確定する連続増配株の1社、アサヒグループホールディングス(証券コード:2502)を私独自の8指標で分析しました。
結論から言うと、アサヒは8指標のうち6つをクリアしました。2025年12月期で18年連続増配を達成し、株主資本比率は49.8%と過去10年で最も高い水準です。一方で、2025年9月に発生したサイバー攻撃の影響で利益が大きく落ち込み、EPS(1株あたりの利益)と配当性向の2指標は基準未達となりました。理由も含めて、このあとひとつずつ分かりやすく説明します。
会社は累進配当の方針を掲げています。1株あたりの配当は年平均約12.5%のペースで増えてきました。
📊 株価・利回りの基準日:2026年10月7日時点の値です
📊 財務指標は2025年12月期(実績)の数値を使用しています
アサヒグループホールディングスとはどんな会社?
アサヒグループホールディングス(以下、アサヒ)は、「スーパードライ」を中心としたビール類で知られる酒類・飲料・食品の大手で、グループ全体を束ねる持株会社です。1949年に株式を上場し、現在は東証プライムに上場する食料品の一社となっています。
事業は地域別に、国内を中心とした「日本・東アジア」、チェコ・ポーランド・イタリアなどの「欧州」、豪州を中心とした「アジアパシフィック」の3つに分かれます。2016年以降に西欧・中東欧のビール事業を、2020年には豪州の大手ビール会社を買収しており、海外の売上がグループの過半を占めるグローバル企業です。世界で展開する「Asahi Super Dry」「Peroni(ペローニ)」「Pilsner Urquell(ピルスナー・ウルケル)」などのブランドを持ちます。
なお、アサヒの会計基準はIFRS(国際会計基準)です。2025年12月期は売上収益2兆8,946億円(前期比△1.5%)、親会社の所有者に帰属する当期利益1,215億円(同△36.7%)の減収減益でした。主な要因は、2025年9月に発生したサイバー攻撃によるシステム障害です。国内の受注・出荷システムが止まり、商品を十分に届けられない期間が生じました。一方で海外は底堅く、海外でのスーパードライの販売数量は前年比15%増、欧州は事業利益で増益を確保しています。
会社は2026年12月期に、売上収益3兆2,200億円・当期利益1,940億円(過去最高益)へのV字回復を計画しています。この回復計画の中身は、あとの「投資の留意点」で触れます。
会社の基本情報は次のとおりです。
上場市場:東証プライム
業種:食料品
決算月:12月
連続増配:18年(2025年12月期時点)
株価:1,577円(2026年10月7日時点)
予想配当利回り:3.61%(2026年12月期 会社予想ベース)
配当権利確定:6月・12月(年2回)
配当情報
アサヒは増配を続けており、2025年12月期で18年連続増配となりました。会社は「累進配当の方針」(減配せず、配当を維持または増やしていく方針)を掲げています。年間配当は2025年12月期の実績が52円(前期比+3円)です。2026年12月期の会社予想は57円で、前期から5円の増配となる見通しです(達成すれば19期連続)。
| 項目 | 内容 |
|---|---|
| 株価 | 1,577円(2026年10月7日時点) |
| 予想配当利回り | 3.61%(2026年12月期 会社予想ベース) |
| 連続増配年数 | 18年(2025年12月期時点) |
| 配当性向 | 64.0%(2025年12月期 実績) |
📌株式分割について:アサヒは2024年10月1日付(効力発生日)で、普通株式1株を3株に分割しました。本記事のEPS・1株あたりの配当は、この分割をさかのぼって調整した「調整後」の金額で表示・連続増配として集計しています(株価は実際の取引価格のため調整しません)。たとえば2024年12月期の年間配当は、実際は分割前ベースで147円ですが、調整後では49円(147円÷3)として表示しています。
出典:株価はYahoo!ファイナンス(2026年10月7日時点)、配当は2025年12月期 決算短信(2026年7月8日)。予想配当利回りは2026年12月期の会社予想配当(57円)に基づきます。株価変動により利回りは変わります。配当性向は2025年12月期の実績(年間配当52円÷EPS81.29円)で64.0%です。連続増配年数は2025年12月期で18年連続増配(2026年12月期予想が実現すれば19期連続)です。
いちばん右の薄いグレーの棒は会社予想(2026年12月期)です。
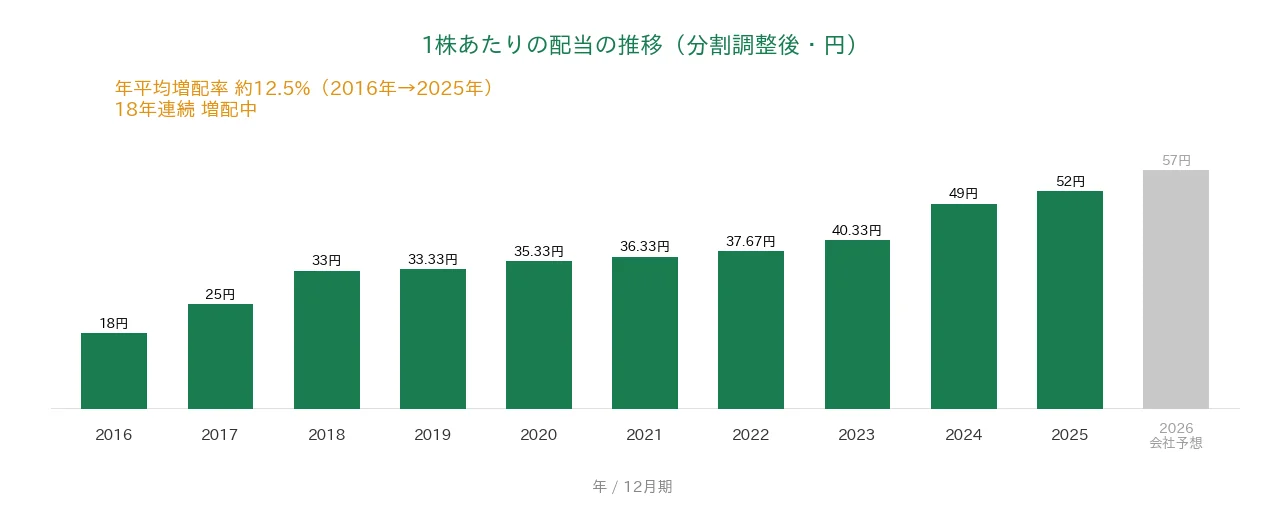
調整後ベースで見ると、1株あたりの配当は2016年12月期の18円から2025年12月期は52円へと約2.9倍になりました。2016年から2025年までの9年で、年平均(年率換算)約12.5%の増配ペースです。利益が大きく落ち込んだ2025年12月期にも3円の増配を実施しており、累進配当の方針が実際に守られたことが確認できます。
8指標分析の結果
ここからは、アサヒを私独自の8指標で見ていきます。
8指標の詳しい説明はこちらの記事をご覧ください。
なお私が確認する8つの指標は、売上高・EPS(1株あたりの利益)・営業利益率・自己資本比率・営業活動によるCF(以下、営業CF)・現金等・1株あたりの配当・配当性向です。
| 指標 | 基準 | アサヒ | 判定 |
|---|---|---|---|
| 売上高(売上収益) | 増加傾向 | 1兆7,069億円→2兆8,946億円(過去10年で約1.7倍) | ✅ |
| EPS(1株あたりの利益) | 安定して増加傾向 | 64.92円→81.29円(分割調整後・2025年12月期に単年▲35.8%) | - |
| 営業利益率 | 5%以上 | 6.42% | ✅ |
| 自己資本比率(株主資本比率) | 40%以上 | 49.8% | ✅ |
| 営業活動によるCF | 毎期プラス | 1,048〜4,037億円・マイナスの年なし | ✅ |
| 現金等 | 増加傾向 | 484億円→1,563億円(過去10年で増加) | ✅ |
| 1株あたりの配当 | 10年以上連続増配 | 18年連続増配 | ✅ |
| 配当性向 | 50%以下 | 64.0% | - |
※判定欄の✅は桃モアイ基準を満たした指標、「-」は満たさなかった指標です。
※財務指標は2025年12月期(実績)。IRBANKのデータと2025年12月期 決算短信をもとに桃モアイが独自に分析しています。EPSと配当性向の「-」は、2025年9月のサイバー攻撃によるシステム障害という一時要因で利益が急減した影響です(EPSは前期比▲35.8%、配当性向は64.0%)。8指標の「増加傾向」「安定して増加傾向」は過去10年の長期トレンドで判定しており、一時的な減少はクリア扱いとしていますが、EPSは単年で▲30%を超える急落があったため基準未達としました。
※アサヒは2016年12月期からIFRS(国際会計基準)を適用しており、本記事の過去10年(2016年〜2025年)はすべてIFRSの数値です。自己資本比率は会計基準により表記が異なり、IFRS採用企業ではIRBANK上「株主資本比率」と表示されます(決算書では「親会社所有者帰属持分比率」)。金額は億円未満を切り捨てて表示しています。投資判断の参考としてご活用ください。
グラフで見る業績の推移(過去10年・2016年〜2025年実績+2026年予想)
ここからは、過去10年の業績をグラフで確認していきます。薄いグレーの棒は会社予想(2026年12月期)です。
売上高(売上収益)と営業利益率
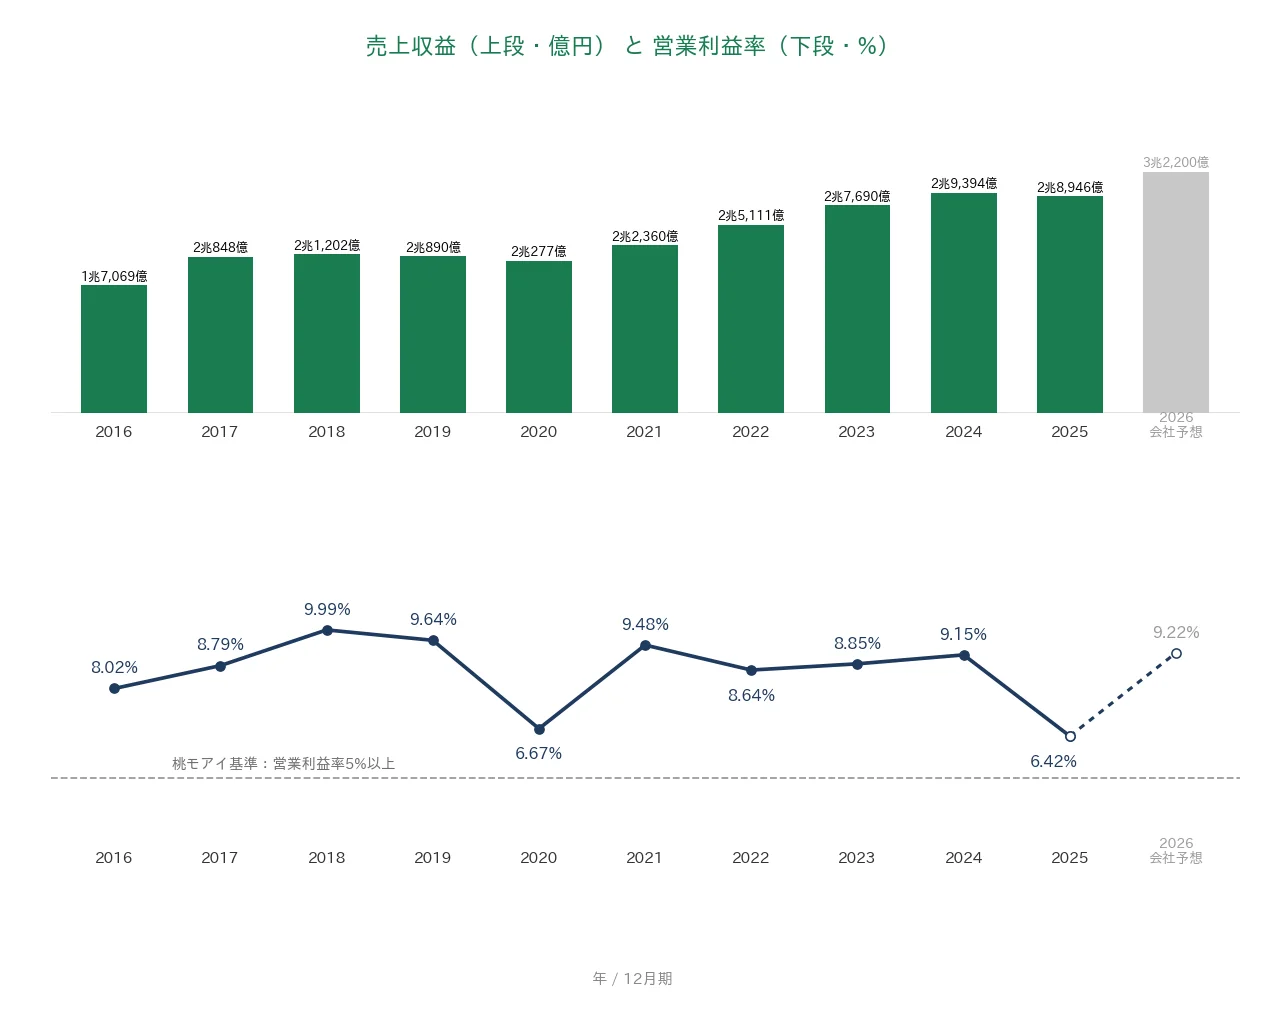
売上収益は2016年12月期の1兆7,069億円から、2025年12月期は2兆8,946億円へと過去10年で約1.7倍に増えました。海外ビール事業の買収などが規模の拡大を後押ししています。2025年12月期はシステム障害の影響で前期比△1.5%の小幅な減収でしたが、長期では右肩上がりの形が保たれています。営業利益率(売上に対する本業のもうけの割合)は、2020年12月期に新型コロナの影響で6.67%まで下がったあと9%前後に回復していましたが、2025年12月期はシステム障害の影響で6.42%に低下しました。それでも桃モアイ基準の5%は上回っています。2026年12月期は9.22%への回復を会社は計画しています。
EPS(1株あたりの利益)と配当性向
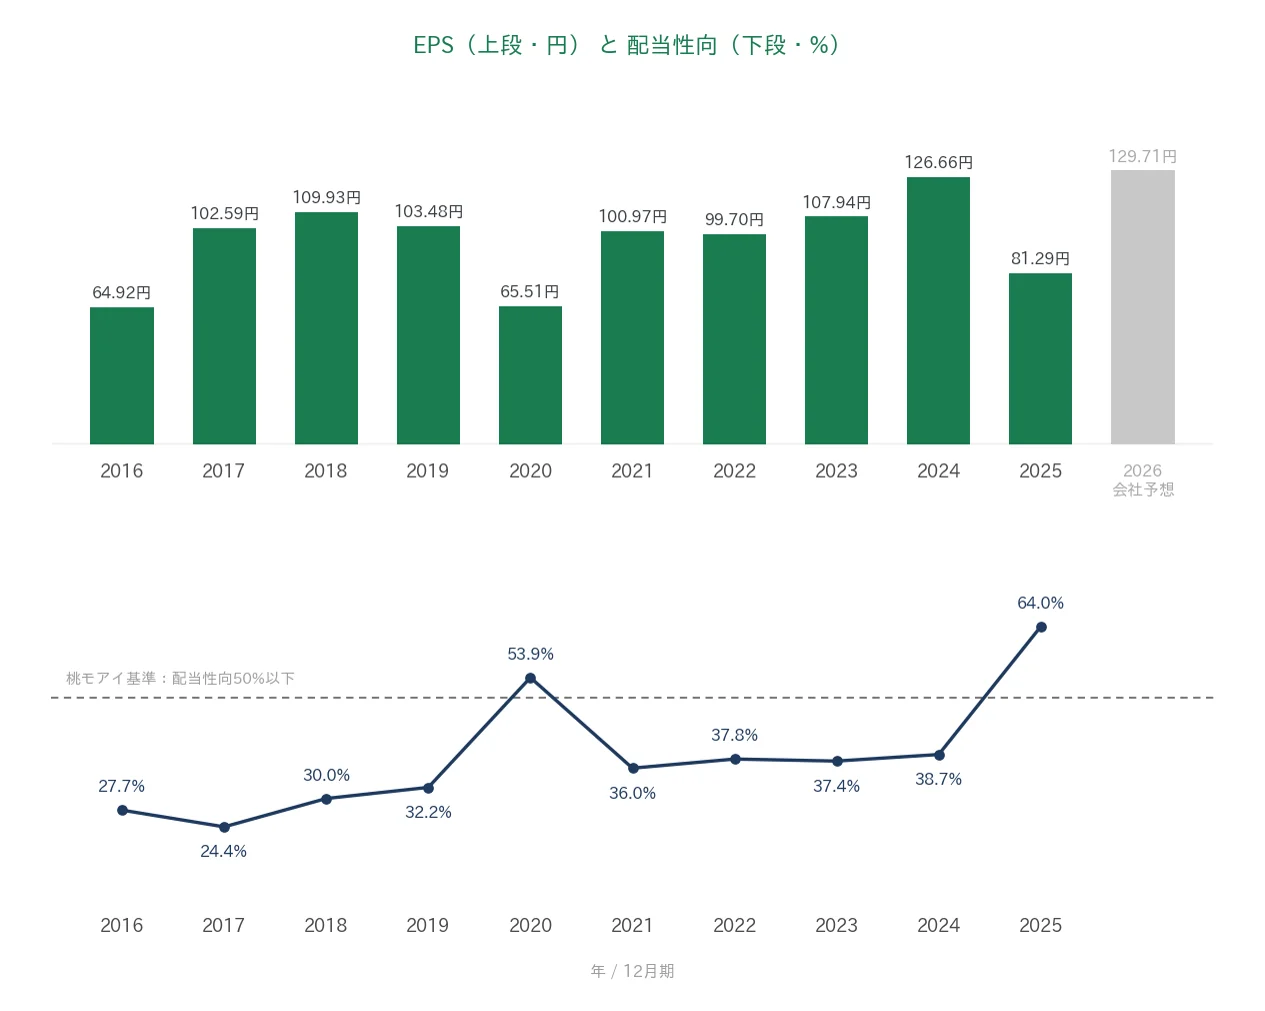
EPS(1株あたりの利益)は、調整後ベースで2016年12月期の64.92円から2024年12月期には126.66円まで伸び、過去最高となっていました。しかし2025年12月期は、サイバー攻撃によるシステム障害や減損損失の影響で81.29円へと、単年で▲35.8%の急落となりました。私の基準では「単年で▲30%を超える急落がないこと」を安定の条件にしているため、この指標は「-」です。一時的な減少はあるものの、会社は2026年12月期に129.71円(過去最高)への回復を計画しており、翌期以降に回復できるかが焦点です。配当性向(利益のうち配当に回す割合)は、コロナ禍の2020年12月期(53.9%)を除き、おおむね24〜39%で推移してきましたが、2025年12月期は利益の急減と増配の継続が重なり64.0%へ上昇しました。桃モアイ基準の50%を超えたため、こちらも「-」です。会社は2026年12月期の配当性向を43.9%と見込んでいます。
営業活動によるCFと現金等
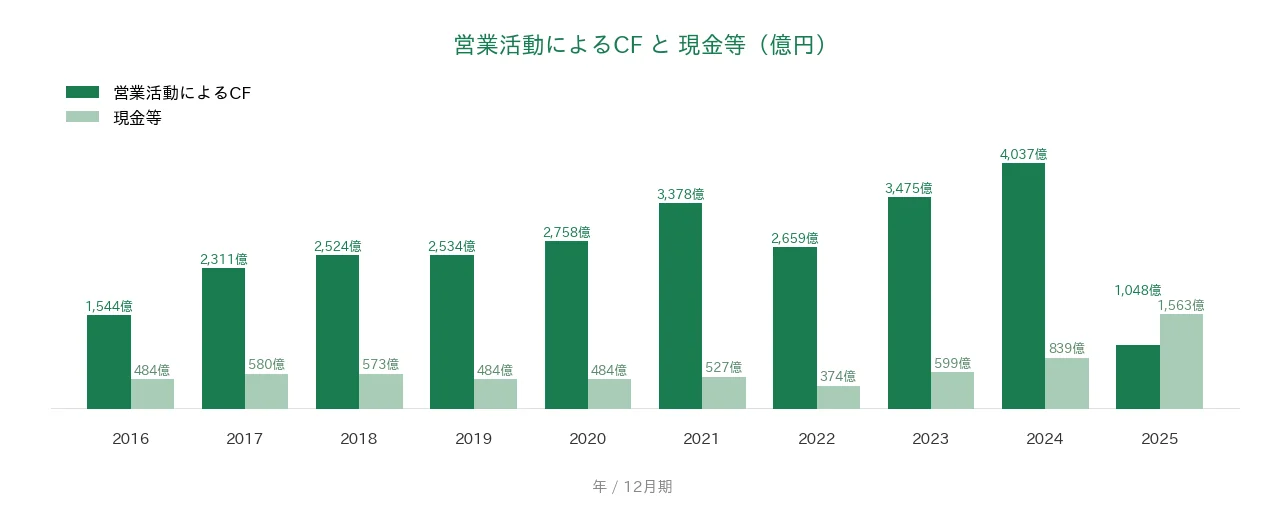
営業CF(本業で稼いだ現金)は、過去10年すべての期でプラスを確保しています。2024年12月期には4,037億円と過去最高を記録しましたが、2025年12月期は利益悪化の影響で1,048億円へと大きく減りました。それでもマイナスに沈まなかった点は、事業の底力といえます。現金等(決算書の「現金及び現金同等物」)は2016年12月期の484億円から2025年12月期末は1,563億円へと増えました。ただし直近の増加は、システム障害下で短期性の資金を調達した結果によるものです。アサヒは稼いだ資金を買収や設備投資、配当に回す方針のため、現金の水準は売上規模に比べてもともと小さめです。会社は2026年12月期に、一時影響の反動で営業CFが4,280億円へ回復すると見込んでいます。
自己資本比率(株主資本比率)
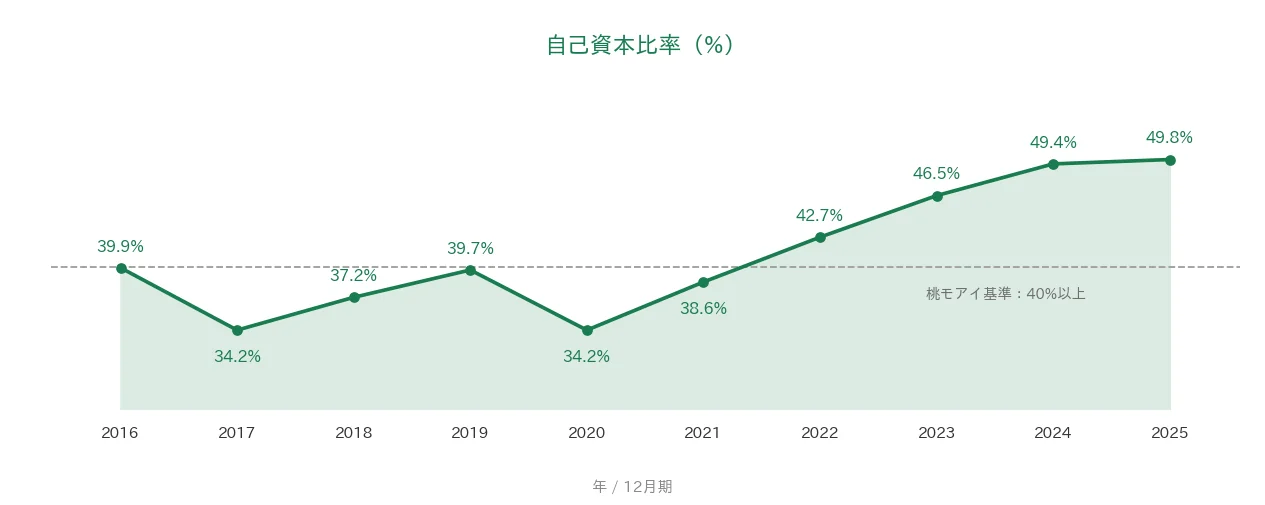
自己資本比率(会社の資産のうち、返す必要のないお金でまかなえている割合)は、IFRS採用企業のため決算書では「親会社所有者帰属持分比率」、IRBANK上では「株主資本比率」と表示されます。2017年12月期や2020年12月期には海外ビール事業の大型買収で総資産が増え、34.2%まで下がる時期がありました。その後は利益の積み上がりとともに回復が続き、2025年12月期末は49.8%と、過去10年で最も高い水準です。利益が急減した年にも財務の健全性は保たれました。
注目ポイント
18年連続増配、逆境でも守られた累進配当
アサヒは2025年12月期で18年連続増配となりました。注目したいのは、サイバー攻撃で利益が4割近く減った年にも、3円の増配(49円→52円)を実施したことです。会社が掲げる「累進配当の方針」(減配せず、配当を維持または増やす方針)が、言葉どおり実行された形です。株主還元は「DOE(株主資本配当率)4%以上を目指した累進配当と、機動的な自社株買い」を方針としており、2025年には約700億円(約4,040万株)の自社株買いも実施しました。2026年12月期はさらに5円増配の57円を予想しています。
スーパードライを核に、世界へ広がる事業
「スーパードライ」を中核に、欧州(チェコ・ポーランド・イタリアなど)や豪州へと展開しているのがアサヒの特徴です。2025年12月期は国内が苦戦した一方で、海外でのスーパードライの販売数量は前年比15%増、「Peroni」も6%増と、グローバルブランドの拡大が続きました。国内の障害を海外の成長が下支えする構図で、事業を地域分散している強みが表れています。
財務は過去10年で最も健全な水準に
株主資本比率は49.8%と、大型買収で34.2%まで下がった時期から着実に改善し、過去10年のピークを更新しました。営業CFも過去10年すべてプラスを維持しています。利益が急減した年に財務の土台が崩れなかったことは、長期保有を考えるうえで安心材料です。
今後の見どころ:V字回復計画と酒税改正
会社は2026年12月期に当期利益1,940億円(前期比+59.6%・過去最高益)を計画しています。商品供給の正常化に加え、2026年10月に予定されるビール類の酒税一本化を見据えた「スーパードライ」の全面刷新で、反転攻勢をかける構えです。この計画をどこまで実行できるかが、今後1年の最大の焦点です。
一方で、利益(EPS)や配当性向には確認しておきたい点もあります。次の「投資の留意点」でくわしく説明します。
投資の留意点
8指標のうち2つが基準未達となっており、確認しておきたい点が3つあります。
第一に、サイバー攻撃の影響でEPSと配当性向が基準未達となった点です。2025年9月に発生したサイバー攻撃で国内の受注・出荷システムが止まり、2025年12月期のEPSは前期の126.66円から81.29円へと単年で▲35.8%の急落となりました。配当性向も64.0%と、増配を続ける余力という点では余裕のない水準です。原因は需要やブランド力の低下ではなく一時的な外部要因であり、一時的な減少はあるものの翌期以降に回復するかが焦点です。会社は2026年12月期の配当性向を43.9%と見込んでおり、利益が計画どおり回復すれば基準内へ戻る位置です。
第二に、2026年12月期の回復予想の中身と前提条件です。会社は当期利益1,940億円(過去最高益)を計画していますが、固定資産の売却益などの一時的な特殊要因を除いた「調整後の当期利益」の予想は1,680億円(前期比+14.3%)で、実力ベースの回復はより緩やかです。この売却益にあたるのが、2026年4月に譲渡した博多工場用地で、会社は2026年12月期に350億円程度の固定資産売却益を計上する見込みとしています。また2026年にも、広告販促費など約60億円と情報セキュリティ強化費用約35億円の一時費用を見込んでいます。さらに会社は、この予想に中東情勢の影響(年間100〜150億円程度のコストアップリスクと想定)と東アフリカ事業買収の影響を織り込んでいないと明記しています。予想の達成度を見るときは、この前提ごと確認しておきたいところです。
第三に、買収に伴う財務の動きと、のれんの大きさです。アサヒは成長のために大型買収を続けており、2026年下半期には英Diageo社の東アフリカ事業(取得金額30億USドル・約4,654億円)の取得完了を予定しています。これまでの買収で積み上がったのれん及び無形資産は3兆6,579億円と、株主資本を上回る規模です。買収先の業績が想定を下回ると減損損失(資産の価値を切り下げる損失)が発生する可能性があり、実際に2025年12月期には276億円の減損損失が利益急減の一因となりました。財務面では、システム障害下で短期性の資金を調達したことで金融債務残高が前期末比3,650億円増え、負債の重さを示すNet Debt/EBITDAは3.70倍と、会社が目安とする2.5〜3倍程度を上回りました。東アフリカ買収後の2026年には一時的に4倍近くまで上がり、1〜2年で3倍程度へ戻す見込みと会社は説明しています。現金等の増加(期末残高1,563億円)もこの短期調達によるもので、海外比率の高さに伴う為替の影響と合わせて、買収後の財務がどう動くかは押さえておきたい点です。
まとめ
アサヒグループHD(2502)は、2025年12月期で18年連続増配となった、8指標のうち6つをクリアした連続増配株です。強みと留意点を3点ずつにまとめると、次のとおりです。
【強み】
✅ 2025年12月期で18年連続増配。利益急減の年にも累進配当の方針どおり増配を実施
✅ 売上収益は過去10年で約1.7倍。海外のスーパードライは販売数量15%増と成長が続く
✅ 株主資本比率は49.8%と過去10年で最高水準。営業CFも全期間プラス
【留意点】
・サイバー攻撃の影響で2025年12月期はEPS▲35.8%・配当性向64.0%となり、2指標が基準未達
・2026年12月期の過去最高益予想は一時的な特殊要因を含む(調整後は+14.3%)。中東情勢・東アフリカ買収の影響は未織り込み
・のれん及び無形資産が株主資本を上回る規模で、減損リスクと買収に伴う財務の動きに注意
6月・12月に配当権利が確定する、逆境の年にも累進配当を守った1社です。
連続増配株への投資を始めるには、証券口座が必要です。どの証券会社で始めるか迷っている方は、こちらの記事で楽天証券とSBI証券を比較しています。
※2025年12月期の業績(売上収益2兆8,946億円・親会社の所有者に帰属する当期利益1,215億円・EPS81.29円・親会社所有者帰属持分比率49.8%・営業活動によるCF1,048億円・現金及び現金同等物1,563億円・年間配当52円)と2026年12月期の会社予想(売上収益3兆2,200億円・当期利益1,940億円・調整後当期利益1,680億円・基本的1株当たり当期利益129.71円・年間配当57円)、博多工場用地の譲渡(2026年4月27日)に伴う固定資産売却益350億円程度の計上見込みは、アサヒの2025年12月期 決算短信〔IFRS〕(2026年7月8日)に基づきます。サイバー攻撃によるシステム障害・決算発表の延期の経緯は「2025年12月期通期連結業績予想の修正に関するお知らせ」(2026年6月11日)および会社ニュースルーム(2026年7月8日)、スーパードライの海外販売数量15%増・Peroni6%増は同ニュースルーム、のれん及び無形資産3兆6,579億円は2025年12月期 決算短信の連結財政状態計算書に基づきます。2026年12月期の予想配当性向43.9%・営業CF4,280億円、株主還元方針(DOE4%以上・自社株買い約700億円)、減損損失276億円、金融債務残高の増加(前期末比+3,650億円)とNet Debt/EBITDA3.70倍、東アフリカ事業の取得金額(30億USドル・約4,654億円)、2026年の一時費用(広告販促費等約60億円・情報セキュリティ費用約35億円)、中東情勢のコストアップリスク想定(年間100〜150億円程度)は「2025年12月期 決算説明資料」(2026年7月9日)に基づきます。過去10年の推移はIRBANKのデータを併用し、一次資料と食い違う場合は決算短信の値を採用しています。会社概要・沿革・事業区分・2024年10月1日付の1株→3株の株式分割・累進配当の方針は、会社公式サイトのIR情報および各期決算短信に基づきます。
※本記事は情報提供を目的としており、特定の銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いいたします。