
最終更新日:2026年8月19日
23年連続増配・ドン・キホーテを核にした総合ディスカウント大手
こんにちは。10年以上連続増配株の情報を発信している桃モアイです。「驚安の殿堂」でおなじみのディスカウントストア「ドン・キホーテ」を運営する会社があります。2026年7月には首都圏のスーパー、Olympicグループを完全子会社化し、店舗網をさらに広げています。
今回は12月・6月に配当権利が確定する連続増配株の1社、パン・パシフィック・インターナショナルHD(証券コード:7532)を私独自の8指標で分析しました。PPIHとも呼ばれる会社です。
結論から言うと、PPIHは8指標すべてクリアでした。2026年6月期で23年連続増配と、国内でも有数の連続増配実績を持ちます。売上高は過去10年で約3.0倍、EPS(1株あたりの利益)も約3.5倍に伸び、当期純利益は初めて1,000億円を超えました。なお会計基準は日本基準です。理由も含めて、このあとひとつずつ分かりやすく説明します。
📊 株価・利回りの基準日:2026年8月18日時点の値です
📊 財務指標は2026年6月期(実績)の数値を使用しています
パン・パシフィック・インターナショナルHDとはどんな会社?
パン・パシフィック・インターナショナルHD(以下、PPIH)は、「ドン・キホーテ」を中核とする小売大手です。1996年に株式を公開し、2019年に総合スーパーのユニー(アピタ・ピアゴ)を完全子会社化。2026年7月1日には株式交換により首都圏のOlympicグループを完全子会社化し、グループの店舗数は国内676店舗・海外123店舗の合計799店舗(2026年6月末時点。Olympicグループの98店舗は含みません)となっています。
事業は、国内のドン・キホーテを中心とした「国内ディスカウント(DS)事業」、ユニーを中心とした「UNY事業」、北米・アジアの「海外事業」に分かれます。2026年6月期は売上高2兆4,452億円(前期比+8.8%)、営業利益1,748億円(同+7.7%)、当期純利益1,101億円(同+21.6%)と増収増益で、通期の会社予想も達成しました。価格戦略の強化で客数が増えたことに加え、免税(インバウンド)売上が2,286億円(前期比131.2%)と過去最高を更新し、25店舗の新規出店も業績を押し上げています。
2025年8月には長期経営計画「Double Impact 2035」を策定し、2035年6月期に売上高4兆2,000億円・営業利益3,300億円を掲げています。2026年4月には食品強化型の新業態「ロビン・フッド」の1号店を出店し、期末までに5店舗を展開。Olympicグループの店舗もドン・キホーテなどへの業態転換を進め、首都圏でのシェア拡大を狙う計画です。
一方で、過去には利益率や自己資本比率が低下した時期もあり、海外事業の為替や外部環境の影響、統合に伴う先行投資など、留意したい点もあります。これらはあとの「投資の留意点」で触れます。
会社の基本情報は次のとおりです。
上場市場:東証プライム
業種:小売業
決算月:6月
連続増配:23年(2026年6月期時点)
株価:915.5円(2026年8月18日時点)
予想配当利回り:1.09%(2027年6月期 会社予想ベース)
配当権利確定:12月・6月(年2回)
配当情報
PPIHは増配を続けており、2026年6月期で23年連続増配となりました。会社は「累進配当方針」(減配せず、配当を維持または増やしていく方針)を掲げています。2026年6月期の年間配当は9.5円(中間3.0円+期末6.5円)で、業績好調を受けて期末配当を期初予想の5.5円から6.5円へ増額しました。前期の7.0円(分割調整後)から2.5円の増配です。2027年6月期の会社予想は10.0円で、実施されれば24期連続増配となります。
| 項目 | 内容 |
|---|---|
| 株価 | 915.5円(2026年8月18日時点) |
| 予想配当利回り | 1.09%(2027年6月期 会社予想ベース) |
| 連続増配年数 | 23年(2026年6月期時点) |
| 配当性向 | 25.8%(2026年6月期 実績) |
出典:株価は東証終値(2026年8月18日時点)、配当は2026年6月期 決算短信。予想配当利回りは2027年6月期の会社予想配当(10.0円)に基づきます。株価変動により利回りは変わります。配当性向は2026年6月期の実績(年間配当9.5円÷EPS36.84円)で、決算短信の公表値25.8%と一致します。連続増配年数は会社公表(2026年6月期で23期連続増配)に基づきます(2027年6月期予想が実施されれば24期連続)。
📌株式分割について:PPIHは過去に複数回の株式分割を実施しています。効力発生日でみると、2015年7月1日に1株→2株、2019年9月1日に1株→4株、2025年10月1日に1株→5株です(このほか過去にも分割を行っています)。本記事のEPS・1株あたりの配当は、これらの分割をさかのぼって調整した「調整後」の金額で表示・連続増配として集計しています(株価は実際の取引価格のため調整しません)。グラフの表示期間(2017年6月期〜)に影響するのは2019年9月(1株→4株)と2025年10月(1株→5株)の分割です。なお2025年6月期の年間配当は分割前の実額で35円(調整後7.0円)、2026年6月期は分割後の基準で9.5円です。
いちばん右の薄いグレーの棒は会社予想(2027年6月期)です。
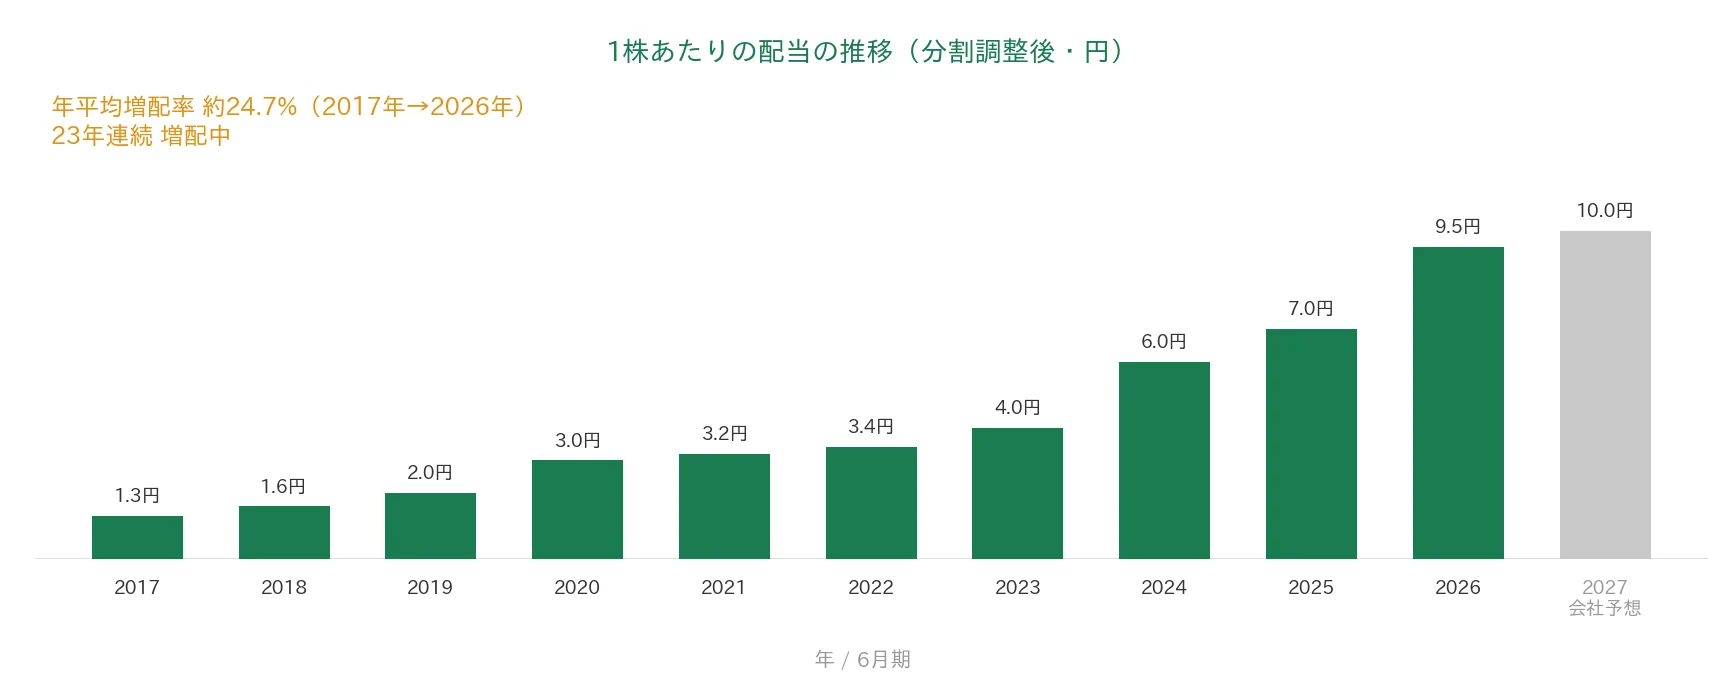
調整後ベースで見ると、1株あたりの配当は2017年6月期の1.3円から2026年6月期は9.5円へと約7.3倍になりました。2017年から2026年までの9年で、年平均(年率換算)約24.7%の増配ペースです。配当性向はまだ25.8%と低く、利益の伸びとともに増配を続ける余地が残っています。
8指標分析の結果
ここからは、PPIHを私独自の8指標で見ていきます。
8指標の詳しい説明はこちらの記事をご覧ください。
なお私が確認する8つの指標は、売上高・EPS(1株あたりの利益)・営業利益率・自己資本比率・営業活動によるCF(以下、営業CF)・現金等・1株あたりの配当・配当性向です。
| 指標 | 基準 | PPIH | 判定 |
|---|---|---|---|
| 売上高 | 増加傾向 | 8,287億円→2兆4,452億円(過去10年で約3.0倍) | ✅ |
| EPS(1株あたりの利益) | 安定して増加傾向 | 10.46円→36.84円(ピーク36.84円・過去10年で約3.5倍) | ✅ |
| 営業利益率 | 5%以上 | 7.2% | ✅ |
| 自己資本比率 | 40%以上 | 44.0% | ✅ |
| 営業活動によるCF | 過去10年すべてプラス | 全期間プラス(460〜1,609億円) | ✅ |
| 現金等 | 増加傾向 | 780億円→2,185億円(過去10年で増加) | ✅ |
| 1株あたりの配当 | 10年以上連続増配 | 23年連続増配 | ✅ |
| 配当性向 | 50%以下 | 25.8% | ✅ |
※判定欄の✅は桃モアイ基準を満たした指標です。
※財務指標は2026年6月期(実績)。IRBANKのデータをもとに桃モアイが独自に分析。なお8指標の「増加傾向」「安定して増加傾向」は過去10年の長期トレンドで判定しており、一時的な減少はクリア扱いとしています。2026年6月期は増収増益(売上高+8.8%・営業利益+7.7%)となりました。8指標はすべてクリアしています。金額は億円未満を切り捨てて表示しています。投資判断の参考としてご活用ください。
グラフで見る業績の推移(過去10年・2017年〜2026年実績+2027年予想)
ここからは、過去10年の業績をグラフで確認していきます。薄いグレーの棒は会社予想(2027年6月期)です。
売上高と営業利益率
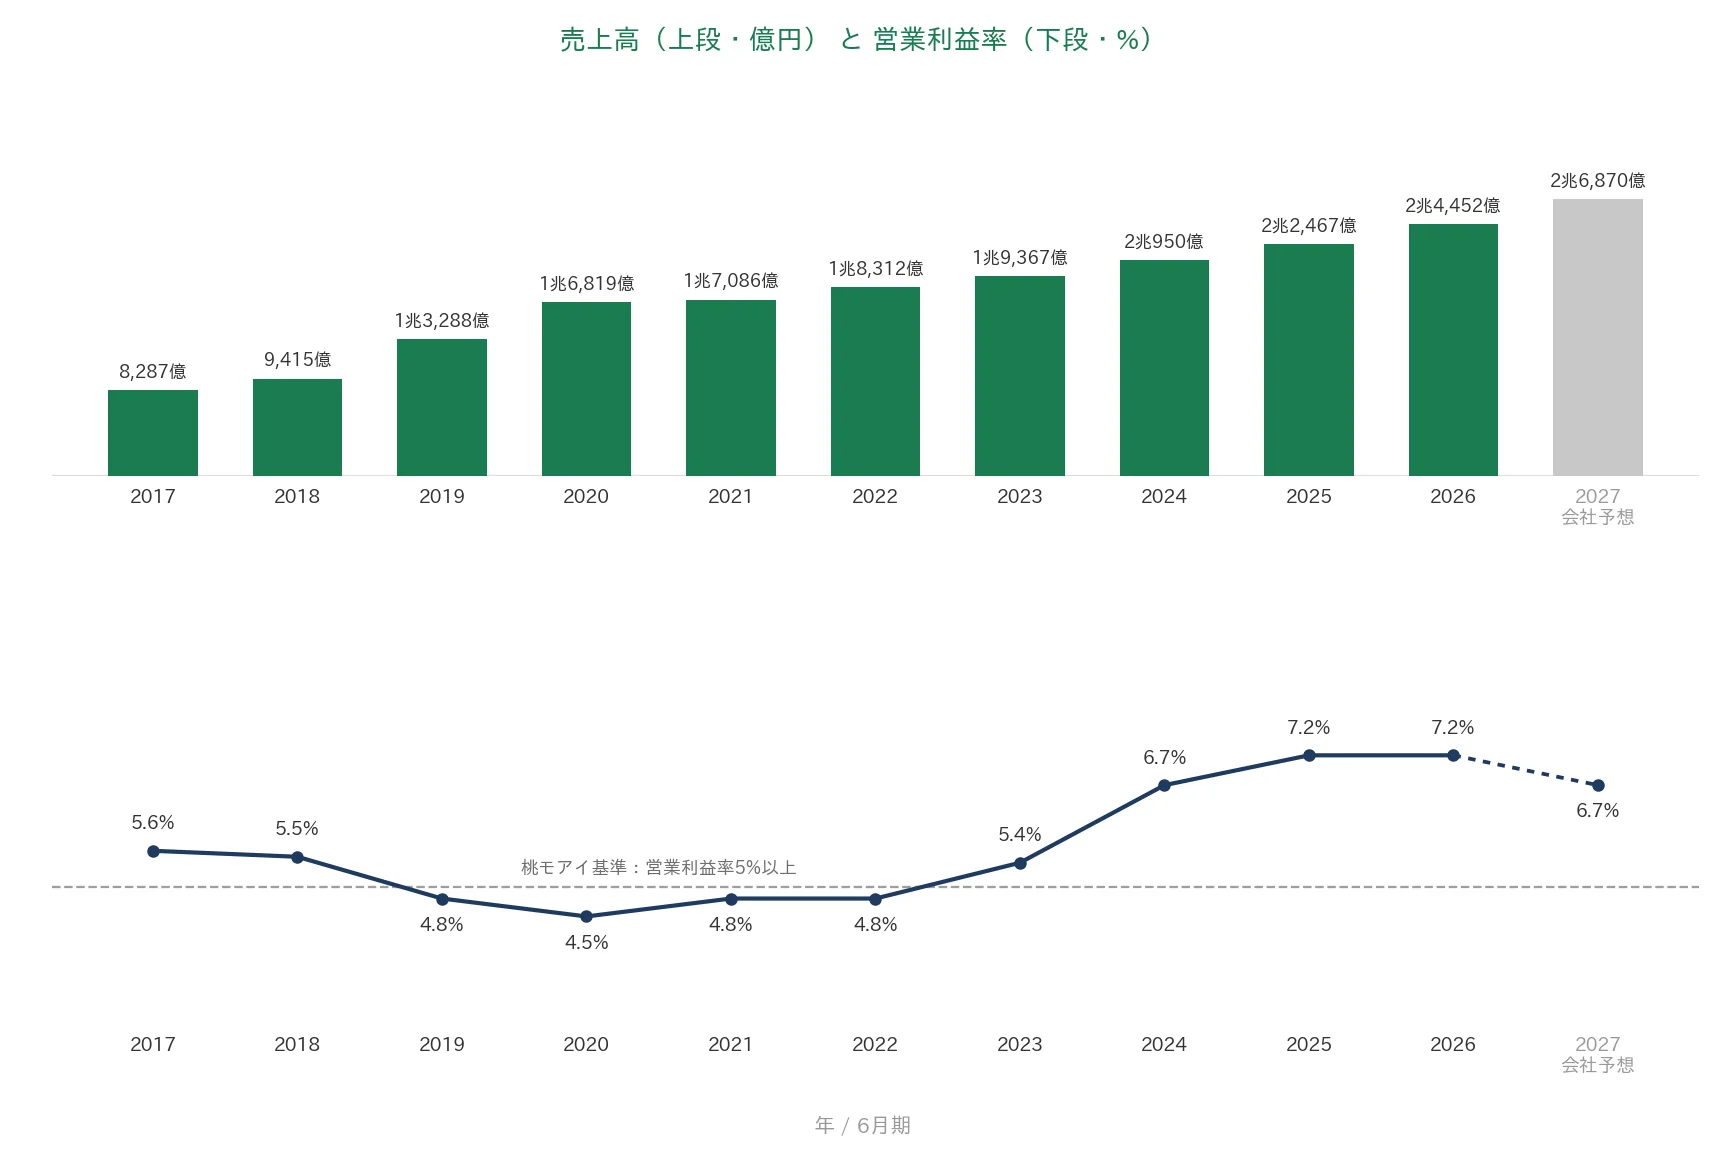
売上高は2017年6月期の8,287億円から、2026年6月期は2兆4,452億円へと過去10年で約3.0倍に増えました。途中で急落はなく、長期では右肩上がりです。2027年6月期は2兆6,870億円とさらに増収の会社予想です。一方、営業利益率(売上に対する本業のもうけの割合)は、2019〜2022年6月期に4%台へ低下する場面がありましたが、その後は回復し、直近2期は7.2%と桃モアイ基準の5%を上回っています。2027年6月期は成長投資により6.7%へやや低下する会社予想です。
EPS(1株あたりの利益)と配当性向
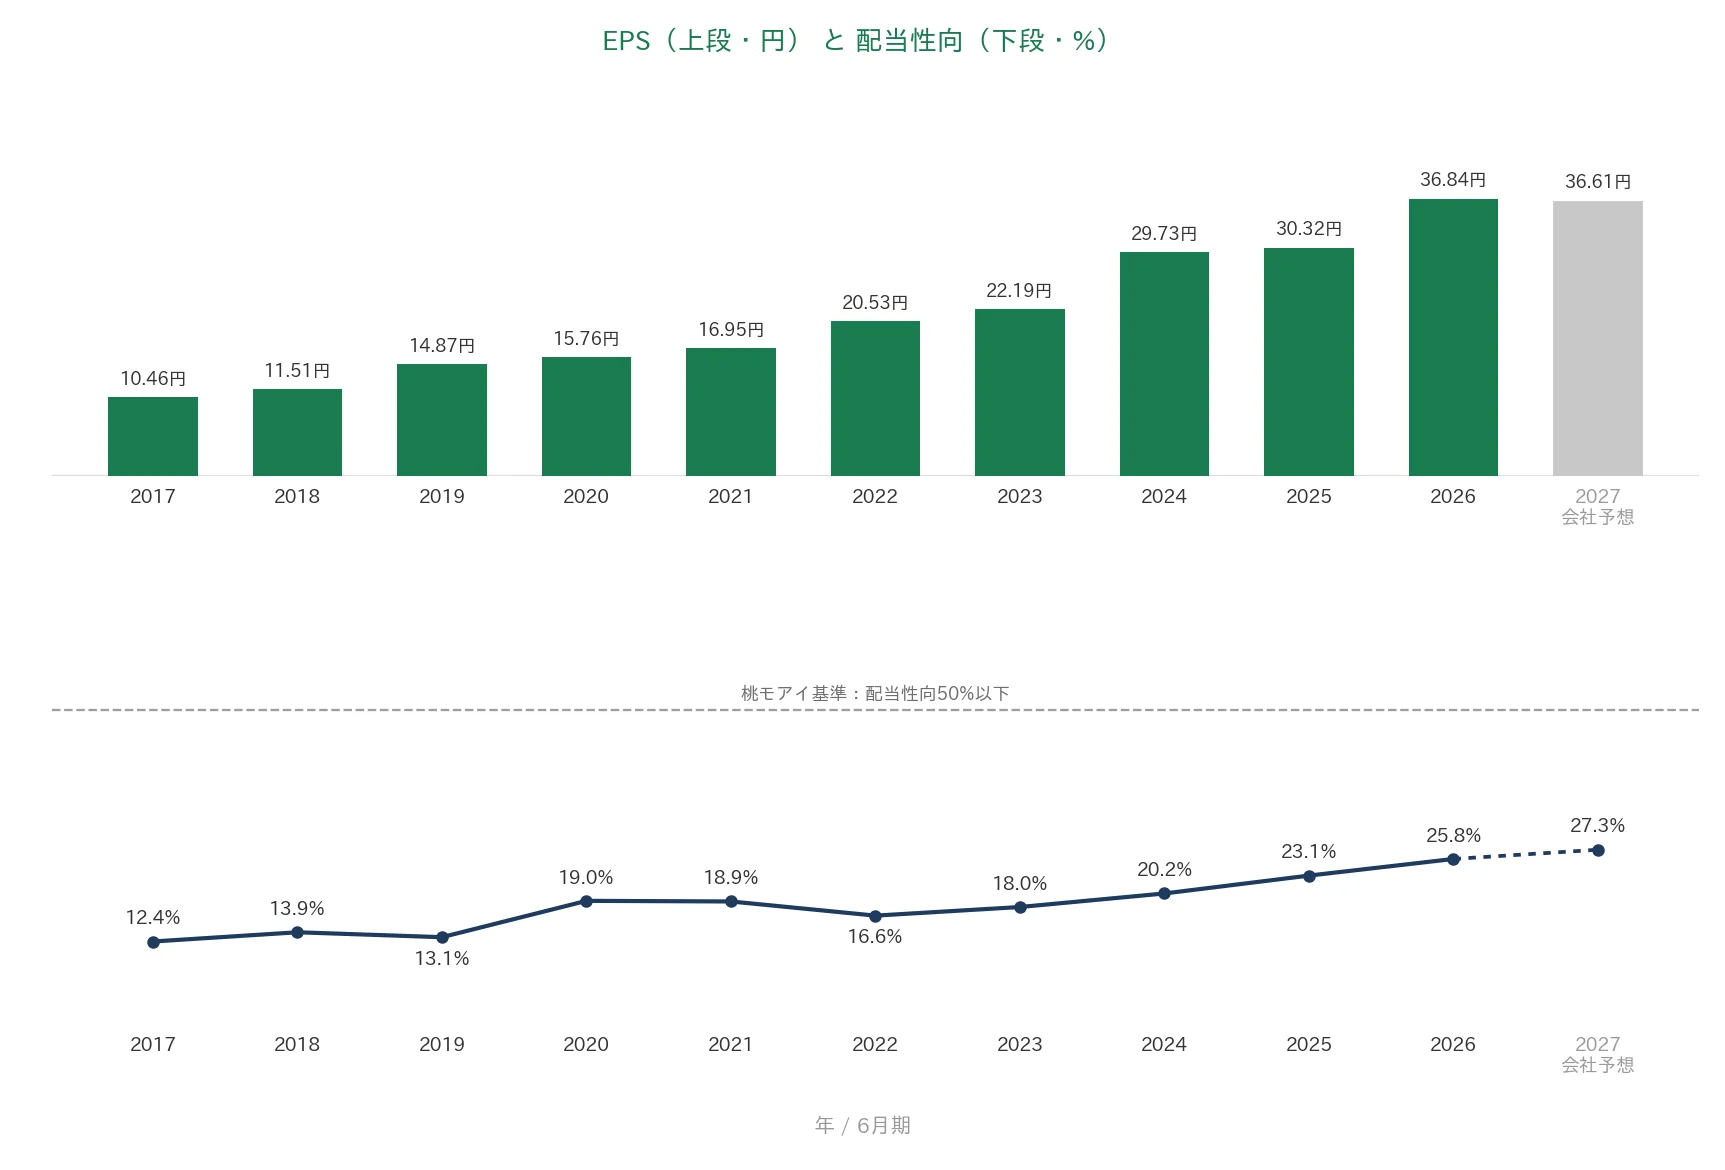
EPSは、調整後ベースで2017年6月期の10.46円から2026年6月期は36.84円へと、過去10年で約3.5倍に伸びました。途中で▲30%を超えるような急落はなく、ピークは直近の2026年6月期です。安定して増加傾向と判断しました。配当性向(利益のうち配当に回す割合)は、おおむね12〜26%で推移し、2026年6月期は25.8%でした。桃モアイ基準の50%以下を十分に満たしており、2027年6月期の会社予想ベースでも27.3%と、増配の余地が残っています。
営業活動によるCFと現金等
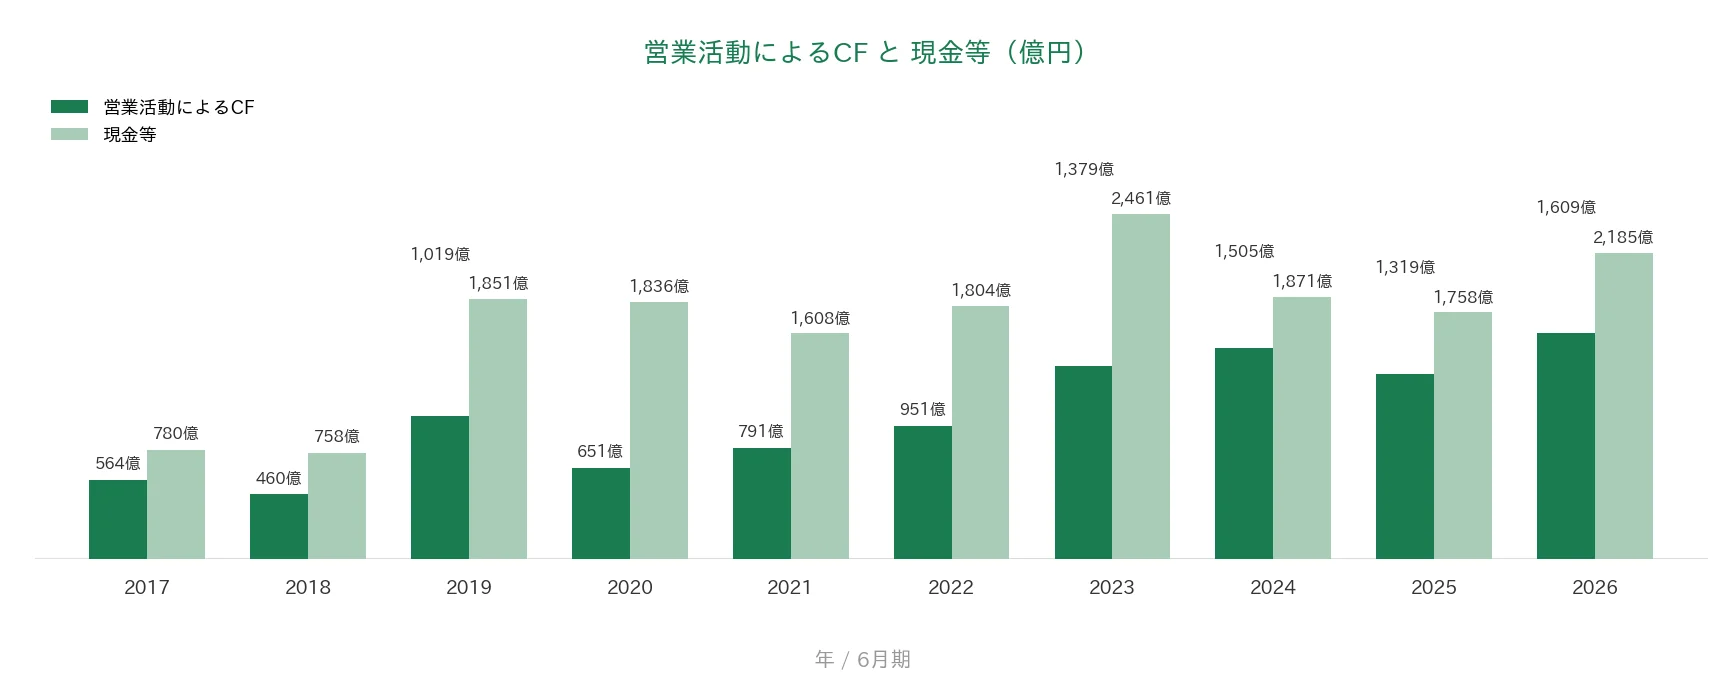
営業CF(本業で稼いだ現金)は、過去10年すべての期でプラスを確保しています。金額はおおむね460億円から1,609億円の間で推移し、2026年6月期は1,609億円と過去10年で最高でした。現金等(決算書の「現金及び現金同等物」)も2017年6月期の780億円から2026年6月期は2,185億円へと積み上がっています。年による振れはあるものの、差し引きでは大きく増えています。
自己資本比率
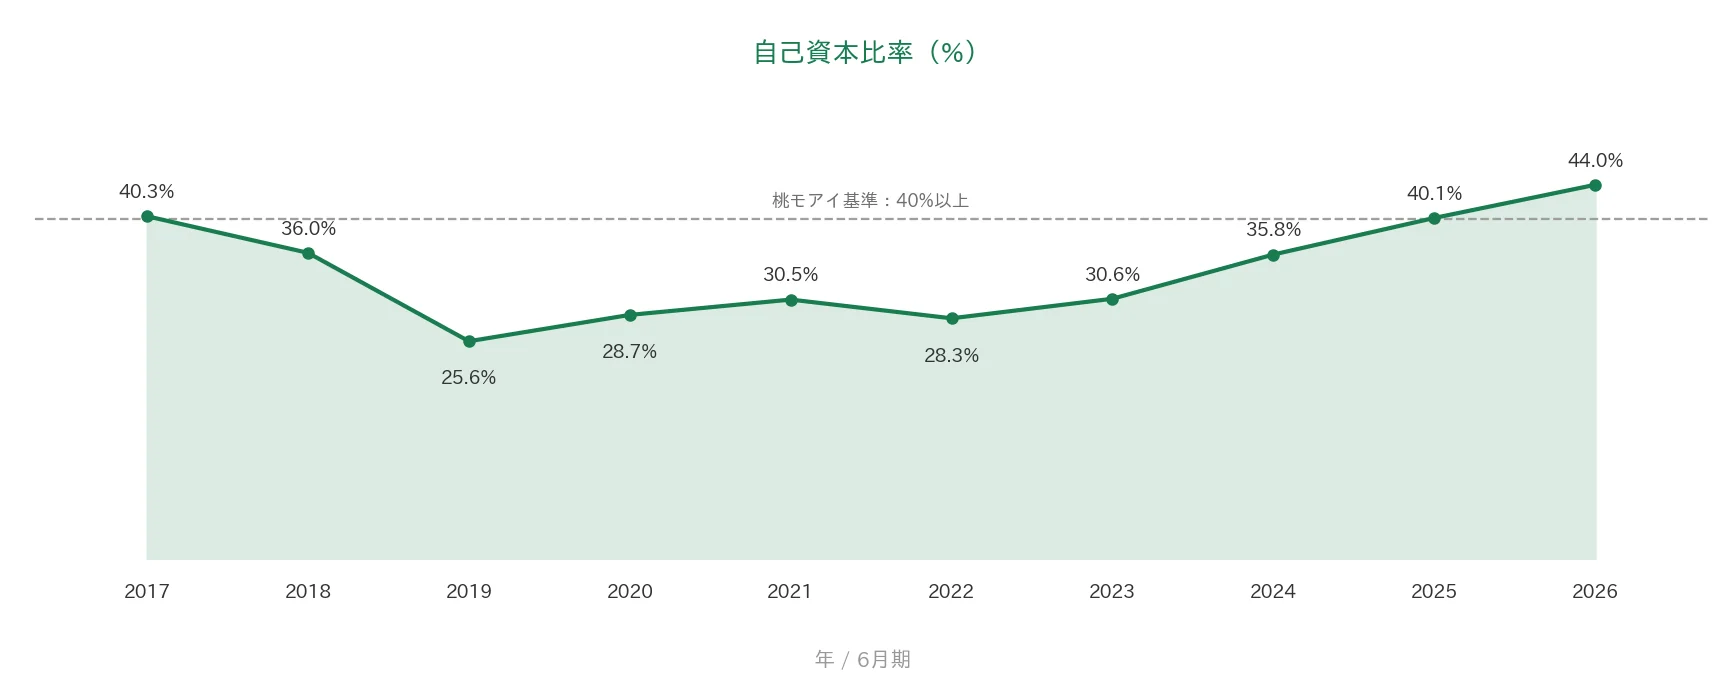
自己資本比率(会社の資産のうち、返す必要のないお金でまかなえている割合)は、2019年6月期に25.6%まで低下しました。これはユニーの完全子会社化などで総資産が大きく増えたことが主な背景です。その後は利益の積み上がりと借入金の返済で回復が続き、2026年6月期は44.0%と、桃モアイ基準の40%を2期連続で上回りました。財務の改善を受けて、2026年6月期には日本格付研究所(JCR)の格付けがA+からAA−へ引き上げられています。
注目ポイント
23年連続増配、株主還元は次のフェーズへ
PPIHは2026年6月期で23年連続増配と、国内でも有数の連続増配実績を持ちます。会社は減配をしない累進配当方針を掲げ、2026年6月期は業績好調を受けて期末配当を増額しました。目標としていた配当性向25%に到達し、株主還元は次のフェーズへ移行すると説明しています。長期的には総還元性向(配当と自社株買いの合計の割合)40%を意識し、2027年6月期中には自社株買いの実施も予定しています。
初の純利益1,000億円超え。国内外で成長が続く
2026年6月期の当期純利益は1,101億円と、初めて1,000億円を超えました。価格戦略による客数の増加に加え、免税売上は2,286億円(前期比131.2%)と過去最高を更新。会員基盤のmajicaは2,099万人まで拡大しています。売上高は過去10年で約3.0倍、EPSは約3.5倍に伸び、営業CFも2026年6月期は過去最高の1,609億円と、本業の成長が連続増配を支えています。
Olympic統合とロビン・フッドで首都圏シェア拡大へ
2026年7月1日に完全子会社化したOlympicグループは、M&A戦略の第一弾です。首都圏に集中する98店舗を、立地に応じてドン・キホーテ、MEGAドン・キホーテ、新業態「ロビン・フッド」へ3年間で業態転換する計画で、2031年6月期に売上高2,000億円・営業利益率6%を目指します。ロビン・フッドは2026年4月の1号店から期末までに5店舗を出店し、売上・客数とも計画を上回る立ち上がりです。一方で、利益率や外部環境には確認しておきたい点もあります。次の「投資の留意点」でくわしく説明します。
投資の留意点
8指標はすべてクリアしていますが、確認しておきたい点が3つあります。
第一に、営業利益率が過去に4%台まで低下した時期があり、2027年6月期も低下を見込む点です。2019〜2022年6月期の営業利益率は4%台で、桃モアイ基準の5%を下回っていました。当時はユニーの連結などが影響したとみられます。直近2期は7.2%まで回復していますが、会社は客数重視の価格戦略と成長投資を優先し、2027年6月期は6.7%へ一時的に低下する計画を示しています。利益率の水準がどこで下げ止まるかは確認しておきたいところです。
第二に、自己資本比率が一時25%台まで低下した経緯がある点です。2019年6月期にユニーを完全子会社化したことなどで総資産が大きく増え、自己資本比率は25.6%まで下がりました。その後は利益の積み上がりと借入金の返済で44.0%まで回復し、格付けも引き上げられています。ただ、会社はM&Aを成長戦略の柱の1つに位置づけており、今後も大型の買収があれば財務構成が動く可能性はあります。
第三に、外部環境の影響と統合に伴う先行投資がある点です。北米・アジアの海外事業が売上の約15%を占め、為替の変動が業績に影響します。免税売上は好調ですが、中国大陸向けの成長は鈍化しており、訪日客の動向にも左右されます。また、Olympicグループは改革への投資により2027年6月期に営業利益▲50億円を計画しており、黒字転換は2028年6月期の見込みです。原油高や人件費の上昇、価格競争の激化と合わせ、長期の視点で見守りたいところです。
まとめ
パン・パシフィック・インターナショナルHD(7532)は、2026年6月期で23年連続増配となった、8指標すべてをクリアした連続増配株です。強みと留意点を3点ずつにまとめると、次のとおりです。
【強み】
✅ 2026年6月期で23年連続増配。累進配当方針を堅持し、配当性向25.8%と増配の余地も残る
✅ 売上高は過去10年で約3.0倍・EPSも約3.5倍。当期純利益は初めて1,000億円を突破
✅ 営業CFは過去10年すべてプラス(2026年6月期は過去最高の1,609億円)。自己資本比率も44.0%へ改善
【留意点】
・営業利益率が過去に4%台まで低下した時期がある(2027年6月期も成長投資で6.7%へ低下する会社予想)
・自己資本比率が一時25%台まで低下した経緯(ユニー連結などによる。直近は44.0%へ回復)
・海外比率の拡大に伴う為替・インバウンド動向など外部環境の影響と、Olympicグループ改革の先行投資
12月・6月に配当権利が確定する銘柄です。予想配当利回りは1.09%と高くありませんが、本業の成長力と増配の継続力を見る1社として、今後の決算もチェックしていきます。
連続増配株への投資を始めるには、証券口座が必要です。どの証券会社で始めるか迷っている方は、こちらの記事で楽天証券とSBI証券を比較しています。
※会社概要・沿革・事業区分・経営計画(1996年の株式公開、ドン・キホーテ/ユニー/北米・アジアの事業構成、2026年6月期決算の実績、2025年10月1日付の1株→5株の株式分割、累進配当方針と総還元性向の考え方、Olympicグループの完全子会社化と中期経営計画、新業態ロビン・フッドの出店状況、格付けの引き上げなど)は、PPIHの2026年6月期 決算短信〔日本基準〕(2026年8月18日)・2026年6月期 決算業績説明資料、および会社公式サイトのIR情報に基づきます。自己資本比率(44.0%)は2026年6月期 決算短信の連結ベースの公表値です。連続増配年数は配当履歴(分割調整後)ベースで、会社公表の23期連続増配と一致します。
※本記事は情報提供を目的としており、特定の銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いいたします。