
最終更新日:2026年8月31日
11年連続増配・宿泊予約サイトを一元管理するシステムで営業利益率72.4%
こんにちは。10年以上連続増配株の情報を発信している桃モアイです。ホテルや旅館が複数の予約サイトに出す部屋の在庫と料金を、1つの画面でまとめて管理できるシステムを作っている会社があります。国内の宿泊需要が伸び悩むなかでも、2026年6月期の売上高は前期比10.5%増の24.1億円となりました。
今回は6月・12月に配当権利が確定する連続増配株の1社、手間いらず(証券コード:2477)を私独自の8指標で分析しました。
結論から言うと、手間いらずは8指標すべてをクリアしました。11年連続の増配に加えて、営業利益率72.4%・自己資本比率93.2%と、稼ぐ力と財務の両方が基準を大きく上回っています。理由も含めて、このあとひとつずつ分かりやすく説明します。
📊 株価・利回りの基準日:2026年8月28日時点の値です
📊 財務指標は2026年6月期(実績)の数値を使用しています
手間いらずとはどんな会社?
手間いらずは、ホテルや旅館などの宿泊施設に向けて、宿泊予約サイトコントローラー『TEMAIRAZU』シリーズを開発・提供しています。複数の予約サイトに出す部屋の在庫と料金を1つの画面でまとめて操作できる仕組みで、宿泊施設は在庫を手作業で直す手間や、二重予約のリスクを減らせます。2003年8月に「比較.com株式会社」として設立し、2006年3月に東証マザーズへ上場しました。2017年10月に現在の社名へ変更し、市場は東証一部・プライムを経て2023年10月から東証スタンダードです(会社の沿革)。
事業は2つです。2026年6月期の売上高24.1億円のうち、アプリケーションサービス事業が24.1億円で全体の99.8%を占めます。もう一方のインターネットメディア事業(比較サイト『比較.com』の運営)は約554万円で0.2%です(2026年6月期 決算短信p.14)。
売上の内訳は、月額固定収入が18.0億円(74.4%)、予約数に応じて増減する月額変動収入が5.6億円(23.3%)、その他が0.6億円(2.3%)です(同p.16)。毎月決まった利用料が積み上がるストック型の収益構造で、会社は解約率が低い水準を保っていると説明しています(2026年6月期 決算説明資料p.23)。
2026年6月期は、海外の販売チャネルとの接続を大きく広げた1年でした。東南アジアの『Traveloka』、インドネシア最大手の『Tiket.com』、全世界300以上のチャネルにつながる『DerbySoft』、アジア最大級の旅行体験予約サイト『KKday』などとの連携を順次始めています。また、NTTデータとの協業で、海外の予約サイト経由の宿泊予約から決済・精算までを自動化するサービスも、Agodaとの連携を第一弾として提供を開始しました(2026年6月期 決算短信p.2)。なお連結子会社はなく、決算は非連結(単体)です。
会社の基本情報は次のとおりです。
上場市場:東証スタンダード
業種:情報・通信業
決算月:6月
連続増配:11年(2026年6月期時点)
現在の株価:3,155円(2026年8月28日時点)
予想配当利回り:1.68%(2027年6月期 会社予想配当53円ベース)
配当権利確定:6月・12月(年2回)
配当情報
手間いらずは増配を続けていて、2026年6月期で11年連続増配になりました。1株あたりの年間配当は、2026年6月期の実績で44.5円(中間16円・期末28.5円、前期比6.5円の増配)です。2027年6月期の会社予想は53円(中間20円・期末33円)で、予想どおりなら12期連続の増配になります。
配当は年2回で、中間配当は2019年11月に配当方針を変えて始めたものです。配当性向(利益のうち配当に回す割合)は近年22〜23%で推移してきました。なお会社は2026年8月7日に配当方針を変更し、配当性向の目安を22.5%から23.5%へ引き上げています(2027年6月期より適用)。資本効率の向上と株主還元の充実を図るためと説明しており、2027年6月期の会社予想の配当性向も23.5%です(2026年6月期 決算短信「配当の状況」、2026年8月7日「配当方針の変更に関するお知らせ」)。
| 項目 | 内容 |
|---|---|
| 株価 | 3,155円(2026年8月28日時点) |
| 予想配当利回り | 1.68%(2027年6月期 会社予想配当53円ベース) |
| 連続増配年数 | 11年(2026年6月期時点) |
| 配当性向 | 23.1%(2026年6月期 実績) |
※出典:株価は東京証券取引所の終値(2026年8月28日)、配当は決算短信。予想配当利回りは2027年6月期の会社予想配当53円に基づき、株価の変動により変わります。配当性向は2026年6月期の実績(44.5円÷EPS192.25円=23.1%・決算短信の公表値と一致)です。連続増配年数は配当実績ベース(IRBANK)で、2016年6月期を増配1年目として11年と数えています(2015年6月期が初めての配当のため、比較の起点は翌期としています)。
いちばん右の薄いグレーの棒は会社予想(2027年6月期)です。
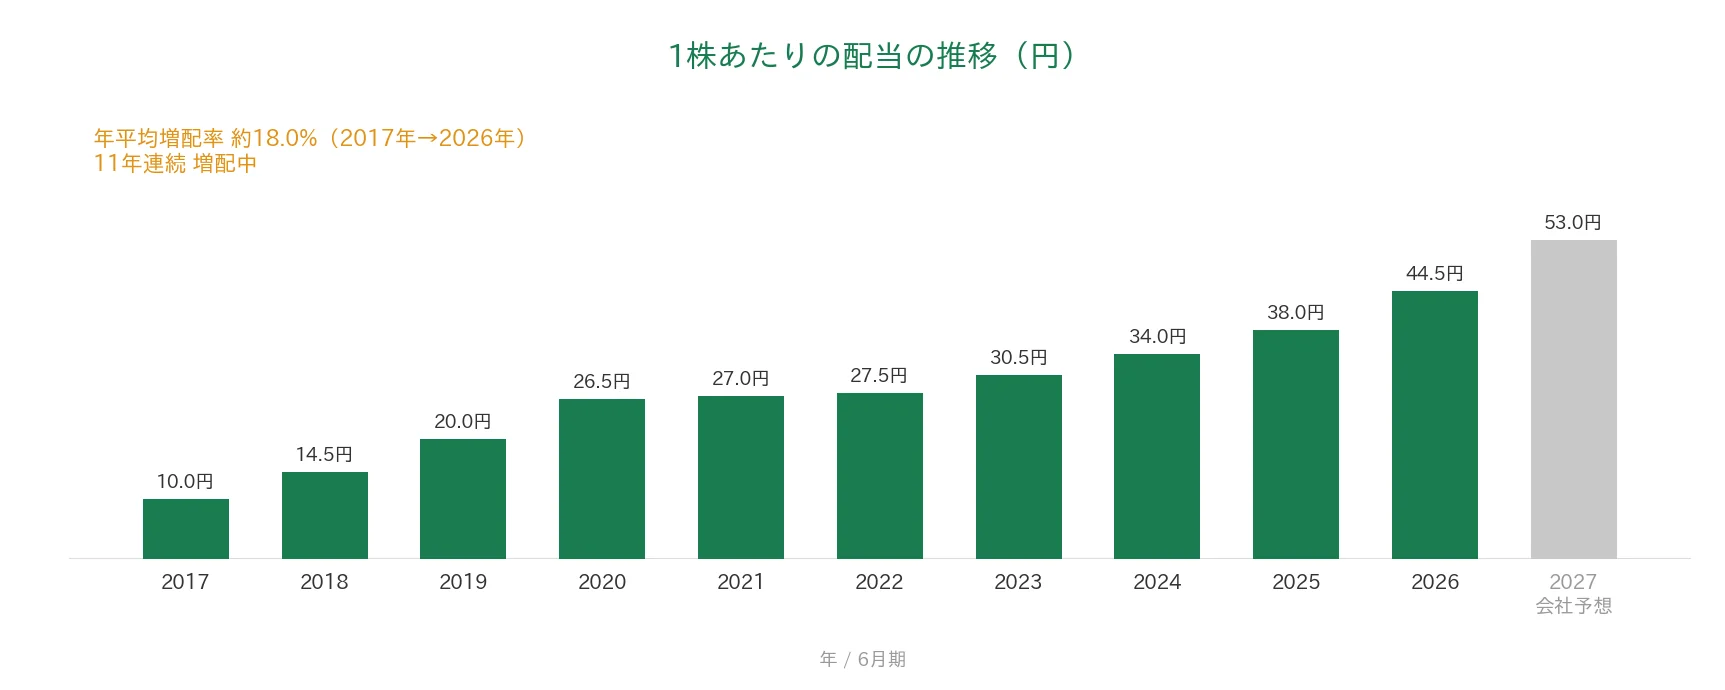
1株あたりの配当は、2017年6月期の10円から2026年6月期の44.5円まで増えました。毎年ならすと約18.0%ずつ増やしてきた計算です。なおこの数字は前回の記事より低くなっていますが、グラフが扱う10年の起点が2016年6月期から2017年6月期に移ったためです。直近5年(2021年6月期の27円から2026年6月期の44.5円)に絞ると、年平均は約10.5%です。
8指標分析の結果
ここからは、手間いらずを私独自の8指標で見ていきます。
8指標の詳しい説明はこちらの記事をご覧ください。
なお私が確認する8つの指標は、売上高・EPS(1株あたりの利益)・営業利益率・自己資本比率・営業活動によるCF(以下、営業CF)・現金等・1株あたりの配当・配当性向です。
| 指標 | 基準 | 手間いらず | 判定 |
|---|---|---|---|
| 売上高 | 増加傾向 | 9.2億円→24.1億円(過去10年で約2.6倍) | ✅ |
| EPS(1株あたりの利益) | 安定して増加傾向 | 49.5円→192.3円(過去10年で約3.9倍) | ✅ |
| 営業利益率 | 5%以上 | 72.4%(直近期・実績) | ✅ |
| 自己資本比率 | 40%以上 | 93.2%(直近期・実績) | ✅ |
| 営業活動によるCF | 過去10年すべてプラス | 全期間プラス(2.9億〜11.6億円) | ✅ |
| 現金等 | 増加傾向 | 24.1億円→64.1億円(過去10年で約2.7倍) | ✅ |
| 1株あたりの配当 | 10年以上連続増配 | 11年連続増配 | ✅ |
| 配当性向 | 50%以下 | 23.1%(直近期・実績) | ✅ |
※判定欄の✅は桃モアイ基準を満たした指標です。
※財務指標は2026年6月期(実績)。IRBANKおよび決算短信・決算説明資料をもとに桃モアイが独自に分析しています。「増加傾向」「安定して増加傾向」は過去10年の長期トレンドで判定し、一時的な減少はクリア扱いとしています。手間いらずは日本基準・非連結(単体)決算で、連結子会社はありません。2026年6月期は増収増益で、8指標すべてをクリアしました。EPS(192.25円)と営業利益率(72.4%)は決算短信の公表値を使用しており、グラフの値ラベルは小数第一位まで表示しています。現金等は2026年6月期に前期比2.7%減となりましたが、これは自己株式の取得によるもので、10年の長期トレンドではクリア扱いとしています。金額は小数第一位までを四捨五入して表示しています。投資判断の参考としてご活用ください。
グラフで見る業績の推移(過去10年・2017年〜2026年実績+2027年予想)
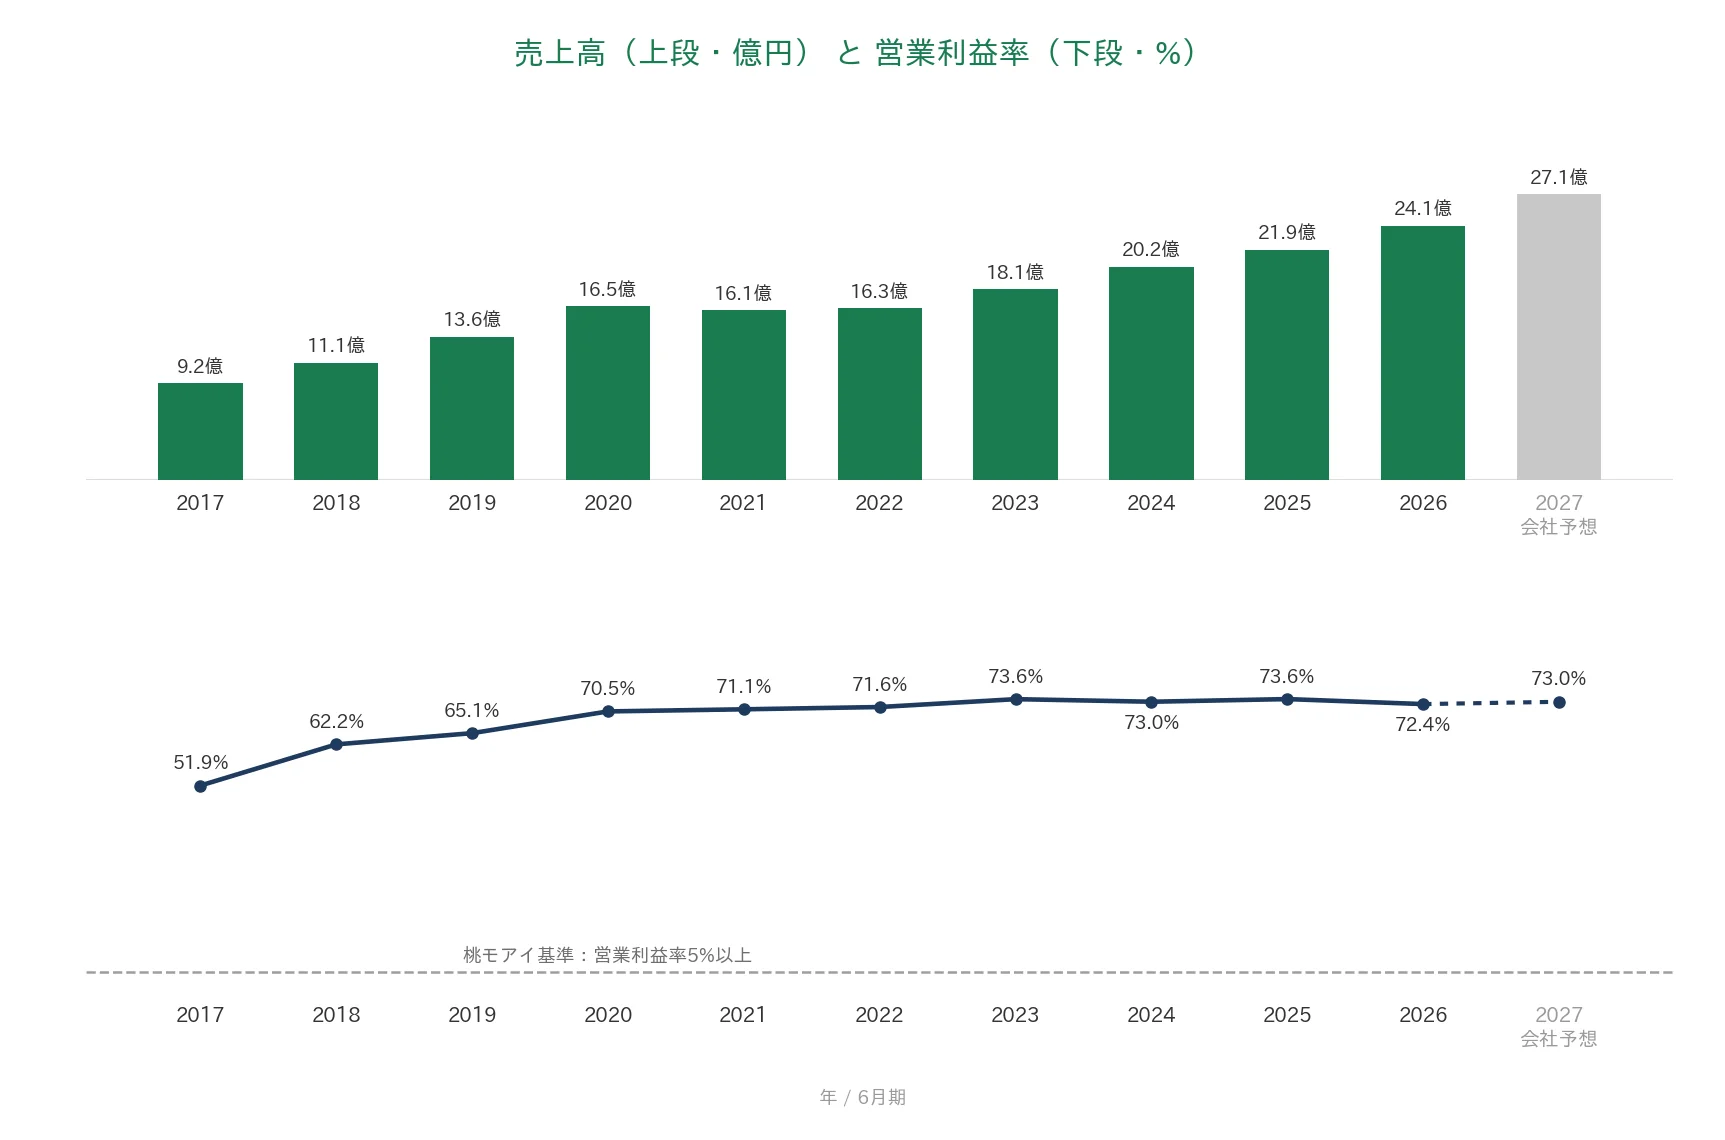
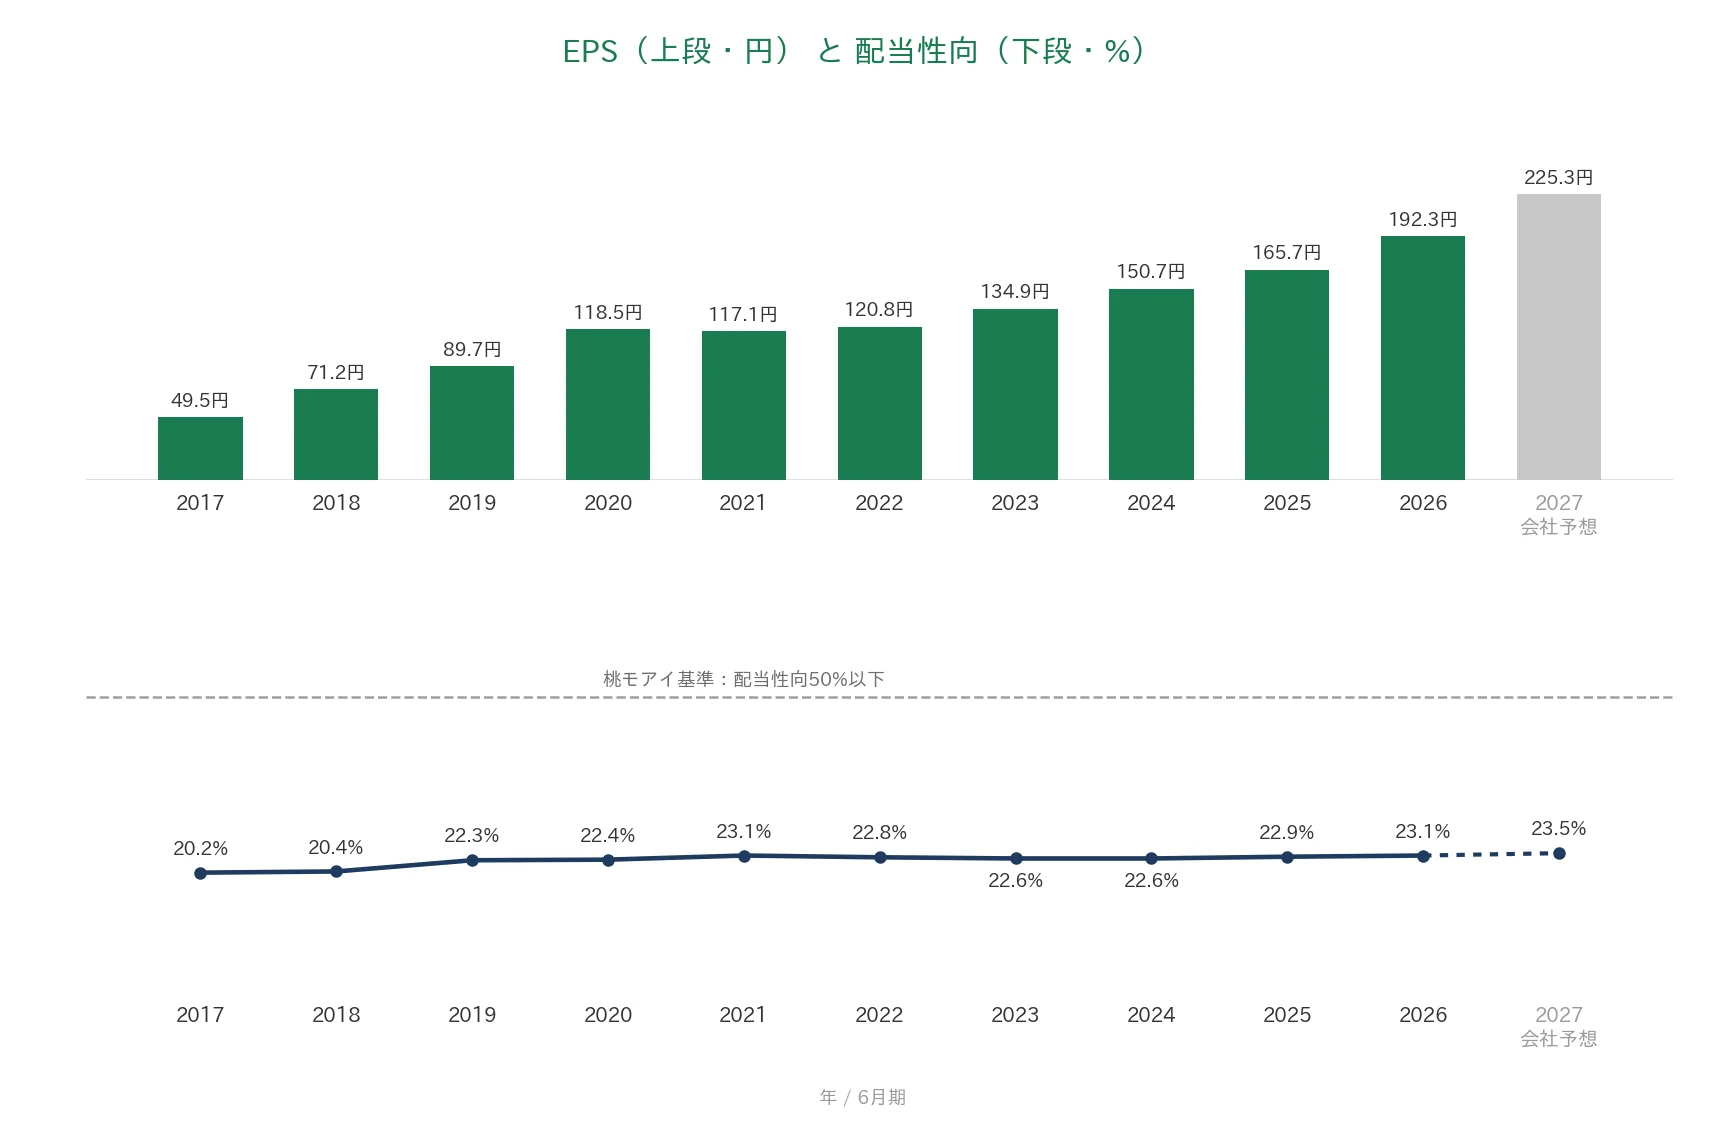
ここからは、過去10年の業績をグラフで見ていきます。年はいずれも6月期です。会社予想のある系列は、いちばん右にグレーで2027年6月期の予想を示しています。
売上高と営業利益率
売上高は、2017年6月期の9.2億円から2026年6月期の24.1億円へと、過去10年で約2.6倍に増えました。前期を下回ったのは、コロナ禍で宿泊需要が落ち込んだ2021年6月期の1回だけで、その減少幅も2.4%にとどまります。営業利益率(売上に対する本業のもうけの割合)は51.9%から72.4%まで上がりました。月額利用料が中心のため、売上が増えても費用が同じようには増えず、利益率が上がりやすい構造です。なお2027年6月期の会社予想は売上高27.1億円・利益率73.0%で、増収と、利益率のわずかな上昇を見込んでいます。
EPS(1株あたりの利益)と配当性向
EPSは、2017年6月期の49.5円から2026年6月期の192.3円へと、過去10年で約3.9倍に増えました。単年で30%を超える急落はなく、いちばん大きな下げでも2021年6月期の1.2%減です。基準の「安定して増加傾向」を満たしています。
配当性向は、過去10年で20.2〜23.1%と基準の50%を大きく下回って推移し、2026年6月期は23.1%でした。利益の伸びに合わせて配当を増やしてきたため、比率はほぼ一定です。なお2027年6月期の会社予想は23.5%です。
営業活動によるCFと現金等
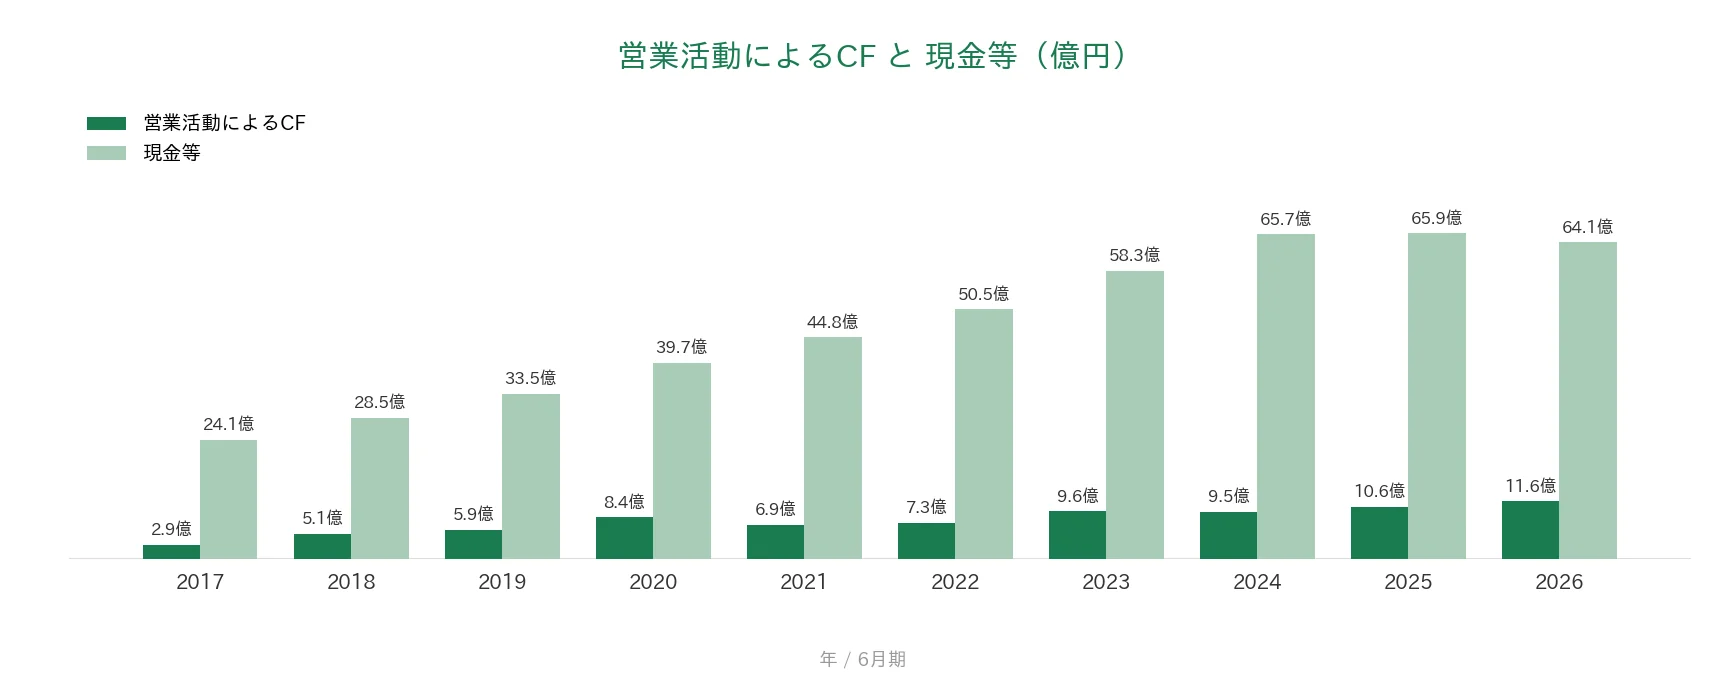
営業CF(本業で稼いだ現金)は、過去10年のレンジが2.9億〜11.6億円で、すべての年がプラスでした。直近の2026年6月期は11.6億円で、過去10年で最も多い水準です。現金等(手元の現金)は、2017年6月期の24.1億円から2026年6月期の64.1億円へと約2.7倍に増えました。直近1年は2.7%減っていますが、これは自己株式の取得に10.5億円を使ったためです(2026年6月期 決算短信p.4)。有利子負債はなく、総資産71.5億円の9割近くを現金等が占めます。
自己資本比率
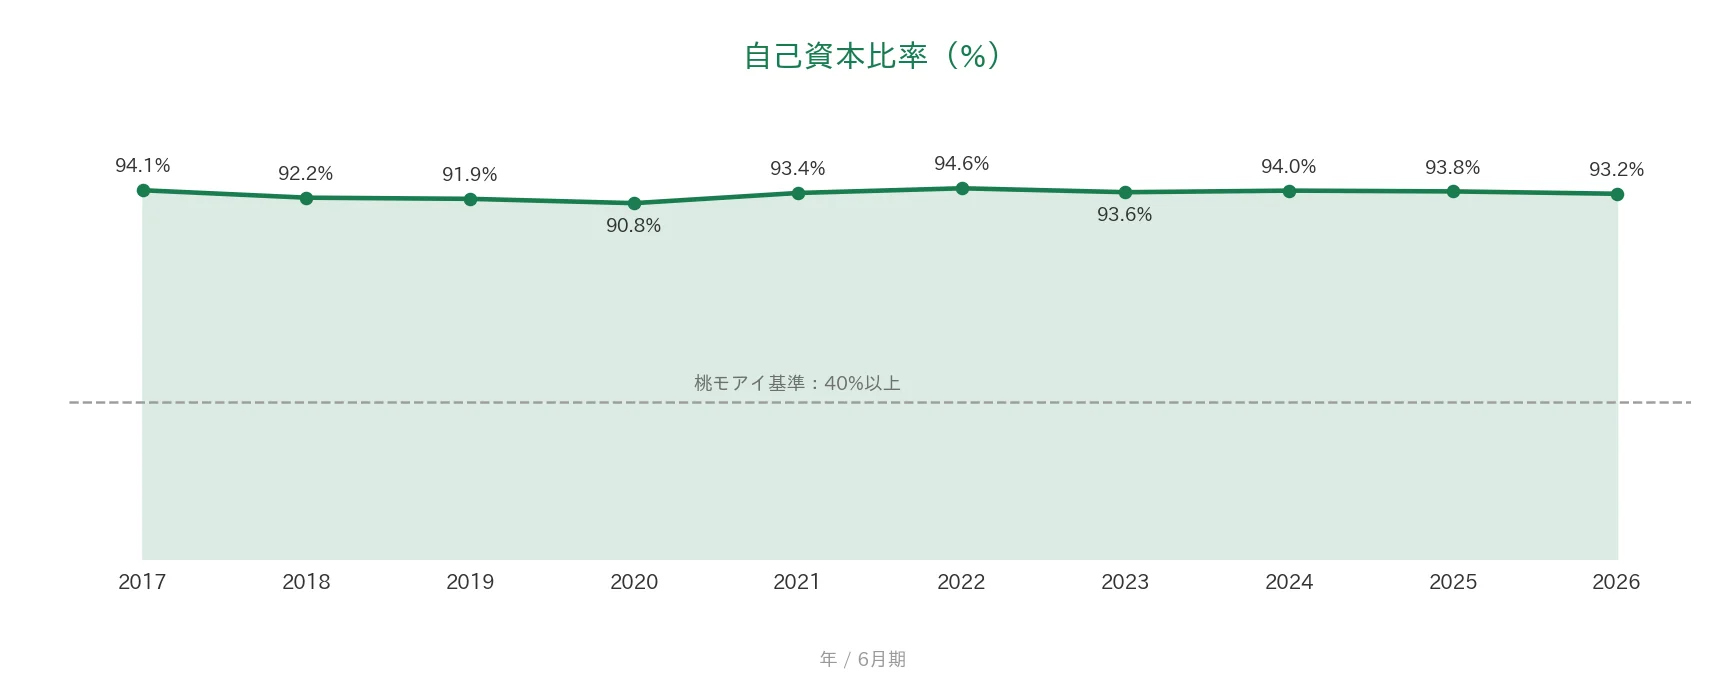
自己資本比率(会社の資産のうち、返す必要のないお金でまかなえている割合)は、過去10年90.8〜94.6%で推移し、直近は93.2%です。基準の40%を大きく上回ります。借入金がなく、負債の中身は未払法人税等や契約負債などに限られ、固定負債はありません(2026年6月期 決算短信p.8)。
注目ポイント
月額課金が中心のストック型で、営業利益率72.4%
売上のおよそ4分の3は、毎月決まって入ってくる月額固定収入です。利用料が積み上がる形のため、売上が増えても費用は同じようには増えません。その結果、営業利益率は10年前の51.9%から72.4%まで上がりました。会社は解約率が低い水準を保っていると説明しています(2026年6月期 決算説明資料p.23)。
有利子負債ゼロ・自己資本比率93.2%の財務
2026年6月期末の総資産71.5億円に対し、現金等は64.1億円です。借入金はなく、固定負債もありません(2026年6月期 決算短信p.8)。営業CFも11.6億円と過去10年で最も多く、稼いだ現金がそのまま手元に積み上がる形になっています。手元資金に厚みがあるため、増配と自己株式の取得を同時に進めても財務の余裕は保たれています。
11年連続増配に自己株式の取得を重ね、総還元率109.5%
2026年6月期は、配当2.4億円に加えて自己株式の取得に10.4億円(取得総額ベース。キャッシュ・フロー計算書上の支出は10.5億円)を充てました。この2つを合わせた金額を純利益11.7億円で割った総還元率は109.5%で、その年に稼いだ利益を上回る金額を株主に還元した計算になります(2026年6月期 決算説明資料p.10)。自己株式の取得は2026年6月にも新たに決議され、上限3億円の枠で続いています。
いっぽうで、収益の集中や利益の伸び方には確認しておきたい点もあります。次の「投資の留意点」でくわしく説明します。
投資の留意点
強みのある会社ですが、確認しておきたい点が3つあります。
第一に、収益が宿泊業界のひとつの事業に集中している点です。
2026年6月期は、売上の99.8%をアプリケーションサービス事業が占めます。もう一方のインターネットメディア事業は、検索エンジンのアルゴリズムの影響でサイトへの訪問が減り、2026年6月期の売上は前期比48.8%減の約554万円、セグメント損失は約243万円でした(2026年6月期 決算短信p.3・p.14)。会社は2027年6月期も同事業の減益を見込んでいます。宿泊需要が落ち込めば、業績はそのまま影響を受けます。
第二に、足元で国内の宿泊需要が伸び悩んでいる点です。
観光庁の調査によると、2025年7月から2026年5月までの国内の延べ宿泊者数は前年同期比で約3.3%減、うち外国人の延べ宿泊者数は約4.2%減となりました(2026年6月期 決算短信p.2)。旅行消費額は年間ベースでは過去最高水準を維持しているものの、直近の四半期では宿泊旅行消費額が前年同期比で減っています。会社は2027年6月期に12.4%の増収を計画していますが、その前提には宿泊需要が高い水準を保つことが置かれています。
第三に、予想配当利回りが1.68%と控えめな点です。
株価が高いから利回りが低いというより、配当性向が23.1%と低く、利益の多くを事業と自己株式の取得に回しているためです。株価3,155円で計算すると、PERは14.0倍、PBRは2.8倍です(2027年6月期の会社予想EPS225.27円、2026年6月期末の1株純資産1,123.06円で算出)。また1単元(100株)の購入には約31.6万円が必要です。まとまった資金を用意しにくい場合は、1株から買える単元未満株の制度を使う方法もあります。
まとめ
手間いらず(2477)は、2026年6月期で11年連続増配となった、8指標すべてをクリアした連続増配株です。強みと留意点を3点ずつにまとめると、次のとおりです。
【強み】
✅ 月額課金が中心のストック型で、営業利益率72.4%
✅ 有利子負債ゼロ・自己資本比率93.2%の財務
✅ 11年連続増配に自己株式の取得を重ね、総還元率109.5%
【留意点】
・売上の99.8%が宿泊業界向けの1事業に集中している
・国内の延べ宿泊者数が前年同期比で減っている
・予想配当利回りは1.68%と控えめで、1単元は約31.6万円
配当の権利確定は6月・12月の年2回です。利回りは高くありませんが、増配のペースと財務の厚みをあわせて見ておきたい銘柄です。
連続増配株への投資を始めるには、証券口座が必要です。どの証券会社で始めるか迷っている方は、こちらの記事で楽天証券とSBI証券を比較しています。
※出典:手間いらず 2026年6月期 決算短信・2026年6月期 決算説明資料・2026年8月7日「配当方針の変更に関するお知らせ」、IRBANK、東京証券取引所の終値(2026年8月28日)。
※本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。