
最終更新日:2026年10月23日
14年連続増配・世界初のミニショベルを生んだ小型建設機械メーカー(8つの指標すべてをクリア)
こんにちは。10年以上連続増配株の情報を発信している桃モアイです。世界で初めてミニショベルを開発した、長野県の小型建設機械メーカーをご存じでしょうか。
今回は2月に配当権利が確定する連続増配株の1社、竹内製作所(証券コード:6432)を私独自の8指標で分析しました。
結論から言うと、竹内製作所は8つの指標すべてをクリアでした。2013年2月期以降、減配をはさまずに増配を続け、2026年2月期で14年連続増配となっています。売上高は過去10年で約2.7倍に伸び、自己資本比率83.0%・営業利益率16.7%と、財務と本業の利益率はともに高水準です。2027年2月期は、2026年10月に業績予想と配当予想がともに上方修正され、増収増益を見込んでいます。
📊 株価・利回りの基準日:2026年10月15日時点の値です
📊 財務指標は2026年2月期(実績)の数値を使用しています
竹内製作所とはどんな会社?
竹内製作所は、ミニショベルや油圧ショベル、クローラーローダーといった小型の建設機械をつくるメーカーです。1963年に長野県坂城町で設立し、1971年に世界で初めてミニショベルを、1986年には世界で初めてクローラーローダーを開発しました。ニッチな小型建機の分野で世界に先がけてきた会社で、現在は東証プライム市場に上場しています。
主力製品は3つあります。ミニショベル(製品質量6トン未満)・油圧ショベル(6トン以上)は、住宅の基礎工事や水道・ガス管の配管工事などに使われます。クローラーローダーは、掘った土砂の運搬や整地に向いた機械で、アーム先端の道具を替えると農作業や森林整備、災害復旧などにも使えます。このほかクローラーキャリア(運搬車)もそろえています。
竹内製作所の大きな特徴は、売上のほとんどが海外という点です。海外売上比率は約99%で、最大の販売先は北米(アメリカ・カナダ)、次いで欧州です(地域別売上は北米57.0%・欧州39.7%。2026年2月期・2027年2月期 第2四半期決算参考資料p.2)。世界各地の住宅工事やライフライン(電気・ガス・上下水道)の整備工事で製品が使われています。
会社は第4次中期経営計画(2026年2月期〜2028年2月期)で「Building Excellence」を掲げ、連結売上高3,000億円への挑戦を打ち出しています。需要拡大が見込めるクローラーローダーの増産へ、青木工場の隣接地に新工場の建設も進めています。総投資額の見込みは246億円、稼働開始は2029年5月ごろの予定です(2026年10月に計画を見直し)。
会社の基本情報は次のとおりです。
上場市場:東証プライム
業種:機械
決算月:2月
連続増配:14年(2026年2月期時点)
現在の株価:7,510円(2026年10月15日時点)
予想配当利回り:3.26%(2027年2月期 会社予想ベース)
配当権利確定:2月末(2026年2月期まで年1回。2027年2月期から中間配当を新設し、8月・2月の年2回)
配当情報
竹内製作所は2013年2月期以降、減配をはさまずに増配を続けており、2026年2月期で14年連続増配となりました。年間配当は2026年2月期の実績が210円(期末のみ)でした。2027年2月期の会社予想は245円で、前期から35円の増配となる見通しです(2026年10月13日に220円から上方修正)。2027年2月期からは年2回の配当に切り替わり、中間配当110円(11月11日支払い開始)と期末配当135円の予定です。実現すれば15年連続増配となる見通しです。
| 項目 | 内容 |
|---|---|
| 株価 | 7,510円(2026年10月15日時点) |
| 予想配当利回り | 3.26%(2027年2月期 会社予想ベース) |
| 連続増配年数 | 14年(2026年2月期時点) |
| 配当性向 | 34.3%(2026年2月期 実績) |
出典:株価は東証終値(2026年10月15日時点)、配当は2026年2月期決算短信および2027年2月期の会社予想。予想配当利回りは2027年2月期の会社予想配当(245円・2026年10月13日修正後)に基づきます。株価変動により利回りは変わります。配当性向は2026年2月期の実績で、年間配当210円÷EPS611.92円で約34.3%です(決算短信の公表値と一致)。連続増配年数は、無配だった2010・2011年2月期を経て2012年2月期に復配し、増配に転じた2013年2月期を起点として数えており、2026年2月期で14年連続です(2027年2月期予想が実現すれば15年連続)。媒体によっては復配年を含めて「15期連続増配」と表記される場合があります。
いちばん右の薄いグレーの棒は会社予想(2027年2月期)です。
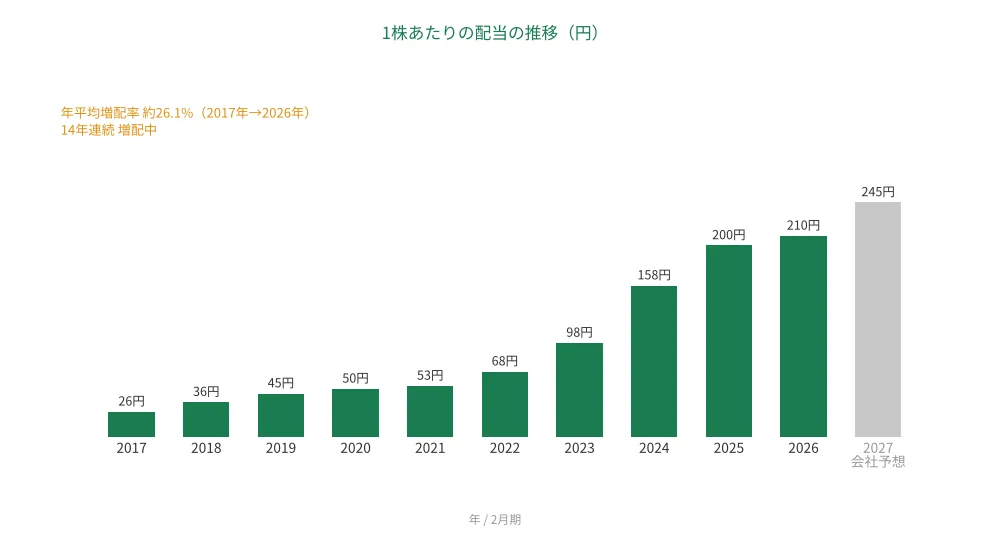
1株あたりの配当は2017年2月期の26円から2026年2月期は210円へと、過去10年で約8倍に増えてきました(2017年から2026年までの9年間で、年平均約26.1%の増配ペース)。2024年2月期の158円には創業60周年の記念配当5円を含みますが、翌年以降も増配は続いています。減配を一度もはさまず、増配ペースがしっかりしている点が特徴です。
8指標分析の結果
ここからは、竹内製作所を私独自の8指標で見ていきます。
8指標の詳しい説明はこちらの記事をご覧ください。
なお私が確認する8つの指標は、売上高・EPS(1株あたりの利益)・営業利益率・自己資本比率・営業活動によるCF(以下、営業CF)・現金等・1株あたりの配当・配当性向です。
| 指標 | 基準 | 竹内製作所 | 判定 |
|---|---|---|---|
| 売上高 | 増加傾向 | 830億円→2,252億円(過去10年で約2.7倍) | ✅ |
| EPS(1株あたりの利益) | 安定して増加傾向 | 162.0円→611.9円(過去10年で約3.8倍) | ✅ |
| 営業利益率 | 5%以上 | 16.7% | ✅ |
| 自己資本比率 | 40%以上 | 83.0% | ✅ |
| 営業活動によるCF | 過去10年すべてプラス | 全期間プラス(54〜246億円) | ✅ |
| 現金等 | 増加傾向 | 236億円→562億円(過去10年で約2.4倍) | ✅ |
| 1株あたりの配当 | 10年以上連続増配 | 14年連続増配 | ✅ |
| 配当性向 | 50%以下 | 34.3% | ✅ |
※判定欄の✅は桃モアイ基準を満たした指標です。
※財務指標は2026年2月期(実績)。IRBANKおよび決算短信のデータをもとに桃モアイが独自に分析(EPSは決算短信の1株当たり当期純利益611.92円を使用)。なお8指標の「増加傾向」「安定して増加傾向」は過去10年の長期トレンドで判定しており、一時的な増減はその範囲で判断しています。8指標すべてをクリア。金額は億円未満を切り捨てて表示しています。投資判断の参考としてご活用ください。
グラフで見る業績の推移(過去10年・2017年〜2026年実績+2027年予想)
ここからは、過去10年の業績をグラフで確認していきます。薄いグレーの棒は会社予想(2027年2月期)です。
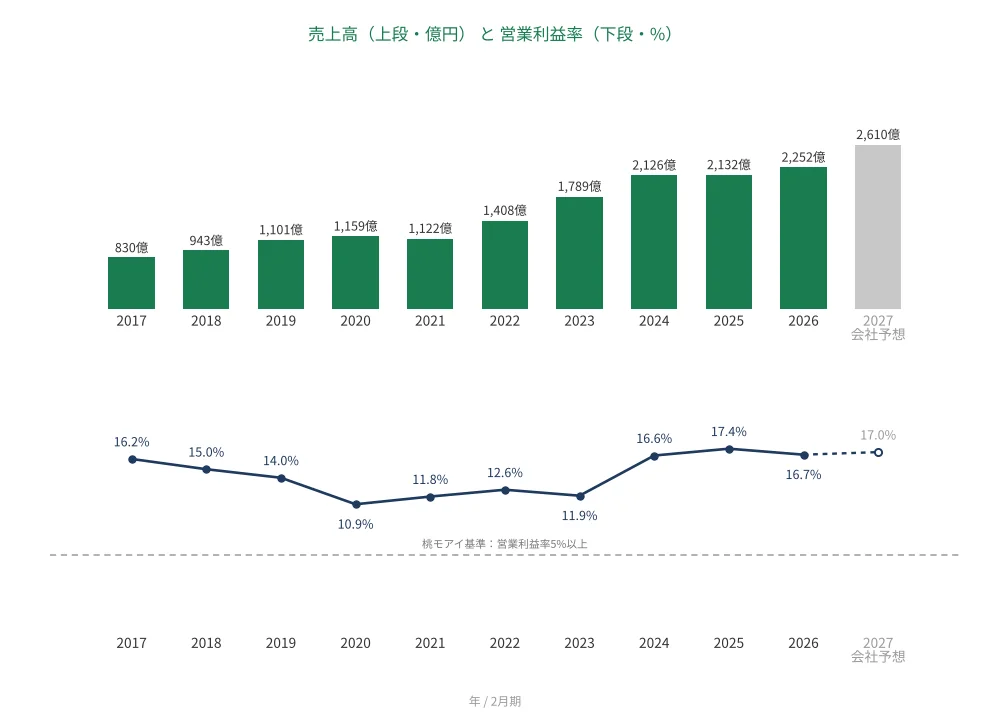
売上高と営業利益率
売上高は2017年2月期の830億円から、2026年2月期は2,252億円へと、過去10年で約2.7倍に伸びています。北米での販売拡大や製品の値上げが伸びをけん引してきました。2027年2月期は2,610億円の会社予想です(2026年10月に2,440億円から上方修正)。営業利益率(売上に対する本業のもうけの割合)は、過去10年でおおむね11〜17%台で推移し(最も低い2020年2月期でも約11%)、2026年2月期は16.7%でした。桃モアイ基準の5%を安定して大きく上回っています。
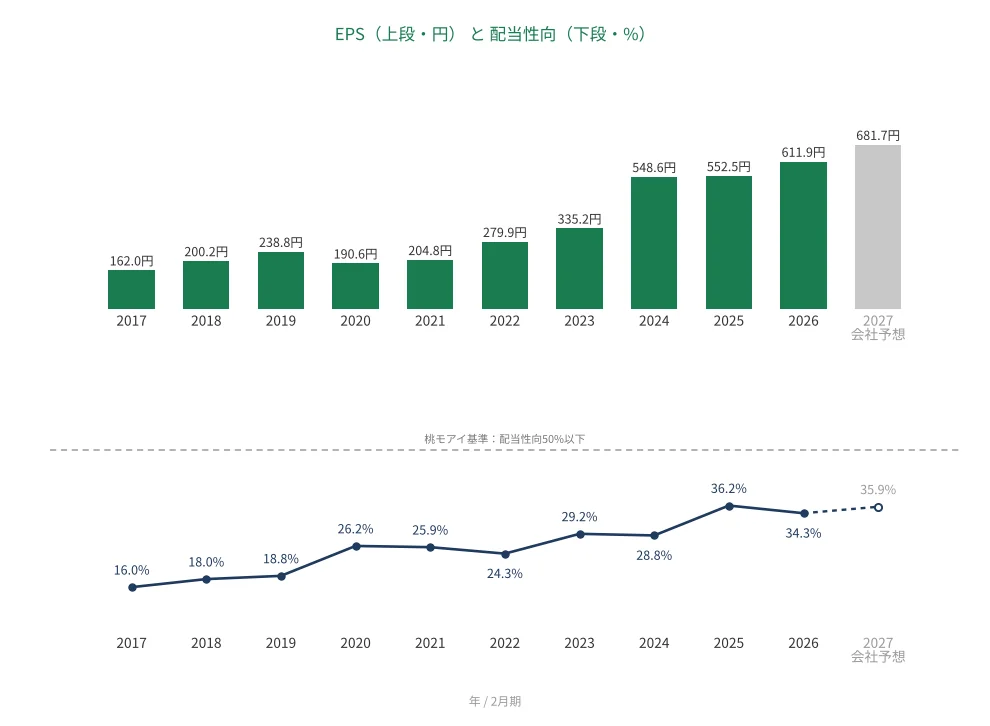
EPS(1株あたりの利益)と配当性向
EPS(1株あたりの利益)は、2017年2月期の162.0円から、2026年2月期は611.9円へと、過去10年で約3.8倍に増えています。2020年2月期にいったん減少しましたが、その後は右肩上がりで最高益を更新してきました。配当性向(利益のうち配当に回す割合)は、過去10年でおおむね16〜36%台で推移し、直近の2026年2月期は34.3%でした。桃モアイ基準の50%を下回る水準です。
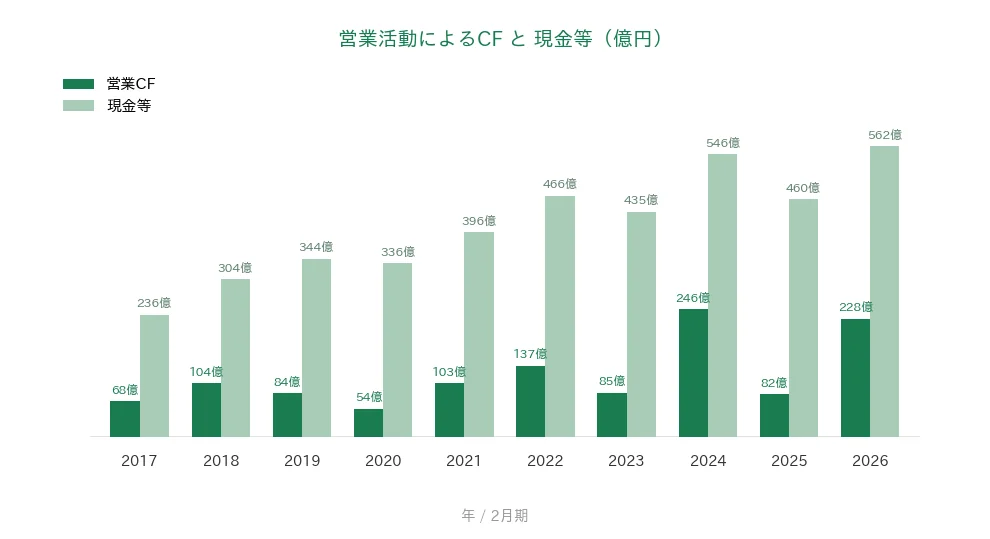
営業活動によるCFと現金等
営業CF(本業で稼いだ現金)は、過去10年すべてプラスを確保しています。水準は54〜246億円で、年によって振れはありますが、2026年2月期は運転資本の改善などにより228億円でした。現金等(決算書の「現金及び現金同等物」)は、2017年2月期の236億円から2026年2月期は562億円へと、過去10年で約2.4倍に増えています。本業で安定して現金を生み出し、手元資金を積み上げてきた財務体質がうかがえます。
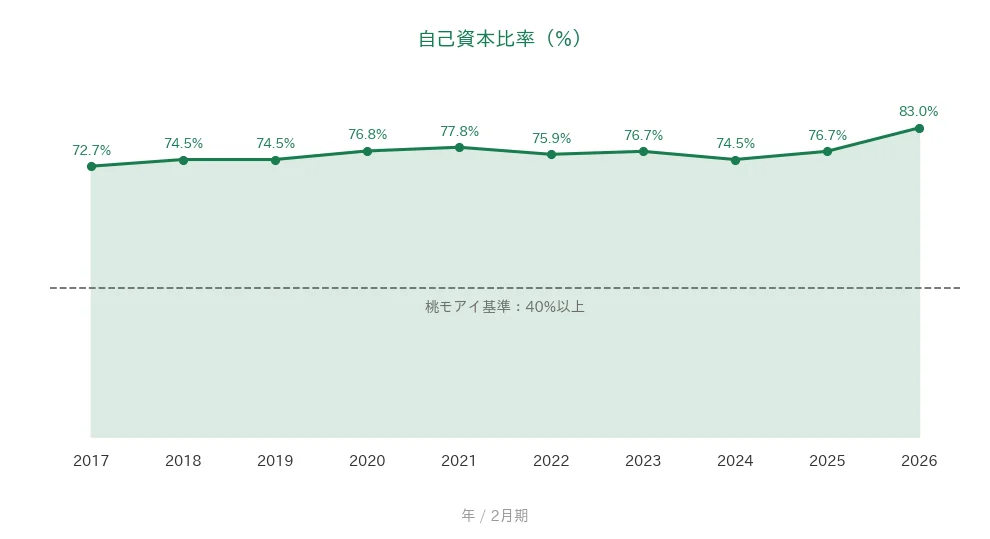
自己資本比率
自己資本比率(会社の資産のうち、返す必要のないお金でまかなえている割合)は、過去10年でおおむね72〜83%で推移し、2026年2月期は83.0%でした。利子を払う借入がない実質無借金の会社で、桃モアイ基準の40%を安定して大きく上回る健全な財務体質です。
注目ポイント
2013年以来の14年連続増配と配当性向40%目標
竹内製作所は2013年2月期以降、減配をはさまずに増配を続け、2026年2月期で14年連続増配となりました。増配ペースは年平均約26.1%と高く、配当額は過去10年で約8倍に増えています。第4次中期経営計画では連結配当性向40%を目指して段階的に引き上げる方針で、2026年10月には150億円を上限とする自己株式の取得も決めました。2027年2月期からは中間配当を新設し、年2回の配当に切り替わります。
世界初の製品で築いたニッチトップと過去最高益
竹内製作所は、世界初のミニショベルとクローラーローダーを強みに、小型建機の分野で存在感を保ってきた会社です。2026年2月期は、北米でのクローラーローダーの好調や値上げにより、売上高・営業利益・経常利益・純利益がいずれも過去最高を更新しました。米国関税による約31.6億円の減益影響を受けながらの増収増益です。
実質無借金の高い財務健全性
竹内製作所は、自己資本比率83.0%と借入にほとんど頼らない、実質無借金の会社です。営業CFも過去10年すべてプラスを保ち、現金等は562億円まで積み上がっています。2026年2月期のROE(自己資本に対する利益の割合)は16.0%(期中平均自己資本ベース)と高く、資本を効率よく使えている点も特徴です。
いっぽうで、資金の動きや為替の影響には、確認しておきたい点もあります。強みと合わせて見ておけるよう、次の「投資の留意点」でくわしく説明します。
投資の留意点
連続増配と財務は堅調ですが、確認しておきたい点が3つあります。
第一に、2027年2月期の中間期は、営業CFがマイナスだった点です。中間期(2026年3〜8月)の営業CFは▲111億円で、前年の同じ時期の+35億円から大きく減りました。決算短信では、売上債権の増加(240億円)や棚卸資産の増加などが主な理由とされています。8指標の判定は年度の実績で行っているため、判定は変えていません。通期で営業CFがどこまで戻るかは、本決算で確認したいところです。
第二に、海外売上が大半で、為替の影響を受けやすい点です。竹内製作所の海外売上比率は約99%と非常に高く、円高が進むと円換算の売上や利益が目減りします。会社の試算では、下期(2026年9月〜2027年2月)の営業利益への為替感応度は、米ドルが1円動くごとに約5,200万円です。今後の為替の動き次第で、利益が上下する可能性があります。
第三に、北米の住宅市況や景気の波を受けやすい点です。米国が最大の販売先で、売上のおよそ6割を占めます。住宅ローン金利や住宅価格の高止まりで住宅購入は停滞しており、住宅関連工事向けのミニショベルの需要は低調に推移しています。景気や住宅需要の波によって、業績が伸び悩む局面もある点は知っておきたいところです。なお予想配当利回りは3.26%で、いわゆる高配当には届かない水準です。
まとめ
竹内製作所(6432)は、2026年2月期で14年連続増配となった、8指標すべてをクリアの連続増配株です。強みと留意点を3点ずつにまとめると、次のとおりです。
【強み】
✅ 2013年以来の14年連続増配(年平均約26.1%の増配ペース・配当性向40%目標・2027年2月期から年2回配当)
✅ 世界初のミニショベル/クローラーローダーで築いたニッチトップ。2026年2月期は過去最高益
✅ 自己資本比率83.0%の実質無借金・営業CFは10年すべてプラス・ROE16.0%
【留意点】
・中間期の営業CFは▲111億円(売上債権の増加などが主因。通期の着地を確認したい)
・海外売上比率が約99%で、円高(為替)の影響を受けやすい
・北米の住宅市況や景気の波を受けやすい(予想利回り3.26%で高配当ではない)
配当権利確定は2月末で、2027年2月期からは8月・2月の年2回になります。財務の健全性と連続増配の安定感が魅力で、上方修正した業績予想どおりに着地できるか、営業CFが通期で戻るかが焦点です。
連続増配株への投資を始めるには、証券口座が必要です。どの証券会社で始めるか迷っている方は、こちらの記事で楽天証券とSBI証券を比較しています。
※会社概要・事業内容・成長戦略・株主還元方針(1963年8月設立・東証プライム、世界初のミニショベル〔1971年9月〕・クローラーローダー〔1986年9月〕を開発した小型建設機械メーカー、海外売上比率約99%〔2025年2月期99.1%〕、地域別売上は北米57.0%・欧州39.7%〔2026年2月期・2027年2月期 第2四半期決算参考資料p.2〕、2026年2月期は売上高・営業利益・経常利益・純利益とも過去最高益、米国関税による約31.6億円の減益影響〔関税コスト増51.38億円のうち19.71億円を価格転嫁〕、第4次中期経営計画「Building Excellence」〔2026年2月期〜2028年2月期・連結売上高3,000億円目標〕、青木工場隣接地のローダー新工場〔総投資額の見込み246億円・2029年5月ごろ稼働開始見込み・2026年10月2日に地鎮祭〕、連結配当性向40%目標・2027年2月期から中間配当新設で年2回化、150億円を上限とする自己株式取得〔2026年10月13日公表〕、2024年2月期の記念配当5円は創業60周年記念〔決算説明資料p.45〕)は、竹内製作所の2026年2月期決算短信〔日本基準・連結〕、2027年2月期 第2四半期(中間期)決算短信・決算参考資料(2026年10月13日)、半期報告書(2026年10月14日)、2027年2月期 第2四半期(中間期)決算説明資料(2026年10月21日。地域別売上・為替感応度はp.17、ローダー新工場はp.24、自己株式取得はp.29)、2025年2月期決算説明資料(地域別売上構成比はp.5、株主還元・記念配当はp.45、第4次中期経営計画の目標はp.28)、および会社公式サイトのIR情報に基づきます。財務指標(売上高・EPS・営業利益率・自己資本比率・営業CF・現金等・配当性向)はIRBANKおよび決算短信に基づき(EPSは決算短信の1株当たり当期純利益611.92円を使用)、配当性向は2026年2月期の年間配当210円÷EPS611.92円で約34.3%です(決算短信の公表値と一致)。為替感応度は2027年2月期 第2四半期(中間期)決算説明資料(2026年10月21日)p.17、2027年2月期予想は同資料p.16に基づきます。
※本記事は情報提供を目的としており、特定の銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いいたします。