最終更新日:2026年10月1日
15年連続増配・調剤併設を強みとするドラッグストア大手
こんにちは。10年以上連続増配株の情報を発信している桃モアイです。
ドラッグストアで処方箋を出して、待ち時間に食品や日用品をまとめ買いする——そんな使い方が広がっています。クリエイトSDホールディングスは、ドラッグストア811店のうち442店に調剤薬局を併設し、併設率は54.5%まで高まりました。
今回は5月・11月に配当権利が確定する連続増配株の1社、クリエイトSDホールディングス(証券コード:3148)を私独自の8指標で分析しました。
結論から言うと、クリエイトSDホールディングスは8つのうち7つをクリアでした(営業利益率のみ基準に届きませんでした)。15年連続増配と、年平均約13.0%の高い増配ペース、そして「より一層の還元充実」を掲げた株主還元方針が見どころの銘柄です。一方で、利益率や来期の利益計画には、確認しておきたい点もあります。理由も含めて、このあとひとつずつ分かりやすく説明します。
📊 株価・利回りの基準日:2026年8月14日時点の値です
📊 財務指標は2026年5月期(実績)の数値を使用しています
クリエイトSDホールディングスとはどんな会社?
クリエイトSDホールディングスは、神奈川県を地盤に郊外型のドラッグストアと調剤薬局を展開する小売大手です。ドラッグストア「クリエイト」に調剤薬局を併設するモデルが特徴で、処方箋を待つ間に食品や日用品を買える利便性が支持されています。デイサービスや有料老人ホームなどの介護事業も手がけています。
2026年5月期末の店舗数は873店(ドラッグストア811店・専門薬局48店・スーパーマーケットなど14店)で、ドラッグストアの調剤併設率は54.5%まで高まりました。調剤部門の売上は前期比14.9%増と全体をけん引しています。近年はM&Aにも積極的で、2026年5月期には専門薬局のサンエフ(東京)と食品スーパーの八百半ホールディングス(栃木)を連結子会社化し、2026年6月には長野県のやおふくを子会社化して新しい商圏への進出を進めています。
会社の基本情報は次のとおりです。
上場市場:東証プライム
業種:小売業
決算月:5月
連続増配:15年(2026年5月期時点)
株価:3,335円(2026年8月14日 東証終値)
予想配当利回り:2.88%(2027年5月期 会社予想ベース)
配当権利確定:5月・11月(年2回)
配当情報
クリエイトSDホールディングスは増配が始まった2012年5月期から増配を続けており、2026年5月期で15年連続増配となりました。年間配当は2026年5月期の実績が93円(中間45円+期末48円)です。期初の会社予想は年間90円でしたが、決算発表(2026年7月13日)にあわせて期末配当を48円へ増額し、93円で着地しました。2027年5月期の会社予想は96円(中間48円+期末48円)で、前期から増配の見通しです。
会社は決算説明資料で、従来の「安定的・継続的な連続増配」からより一層の還元充実と強化を図る方針を示しています。実際、配当性向は10年前の20%前後から35.4%へ計画的に引き上げられてきました。
| 項目 | 内容 |
|---|---|
| 株価 | 3,335円(2026年8月14日 東証終値) |
| 予想配当利回り | 2.88%(2027年5月期 会社予想ベース) |
| 連続増配年数 | 15年(2026年5月期時点) |
| 配当性向 | 35.4%(2026年5月期 実績) |
出典:株価は東証終値(2026年8月14日時点)、配当は2026年5月期 決算短信。予想配当利回りは2027年5月期の会社予想配当(年間96円)に基づきます。株価変動により利回りは変わります。連続増配年数は、増配が始まった2012年5月期を1年目として2026年5月期まで15期連続として数えています(このあとの推移グラフは過去10年分にあたる2017年5月期〜2026年5月期を表示しています)。
いちばん右の薄いグレーの棒は会社予想(2027年5月期)です。
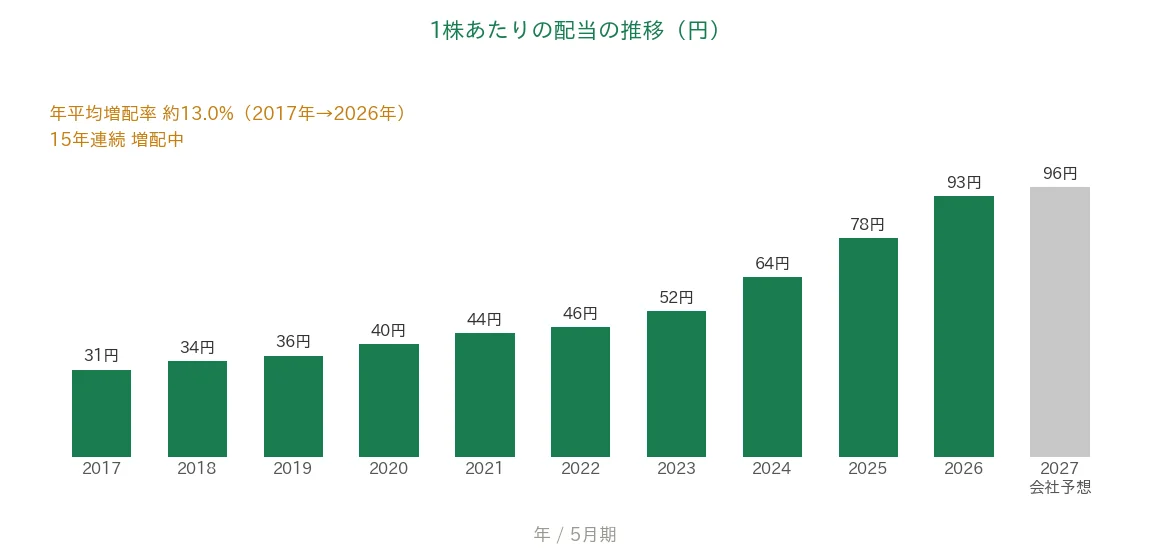
過去10年でみると、1株あたりの配当は31円から93円へと3.0倍になりました。2017年から2026年までの9期で、年平均(年率換算)約13.0%の増配ペースです。株主優待として、100株以上の保有で「薬クリエイト」などで使えるお買物優待券(100株で1,500円分)も継続しています。
8指標分析の結果
ここからは、クリエイトSDホールディングスを私独自の8指標で見ていきます。
8指標の詳しい説明はこちらの記事をご覧ください。
なお私が確認する8つの指標は、売上高・EPS(1株あたりの利益)・営業利益率・自己資本比率・営業活動によるCF(以下、営業CF)・現金等・1株あたりの配当・配当性向です。
| 指標 | 基準 | クリエイトSD HD | 判定 |
|---|---|---|---|
| 売上高 | 増加傾向 | 2,473億円→4,971億円(10年で約2.0倍) | ✅ |
| EPS(1株あたりの利益) | 安定して増加傾向 | 160.06円→263.00円(10年で約1.6倍) | ✅ |
| 営業利益率 | 5%以上 | 4.82% | - |
| 自己資本比率 | 40%以上 | 60.4% | ✅ |
| 営業活動によるCF | 過去10年すべてプラス | 全期間プラス(113〜254億円) | ✅ |
| 現金等 | 増加傾向 | 265億円→366億円(10年で増加) | ✅ |
| 1株あたりの配当 | 10年以上連続増配 | 15年連続増配 | ✅ |
| 配当性向 | 50%以下 | 35.4% | ✅ |
※判定欄の✅は桃モアイ基準を満たした指標、「-」は基準に届かなかった指標です。
※財務指標は2026年5月期(実績)。IRBANKのデータをもとに桃モアイが独自に分析。なお8指標の「増加傾向」「安定して増加傾向」は過去10年の長期トレンドで判定しており、一時的な減少はクリア扱いとしています。2026年5月期は増収増益で、経常利益は過去最高益となりました。8指標のうち7つをクリア。営業利益率は、低価格を強みとする薄利多売のビジネスモデルのため基準に届きませんでした。金額は億円未満を切り捨てて表示しています。投資判断の参考としてご活用ください。
グラフで見る業績の推移(過去10年・2017年〜2026年実績+2027年予想)
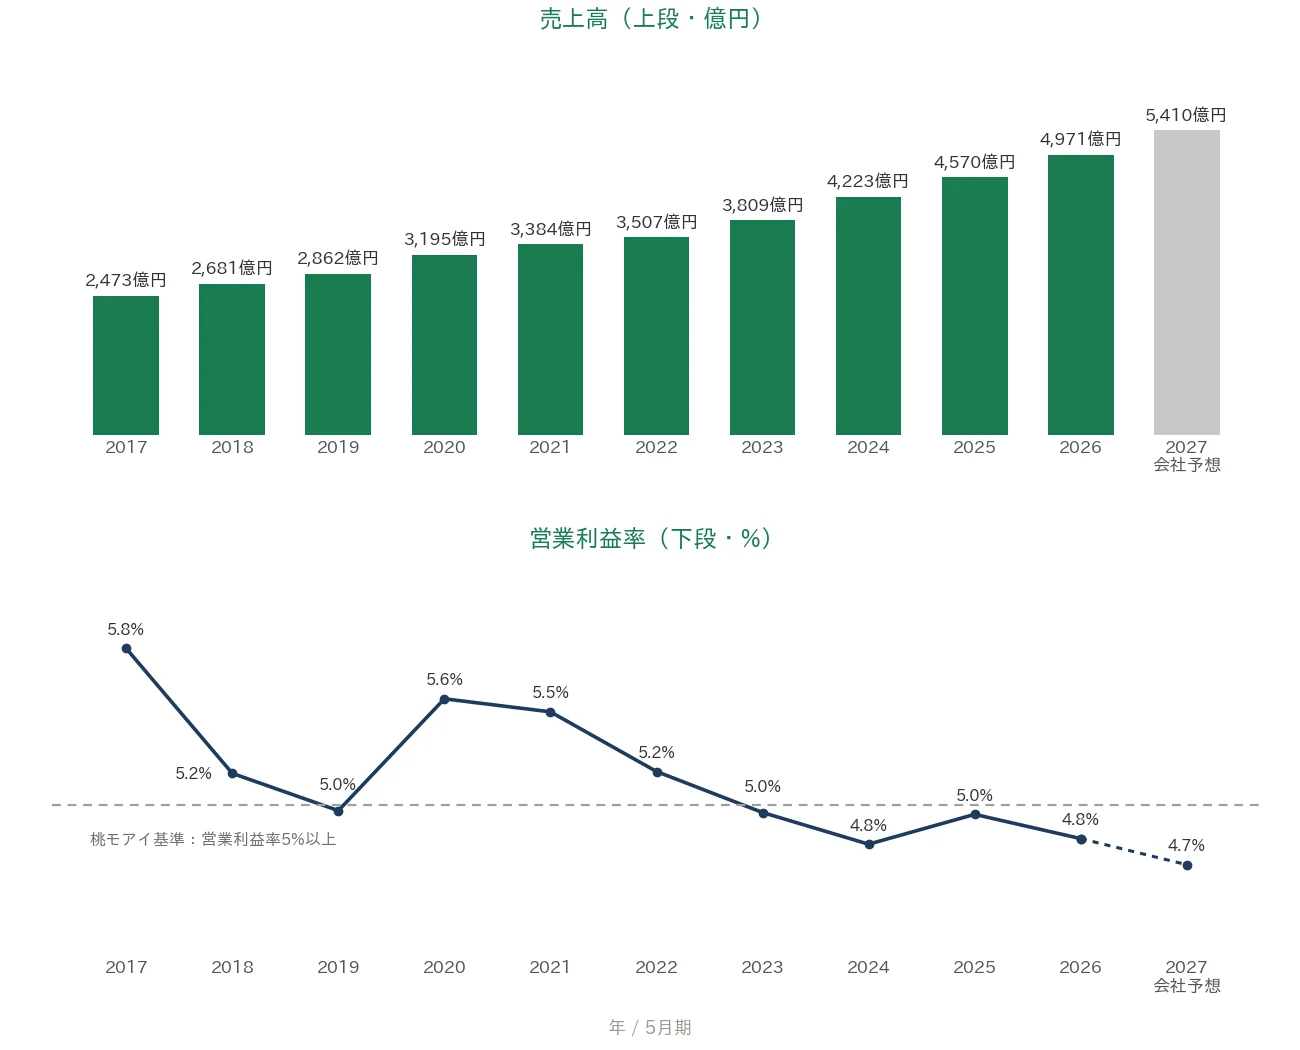
ここからは、過去10年の業績をグラフで確認していきます。薄いグレーの棒は会社予想(2027年5月期)です。
売上高と営業利益率
売上高は2,473億円から4,971億円へと、10年で約2.0倍に増えました。過去10年、一度も減収の年がありません。2026年5月期は既存店売上が前期比4.1%増と堅調で、新規出店とM&Aも加わり8.8%の増収となりました。2027年5月期は5,410億円と、さらに増収の会社予想です。営業利益率(売上に対する本業のもうけの割合)はおおむね5%前後で推移し、直近の2026年5月期は4.82%でした。桃モアイ基準の5%はわずかに下回る水準です。理由は「投資の留意点」でくわしく説明します。
EPS(1株あたりの利益)と配当性向
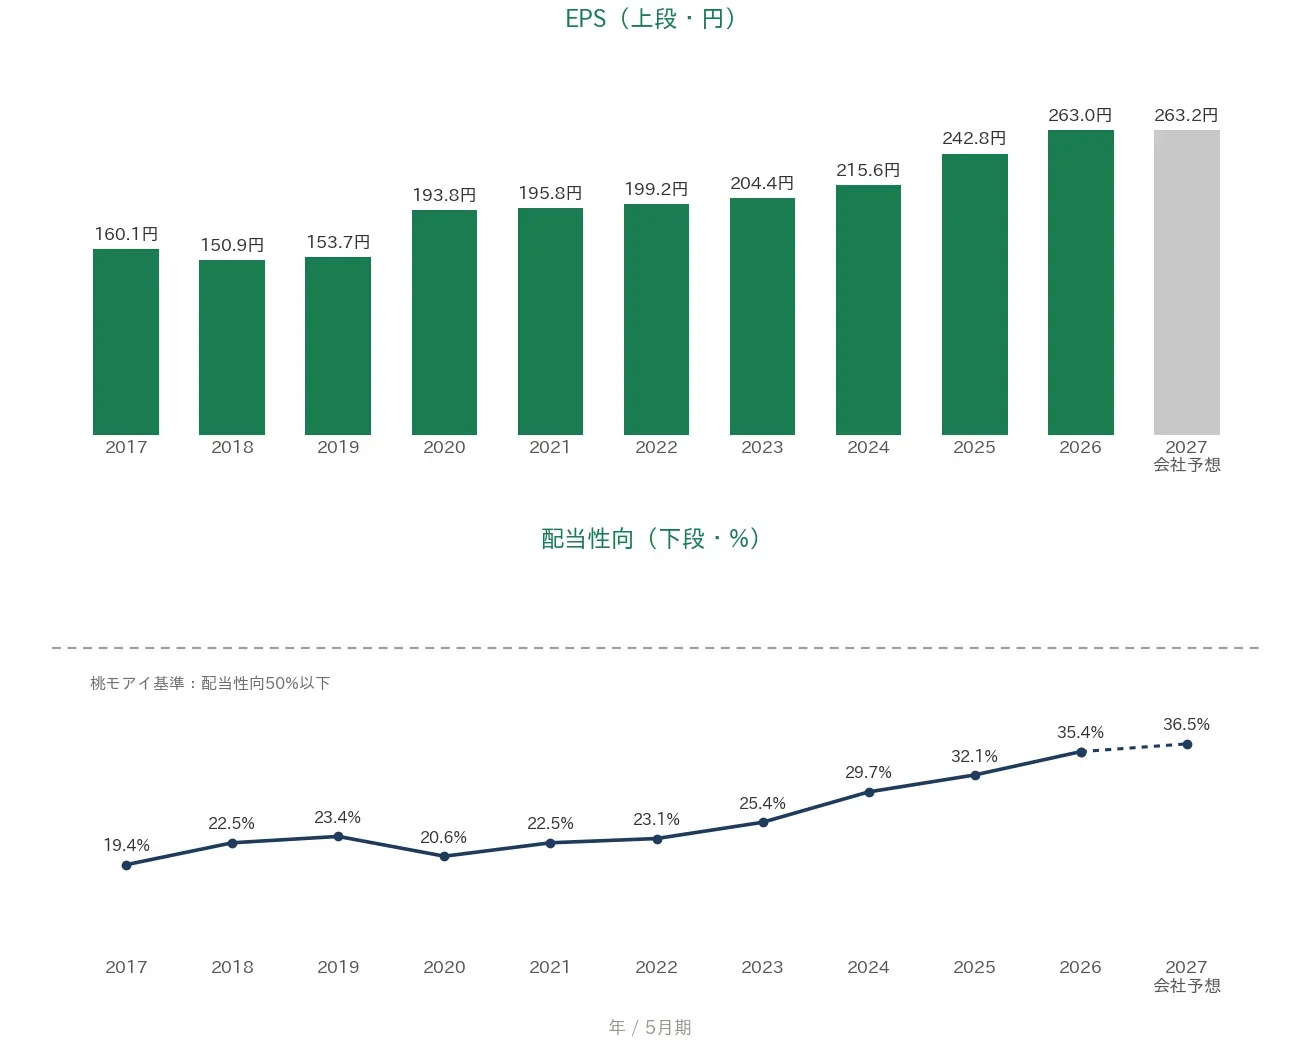
EPS(1株あたりの利益)は160.06円から263.00円へと、10年で約1.6倍に伸びました。2018年に160.06円から150.90円へと前期比5.7%の減少がありましたが、その後は持ち直し、2019年からは8期連続で増えて2026年に過去最高を更新しています。なお2027年5月期のEPSは263.15円と、前期比0.1%増のほぼ横ばいとなる会社予想です。くわしくは「投資の留意点」で説明します。配当性向(利益のうち配当に回す割合)は19.4%から35.4%へと、還元強化の方針に沿って計画的に引き上げられてきました。直近の35.4%は、桃モアイ基準の50%に余裕がある水準です。
営業活動によるCFと現金等
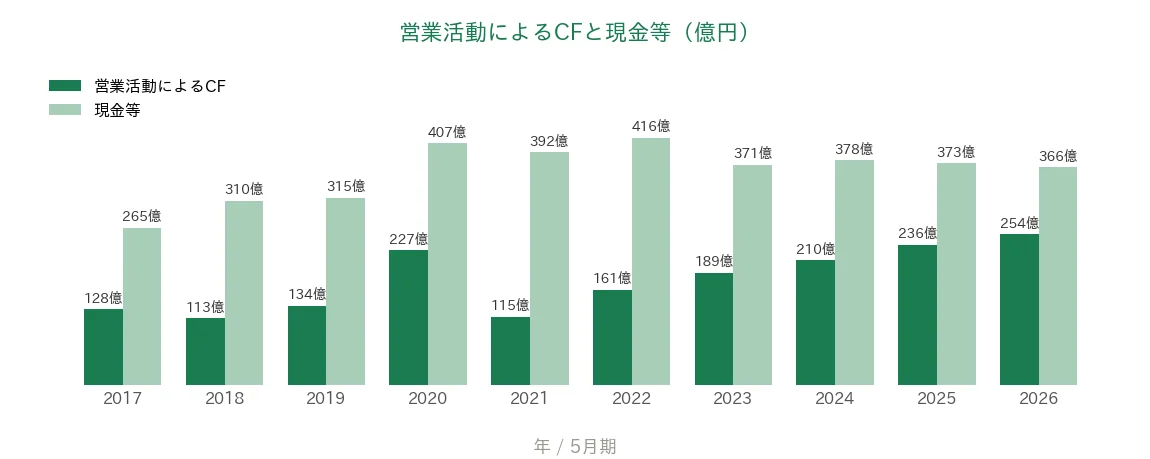
営業CF(本業で稼いだ現金)は、過去10年すべてプラスで、113億円から254億円のレンジで推移しています。直近の2026年5月期は254億円と、4期連続で増えて過去10年で最高となりました。現金等(決算書の「現金及び現金同等物」)は265億円から366億円へと10年で増えています。なお2022年の416億円をピークに、直近は360〜380億円台で推移しています。これは出店・改装やM&Aへの投資を年200億円規模に拡大していることが主因で、本業のキャッシュ創出はむしろ伸びています。10年の長期でみれば、手元資金は増加傾向を保っています。
自己資本比率
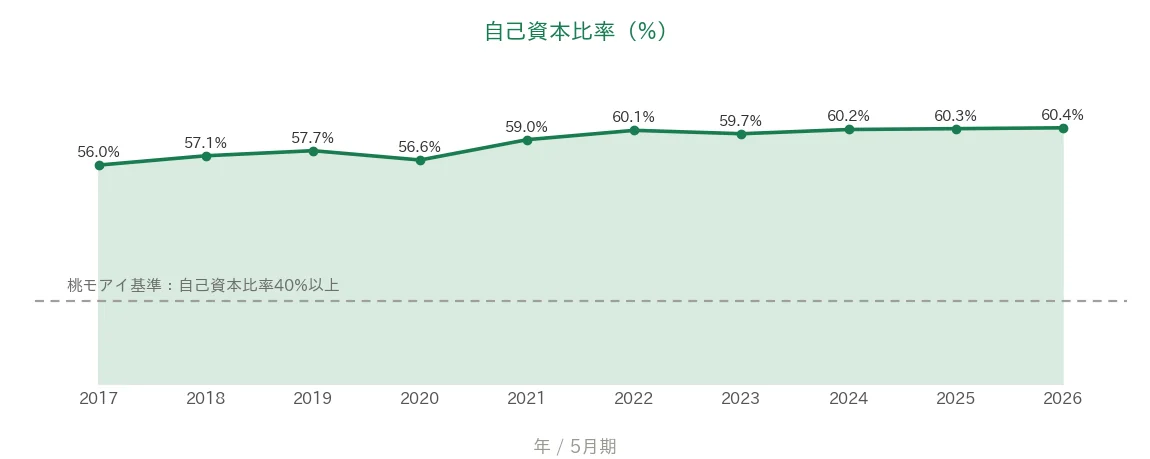
自己資本比率(会社の資産のうち、返す必要のないお金でまかなえている割合)は、56.0%から60.4%へと10年で改善しました。出店投資を続けながらも、近年はおおむね60%前後で推移しており、桃モアイ基準の40%を大きく上回る水準です。
注目ポイント
15年連続増配・年平均約13.0%の増配ペースと還元強化
1株あたりの配当は15年連続で増えています(2026年5月期時点)。増配ペースは2017年から2026年までの9期で年平均約13.0%と高く、2026年5月期は期初予想の90円から上積みして93円で着地しました。会社は「従来の安定的・継続的な連続増配から、より一層の還元充実と強化を図る」方針を掲げており、2027年5月期も96円(配当性向36.5%)と増配の予定です。
調剤薬局併設のドラッグストア大手・売上は10年で約2.0倍
神奈川県を地盤に郊外型店舗を展開し、期末店舗数は873店となりました。成長をけん引するのが調剤部門で、2026年5月期の調剤売上は前期比14.9%増、売上構成比は13.5%まで高まっています。ドラッグストアの調剤併設率は54.5%に達し、「処方箋のついでに買い物」という来店動機が既存店の強さ(前期比4.1%増)につながっています。M&Aによる新商圏への進出も進めています。
財務は良好・営業活動によるCFは10年すべてプラス
自己資本比率は56.0%から60.4%へと10年で改善し、桃モアイ基準の40%を大きく上回っています。営業CFは過去10年すべてプラスで、直近は254億円と過去10年で最高です。現金等も265億円から366億円へと増えており、増配と出店投資を支える土台となっています。
いっぽうで、営業利益率や来期の利益計画には確認しておきたい点もあります。次の「投資の留意点」でくわしく説明します。
投資の留意点
確認しておきたい点が3つあります。
第一に、営業利益率が4.82%で、桃モアイ基準の5%を下回る点です。これは低価格を強みとする薄利多売のビジネスモデルによるものです。営業利益率はおおむね5%前後で推移してきましたが、粗利率の低い食品の構成比が高まった影響もあり、直近4期は5%をわずかに下回っています。2027年5月期の会社予想でも4.68%と、同じ水準の見込みです。
第二に、2027年5月期の純利益はほぼ横ばいの会社予想となっている点です。売上高は5,410億円(前期比8.8%増)、営業利益・経常利益も増益の予想ですが、純利益は170億円と前期比0.1%増にとどまり、EPSも263.15円とほぼ横ばいの見込みです。会社はドラッグストア50店・調剤薬局45店の新規出店と、設備投資270億円の積極投資を計画しており、投資が先行する局面が続きます。投資が将来の利益の伸びにつながっていくかは、今後の見どころです。
第三に、予想配当利回りが2.88%と、高配当と呼べる水準ではない点です。15年連続増配・年平均約13.0%という増配ペースの魅力がある一方、現在の利回り自体は控えめです。今の配当額よりも、増配の積み上がりを長期で待てるかがポイントになります。なお100株(約33万円)から買え、お買物優待券(100株で1,500円分)もありますが、優待制度は内容が変更される場合があります。
まとめ
クリエイトSDホールディングス(3148)は、2026年5月期で15年連続増配となった、8指標のうち7つをクリアした連続増配株です。強みと留意点を3点ずつにまとめると、次のとおりです。
【強み】
✅ 15年連続増配・年平均約13.0%の増配ペース(還元強化の方針を明示)
✅ 調剤併設率54.5%のドラッグストア大手、売上高は10年で約2.0倍・10年間減収なし
✅ 自己資本比率60.4%・営業CFは10年すべてプラス・配当性向35.4%と余裕
【留意点】
・営業利益率は4.82%で基準(5%以上)を下回る(薄利多売モデル・食品構成比の上昇)
・2027年5月期の純利益はほぼ横ばいの会社予想(出店・設備投資270億円の積極投資が続く)
・予想配当利回りは2.88%と控えめ(増配の積み上がりを長期で待つ銘柄)
5月・11月に配当権利が確定する銘柄です。調剤併設という分かりやすい強みと還元強化の姿勢をあわせ持つ1社として、今後の決算もチェックしていきます。
連続増配株への投資を始めるには、証券口座が必要です。どの証券会社で始めるか迷っている方は、こちらの記事で楽天証券とSBI証券を比較しています。
※本記事の財務数値は、クリエイトSDホールディングスの2026年5月期 決算短信・決算説明資料および同社ウェブサイトの配当推移、IRBANKのデータに基づきます。株価は東証終値(2026年8月14日時点)です。同社は2015年12月に1株を3株とする株式分割を実施していますが、本記事の表示期間(2017年5月期以降)の数値はすべて分割後の基準です。
※本記事は情報提供を目的としており、特定の銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いいたします。