
最終更新日:2026年9月30日
22年連続増配・日用品流通を支えるEDIプラットフォーム(8つの指標のうち6つをクリア)
こんにちは。10年以上連続増配株の情報を発信している桃モアイです。シャンプーや洗剤が店に並ぶまでには、メーカーと卸売業のあいだで注文や請求のデータが毎日やり取りされています。そのデータ交換を担うプラネットでは、2026年4月に商品情報を業界でまとめて管理する新会社のサービスも始まりました。
今回は1月・7月に配当権利が確定する連続増配株の1社、プラネット(証券コード:2391)を私独自の8指標で分析しました。
結論から言うと、プラネットは8つの指標のうち6つをクリアでした(EPS・配当性向が基準に届きませんでした)。2005年7月期から毎期増配を続け、2026年7月期で22年連続増配となっています。財務と本業の利益率は高い水準ですが、利益の伸びと配当性向には確認しておきたい点があります。理由も含めて、このあとひとつずつ分かりやすく説明します。
📊 株価・利回りの基準日:2026年9月29日時点の値です
📊 財務指標は2026年7月期(実績)の数値を使用しています
プラネットとはどんな会社?
プラネットは、日用品や化粧品の流通を「裏側」から支える情報インフラの会社です。メーカーと卸売業のあいだで、受発注・請求・支払などのデータを電子的にやり取りする「基幹EDI(企業間データ交換)」を主力にしています。2004年2月に株式を公開し、現在は東証スタンダード市場に上場しています。
強みは、日用品・化粧品業界での基幹EDIの浸透率が約90%に達している点です(2026年7月期 決算説明会資料p.7)。一度導入すると使い続けられ、取引が続くほどデータ件数も積み上がる「ストック型」の収益構造です。なお商品情報の「データベース事業」は新会社へ移し、2026年7月期末から事業区分を1つにまとめました。
会社は4つの成長戦略を進めています。第一に、ペット関連やOTC医薬品(市販薬)など隣接業界への基幹EDIの横展開です。隣接業界のメーカー数は619社(前期比約1.04倍)に増えました。第二に、物流の効率化に使う「ロジスティクスEDI」で、利用企業数は前期比で約1.2倍です。第三に、返品の調整業務をデジタル化する返品ワークフローシステム・サービスです。
第四が、商品情報を業界でまとめて管理する新会社「プロダクト・レジストリ・サービス」です。プラネットが40%、卸大手のあらたとPALTACが各30%を出資し、2025年11月に設立しました。2026年4月にサービスを始め、契約メーカーは185社、利用する卸売業は44社です(同資料p.12)。
株主還元では、2025年7月期の期末配当から方針を切り替えました。配当を減らさない「累進配当」を基本とし、DOE(純資産配当率)4.5%を目安としています。2026年7月期のDOEは5.2%です。あわせて2026年1月には自己株式を78,600株(約9,786万円)取得しました。
会社の基本情報は次のとおりです。
上場市場:東証スタンダード
業種:サービス業
決算月:7月
連続増配:22年(2026年7月期時点)
株価:1,170円(2026年9月29日時点)
予想配当利回り:3.80%(2027年7月期 会社予想ベース)
配当権利確定:1月・7月(年2回)
配当情報
プラネットは2005年7月期から毎期増配を続けており、2026年7月期で22年連続増配となりました。2026年7月期の年間配当は44.0円(中間22.0円+期末22.0円)でした。2027年7月期の会社予想は44.5円(中間22.0円+期末22.5円)で、実施されれば23年連続の増配です。会社は予想を含めて「上場以来23期連続増配」と開示しています。
| 項目 | 内容 |
|---|---|
| 株価 | 1,170円(2026年9月29日時点) |
| 予想配当利回り | 3.80%(2027年7月期 会社予想配当44.5円ベース) |
| 連続増配年数 | 22年(2026年7月期時点) |
| 配当性向 | 70.3%(2026年7月期 実績) |
出典:株価は東証終値(2026年9月29日時点)。配当は2026年7月期 決算短信p.1。予想配当利回りは2027年7月期の会社予想配当(44.5円)÷株価で計算しており、株価の変動により変わります。配当性向は2026年7月期の実績で、年間配当44.0円÷EPS62.55円で約70.3%です(決算短信の開示値と一致)。連続増配年数は2005年7月期以降の増配をもとに、2026年7月期で22年と数えています(会社開示は予想を含めた「期」表記で「上場以来23期連続増配」)。
いちばん右の薄いグレーの棒は会社予想(2027年7月期)です。
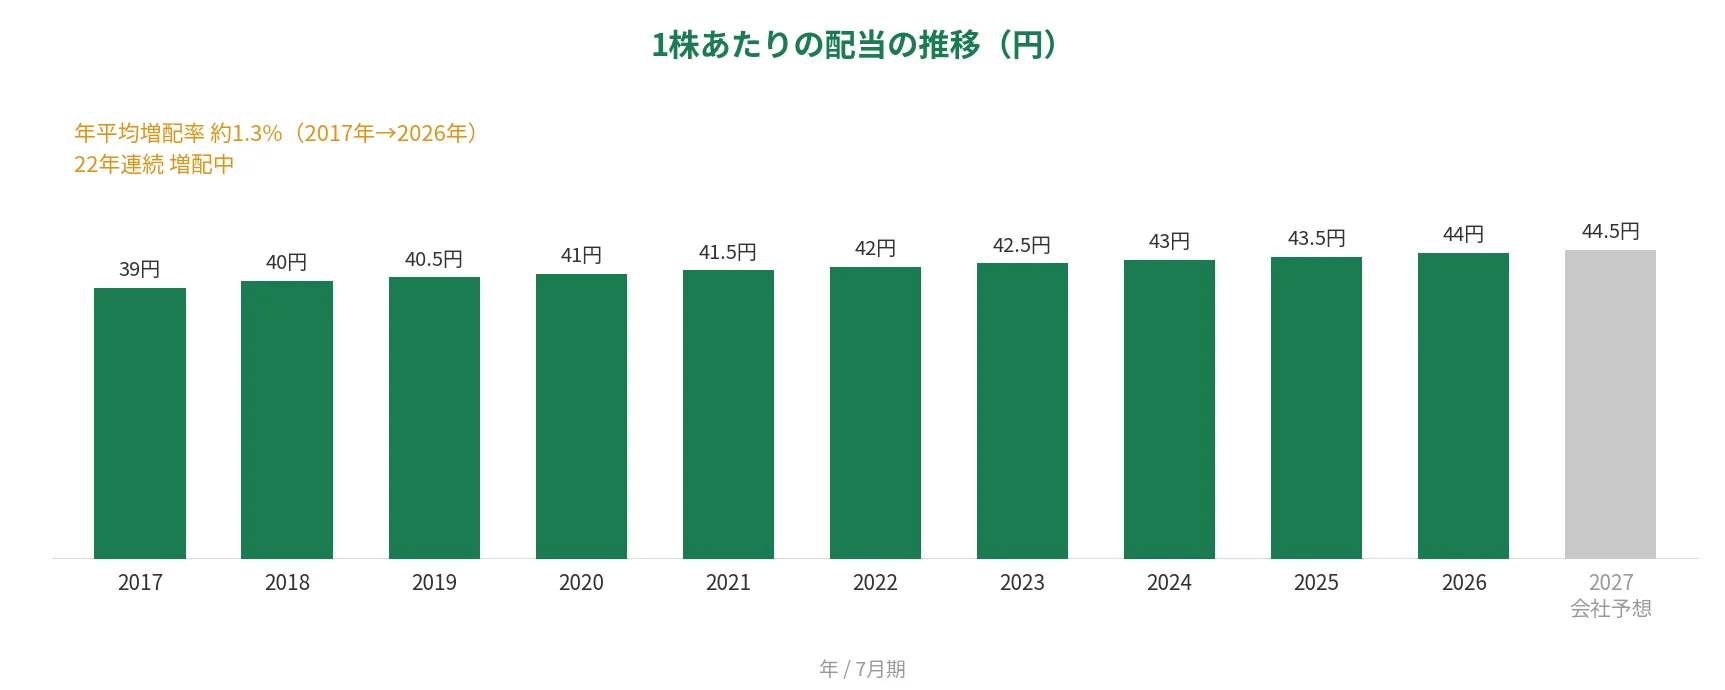
1株あたりの配当は、2017年7月期の39円から2026年7月期の44円へ増えてきました。9年間の年平均は約1.3%の増配ペースです。1回あたりの増配幅は0.5〜1円と小さいものの、一度も途切れていない点が特徴です。
8指標分析の結果
ここからは、プラネットを私独自の8指標で見ていきます。
8指標の詳しい説明はこちらの記事をご覧ください。
なお私が確認する8つの指標は、売上高・EPS(1株あたりの利益)・営業利益率・自己資本比率・営業活動によるCF(以下、営業CF)・現金等・1株あたりの配当・配当性向です。
| 指標 | 基準 | プラネット | 判定 |
|---|---|---|---|
| 売上高 | 増加傾向 | 29.7億円→31.5億円(過去10年で約1.06倍) | ✅ |
| EPS(1株あたりの利益) | 安定して増加傾向 | 72.21円→62.55円(ピークは2018年7月期の80.97円) | - |
| 営業利益率 | 5%以上 | 17.7% | ✅ |
| 自己資本比率 | 40%以上 | 85.5% | ✅ |
| 営業活動によるCF | 過去10年すべてプラス | 全期間プラス(5.3億〜7.8億円) | ✅ |
| 現金等 | 増加傾向 | 17.9億円→29.7億円(過去10年で約1.7倍) | ✅ |
| 1株あたりの配当 | 10年以上連続増配 | 22年連続増配 | ✅ |
| 配当性向 | 50%以下 | 70.3% | - |
※判定欄の✅は桃モアイ基準を満たした指標、「-」は基準に届かなかった指標です。
※財務指標は2026年7月期(実績)。IRBANKのデータをもとに桃モアイが独自に分析。なお8指標の「増加傾向」「安定して増加傾向」は過去10年の長期トレンドで判定しており、一時的な減少はクリア扱いとしています。2026年7月期は前期比0.4%の減収でしたが、EPSは前期の60.44円から62.55円に増えました。8指標のうち6つをクリア。EPSは過去10年で安定して増加傾向とはいえず(最新が最古を下回る)、配当性向は50%を上回る水準が続いているため、基準に届きませんでした。配当性向は決算短信の開示値を採用しています。2026年7月期の売上高・営業CFは決算短信の千円単位の値を使っています。EPSはグラフのみ小数第一位まで表示しています。金額は小数第一位までを四捨五入して表示しています。投資判断の参考としてご活用ください。
グラフで見る業績の推移(過去10年・2017年〜2026年実績+2027年予想)
ここからは、過去10年の業績をグラフで確認していきます。薄いグレーの棒は会社予想(2027年7月期)です。
売上高と営業利益率
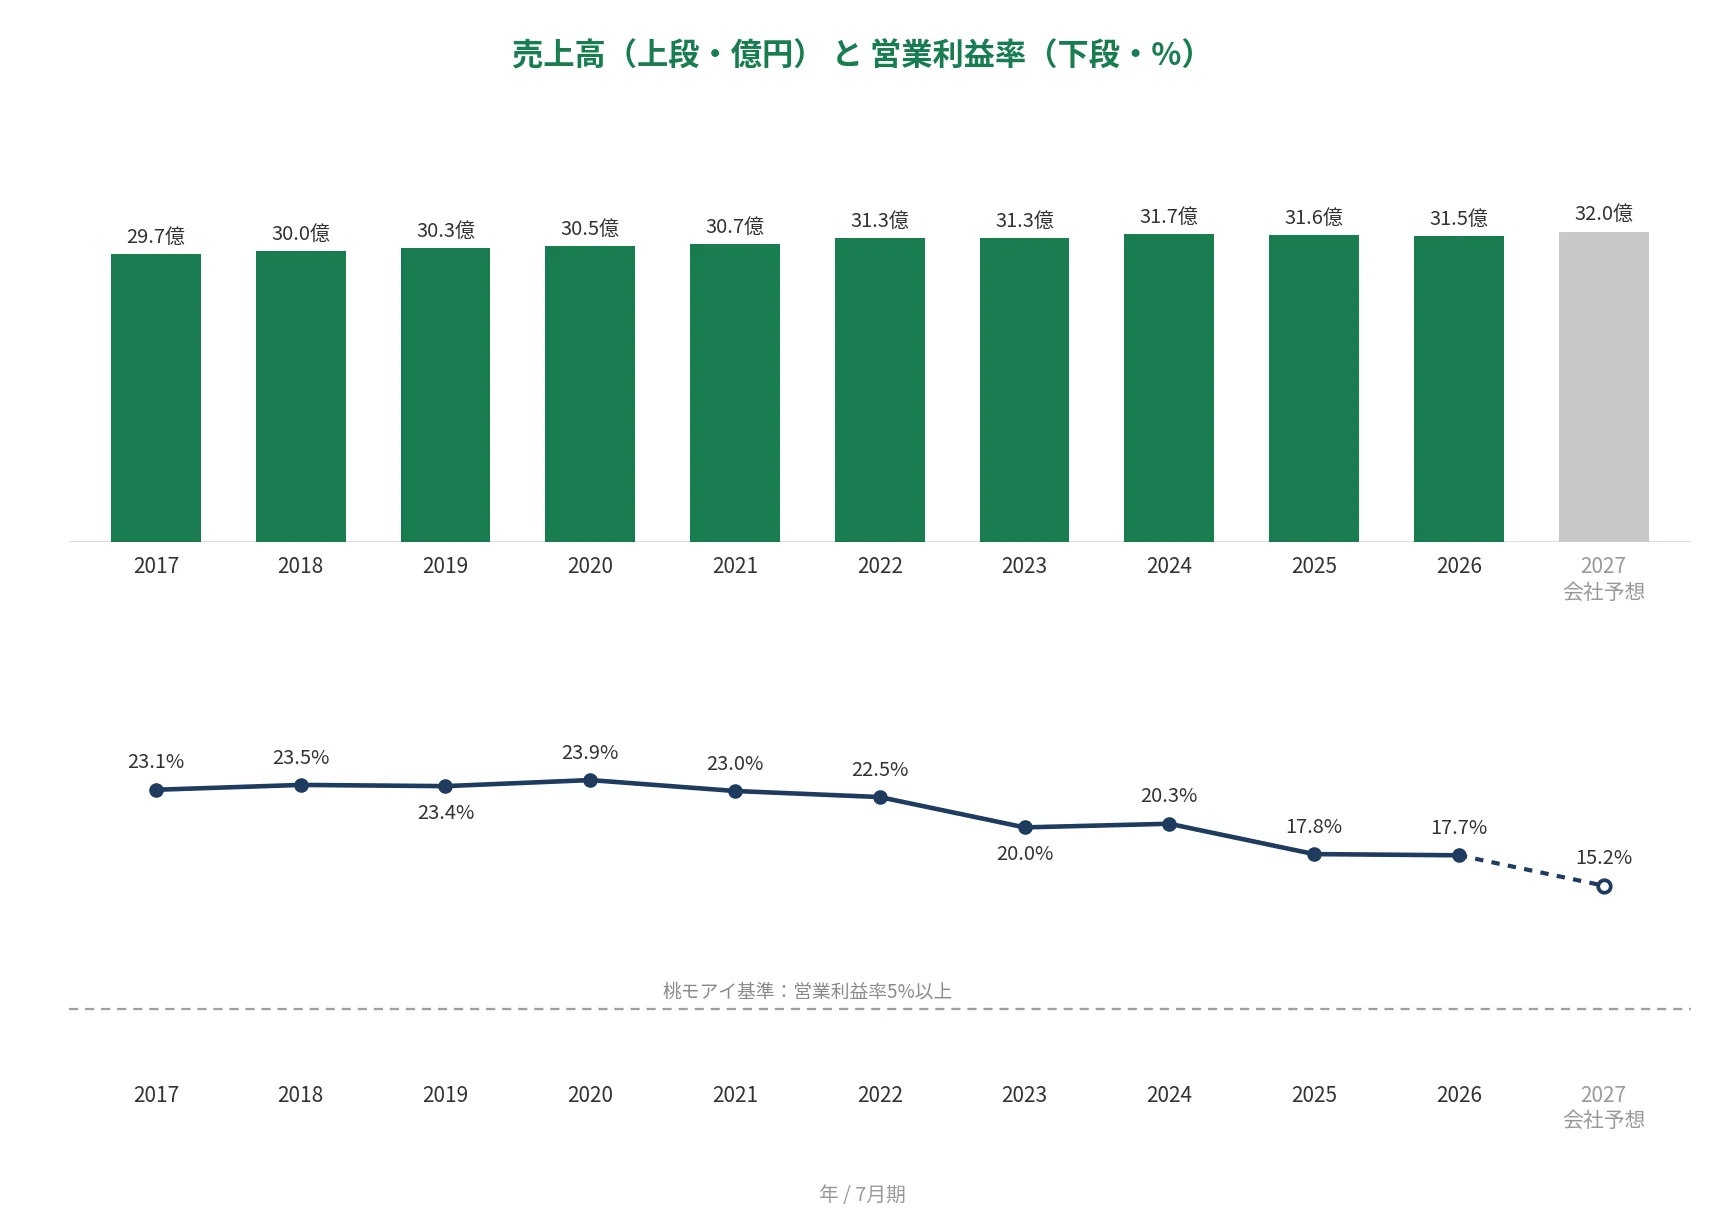
売上高は2017年7月期の29.7億円から2026年7月期の31.5億円へ、過去10年で約1.06倍とほぼ横ばいの微増です。2024年7月期の31.7億円をピークに、直近2期は前期比0.3%減・0.4%減とわずかに減りました。メーカーの品目数の削減や配送回数の見直しで、扱うデータ量が微減したことが主な要因です(決算説明会資料p.4)。2027年7月期は32.0億円(1.5%増)の会社予想です。
営業利益率(売上に対する本業のもうけの割合)は、2022年7月期までは22.5〜23.9%で推移していました。その後は低下し、2026年7月期は17.7%です。2027年7月期は先行投資により15.2%の会社予想ですが、桃モアイ基準の5%は大きく上回っています。
EPS(1株あたりの利益)と配当性向
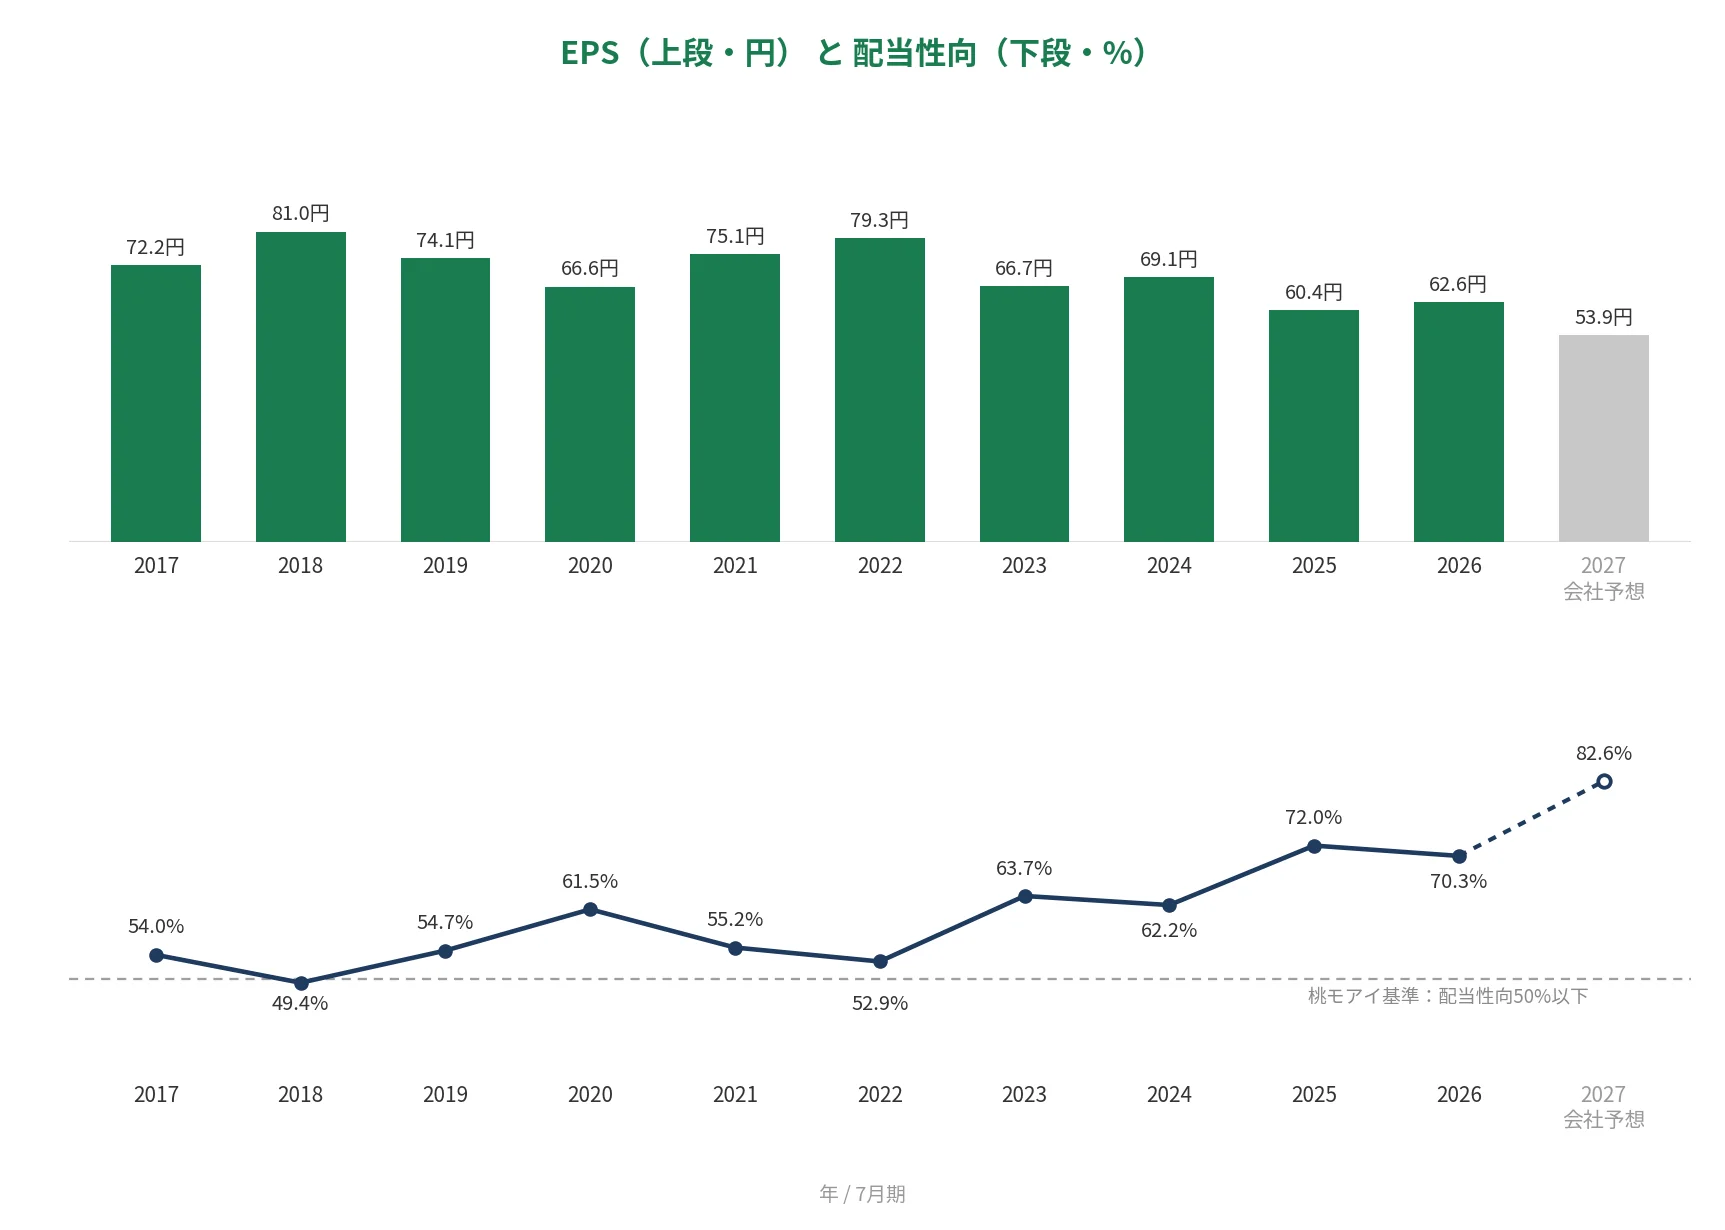
EPSは2017年7月期の72.21円から伸び、2018年7月期の80.97円がピークでした。その後は増減を繰り返し、2026年7月期は62.55円と最古の年を下回っています。単年で30%を超える急落はありませんが、右肩上がりとはいえず、桃モアイ基準の「安定して増加傾向」には届いていません。2027年7月期は53.85円の会社予想です。
配当性向(利益のうち配当に回す割合)は、過去10年で49.4〜72.0%の範囲で推移しました。50%を下回ったのは2018年7月期だけで、2026年7月期は70.3%です。2027年7月期の会社予想ベースでは、年間配当44.5円÷予想EPS53.85円で約82.6%に上がる見込みです。
営業活動によるCFと現金等
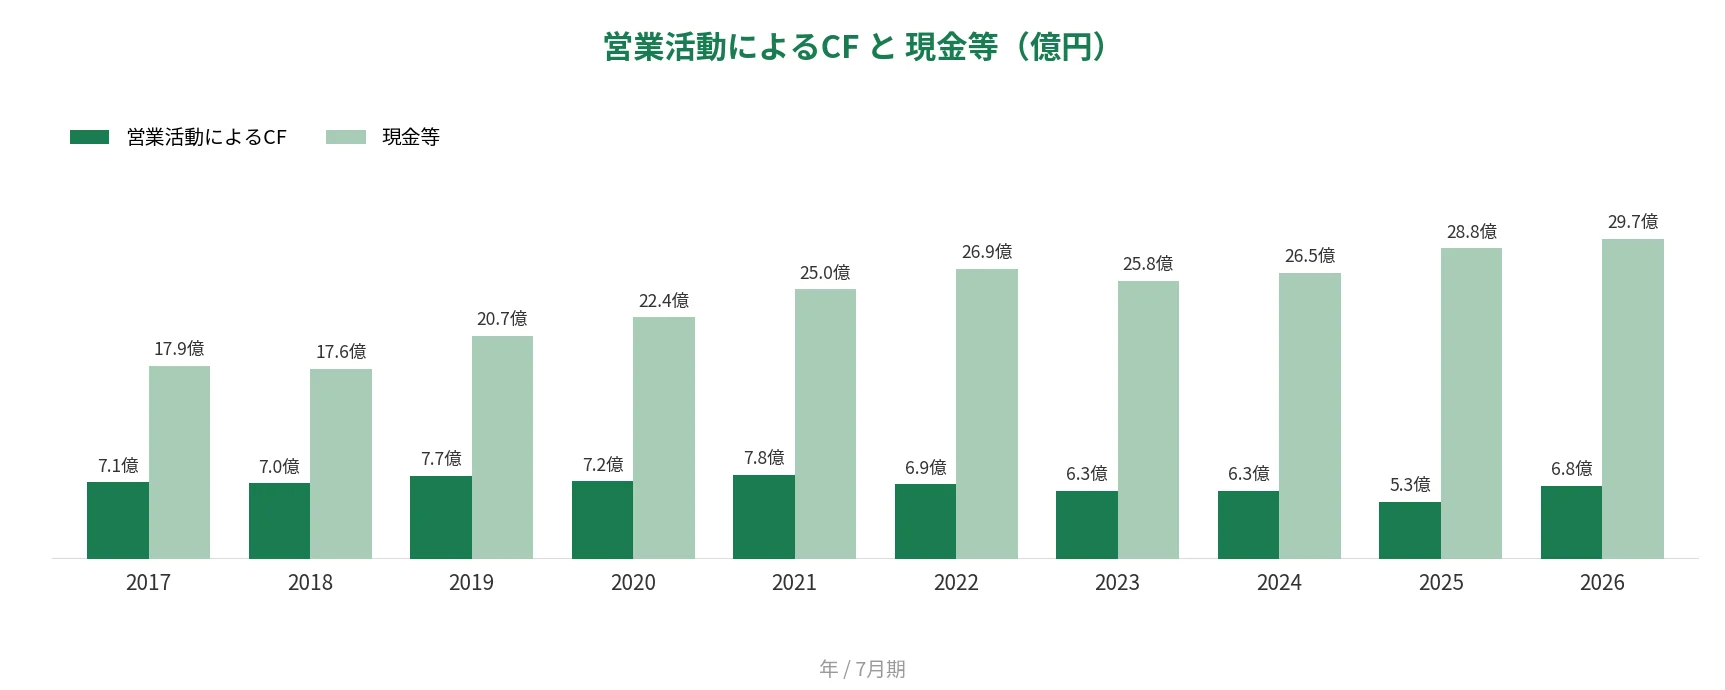
営業CF(本業で稼いだ現金)は、過去10年すべてプラスです。水準は5.3億〜7.8億円で、2025年7月期に5.3億円まで減ったあと、2026年7月期は6.8億円に戻りました。現金等(決算書の「現金及び現金同等物」)は、2017年7月期の17.9億円から2026年7月期の29.7億円へ、約1.7倍に増えています。本業で生んだ現金を着実に積み上げてきたことが分かります。
自己資本比率
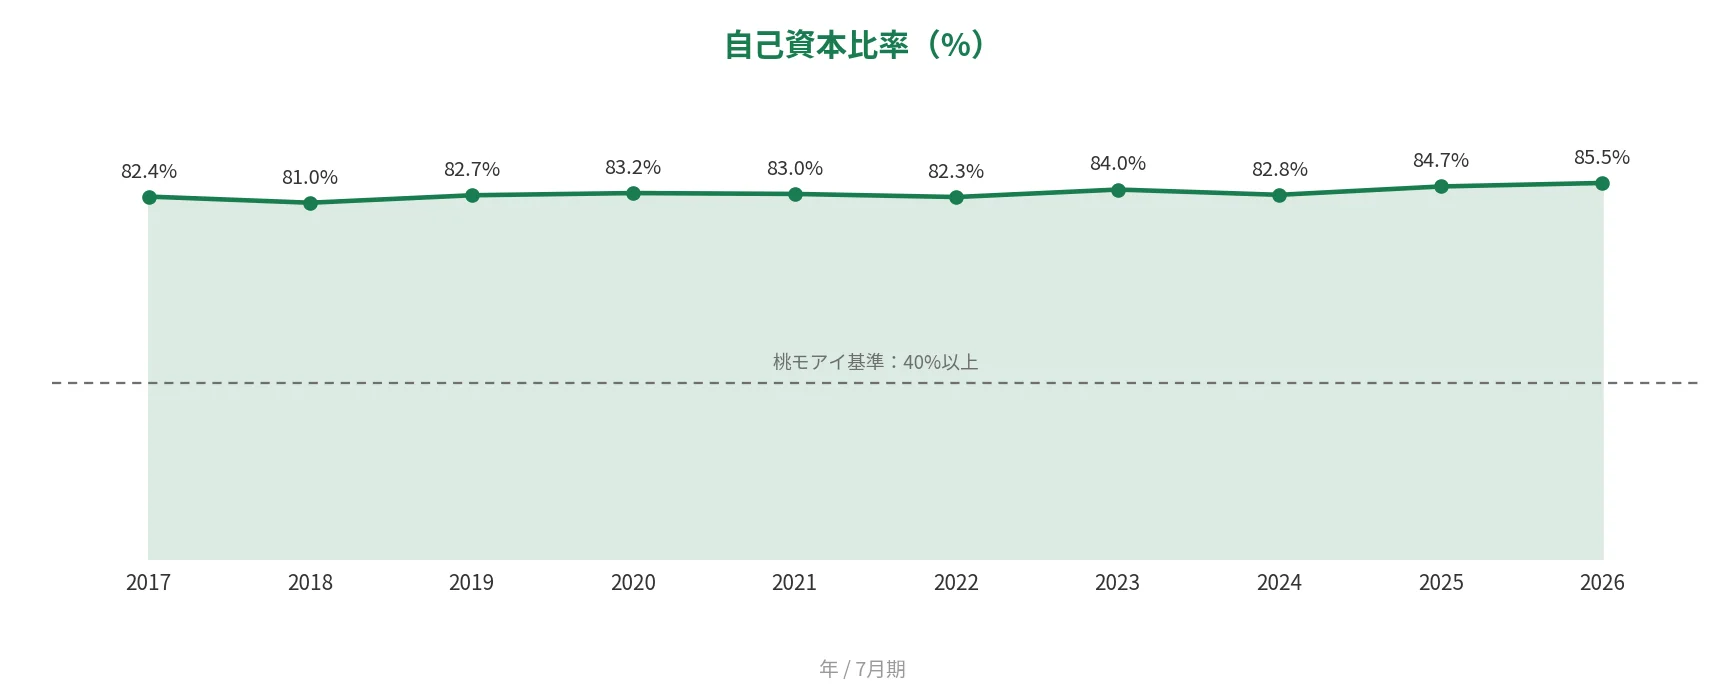
自己資本比率(会社の資産のうち、返す必要のないお金でまかなえている割合)は、過去10年で81.0〜85.5%で推移しました。2026年7月期の85.5%は、この10年でいちばん高い水準です。有利子負債(利息を払う借入)はなく、桃モアイ基準の40%を大きく上回る財務体質です。
注目ポイント
2005年7月期から続く22年連続増配と累進配当の方針
プラネットは2005年7月期から毎期増配を続け、2026年7月期で22年連続増配となりました。2025年7月期の期末からは、配当を減らさない累進配当を基本とする方針を明確にしています。2027年7月期も44.5円への増配を予想しており、実施されれば23年連続です。
業界の情報インフラとしての基幹EDIと高い財務健全性
主力の基幹EDIは、日用品・化粧品業界での浸透率が約90%に達しています。取引が続くほどデータ件数が積み上がるストック型で、営業CFは過去10年すべてプラスです。自己資本比率は85.5%で借入はなく、手元の現金等も29.7億円まで増えています。
高い営業利益率と4つの成長戦略
営業利益率は17.7%で、桃モアイ基準の5%を大きく上回ります。データをやり取りする事業は設備や在庫の負担が小さく、利益率が高くなりやすいのが特徴です。会社は隣接業界への横展開、ロジスティクスEDI、返品ワークフロー、新会社による商品情報の一元管理の4つを成長戦略に掲げています。これらが収益の上積みにつながるかが、中長期の注目点です。
いっぽうで、利益(EPS)や配当性向には確認しておきたい点もあります。次の「投資の留意点」でくわしく説明します。
投資の留意点
連続増配と財務は堅調ですが、確認しておきたい点が3つあります。
第一に、利益(EPS)が過去10年で伸びていない点です。EPSはピークの2018年7月期80.97円から、2026年7月期は62.55円まで下がり、最古の年(72.21円)を下回りました。売上がほぼ横ばいのなかで、営業利益率が23%台から17.7%に下がったためです。連続増配の土台となる利益が伸びていない点は、確認しておきたいところです。
第二に、配当性向が桃モアイ基準の50%を上回っている点です。2026年7月期の配当性向は70.3%で、2027年7月期の会社予想ベースでは約82.6%に上がります。会社は2025年7月期の期末から、配当の方針を「配当性向50%以上」から「累進配当・DOE4.5%を目安」に切り替えました。配当を利益ではなく純資産に連動させる考え方のため、利益が減る年は配当性向が上がりやすくなります。
第三に、2027年7月期は減益の会社予想である点です。営業利益は前期比13.0%減の4.85億円、当期純利益は13.9%減の3.55億円を見込んでいます。会社は2025〜2027年7月期を先行投資の期間とし、その後の収益化を目指しています(決算説明会資料p.14〜15)。主力の基幹EDIは浸透率がすでに高いため、投資が売上と利益の伸びにつながるかは今後の決算で確認したい点です。
まとめ
プラネット(2391)は、2026年7月期で22年連続増配となった、8指標のうち6つをクリアした連続増配株です。強みと留意点を3点ずつにまとめると、次のとおりです。
【強み】
✅ 2005年7月期から22年連続増配。累進配当を基本とする方針
✅ 基幹EDIの浸透率約90%。自己資本比率85.5%で借入なし
✅ 営業利益率17.7%と高水準。4つの成長戦略を推進中
【留意点】
・EPSは過去10年で伸びておらず、最新が最古を下回る
・配当性向は70.3%で、会社予想ベースでは約82.6%に上昇
・2027年7月期は先行投資で減益の会社予想
配当権利確定は1月・7月。連続増配と財務の安定感が魅力で、先行投資後の利益の再成長が今後の焦点です。
連続増配株への投資を始めるには、証券口座が必要です。どの証券会社で始めるか迷っている方は、こちらの記事で楽天証券とSBI証券を比較しています。
※会社概要・事業内容・成長戦略(2004年2月の株式公開・東証スタンダード、基幹EDIを主力とする情報インフラ事業、日用品・化粧品業界での基幹EDIの浸透率約90%、隣接業界のメーカー数619社、ロジスティクスEDIの利用企業数約1.2倍、プロダクト・レジストリ・サービス〔プラネット40%/あらた30%/PALTAC30%・2025年11月設立・2026年4月サービス開始・契約メーカー185社・利用卸売業44社〕、2025〜2027年7月期の先行投資計画、上場以来23期連続増配の予想)は、プラネットの2026年7月期 決算短信〔日本基準〕(非連結)・2026年7月期 決算説明会資料および会社公式サイトのIR情報に基づきます。データベース事業の新会社への移管と単一事業への表記変更は、同決算短信p.2・p.14に基づきます。株主還元方針(累進配当を基本とし、DOE4.5%を目安)は会社公式サイト「株主還元」ページと、2025年9月16日の「株主還元方針の変更(累進配当・DOE 指標の導入)に関するお知らせ」に基づきます。自己株式の取得(2026年1月29日・78,600株・97,857,000円)は、2026年1月28日・29日の適時開示に基づきます。株式分割は過去10年内にありません(期末発行済株式数は2016年7月期から2026年7月期まで6,632,800株)。財務指標はIRBANKおよび決算短信に基づきます。
※本記事は情報提供を目的としており、特定の銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いいたします。