
最終更新日:2026年9月15日
16年連続増配・「不稼働資産=困りごと」を事業化する駐車場運営の大手
こんにちは。10年以上連続増配株の情報を発信している桃モアイです。
今回は7月に配当権利が確定する連続増配株の1社、日本駐車場開発(証券コード:2353)を私独自の8指標で分析しました。
結論から言うと、日本駐車場開発は8つのうち6つをクリア(EPS・自己資本比率が未達)でした。商業施設やオフィスビルの空き駐車場を借り上げて運営する「駐車場事業」を柱に、スキー場やテーマパークも手がける会社です。
2026年7月期で16年連続の増配となり、売上高と各段階の利益はいずれも過去最高を更新しました。前回の分析で未達だった配当性向も、49.0%へ下がって基準を満たしています。理由も含めて、このあとひとつずつ分かりやすく説明します。
📊 株価・利回りの基準日:2026年9月15日時点の値です
📊 財務指標は2026年7月期(実績)の数値を使用しています
日本駐車場開発とはどんな会社?
日本駐車場開発は、商業施設やオフィスビルなどの空いている駐車場・車室をまとめて借り上げる会社です。それを月極や時間貸しで運営する「駐車場サブリース」を主力にしています(業種は「不動産業」)。1991年に大阪で創業し、2003年に株式を公開、その後2005年に東証一部へ上場しました。現在は東証プライム市場に上場しています。
同社の発想の核は「不稼働資産(使われていない資産)=困りごと」を事業にすることです。ビルオーナーの「空き車室」という困りごとを駐車場事業で解決したのと同じ考え方を、スキー場や観光施設にも広げてきました。傘下の日本スキー場開発は、白馬エリアなど複数のスノーリゾートを運営しています。栃木県の那須では、日本テーマパーク開発が那須ハイランドパークやりんどう湖ファミリー牧場などを手がけています。
2026年7月期の売上構成は、駐車場が47.2%、スキー場が28.2%、テーマパークが22.0%、その他が2.6%です。駐車場事業が安定した収益の柱となり、インバウンド(訪日外国人)需要をとらえたスキー場・テーマパークが成長を後押ししています。海外では主にタイで駐車場事業を展開しています。
2026年7月期の売上高は407億円(前の年より10.5%増)、本業のもうけを示す営業利益は85億円(同11.2%増)でした。純利益も58億円(同20.9%増)となり、売上高とすべての段階利益が過去最高を更新しています。前の年に減った純利益がはっきり回復した点が、今回の決算の大きな変化です。会社は2027年7月期に売上高457億円・営業利益100億円・純利益60億円を見込んでいます。
直近1年では、事業を広げる動きも続きました。2026年3月に伊豆観光開発を子会社化し、天城東急リゾートの宿泊・ゴルフ・別荘事業の運営を始めています。2026年11月には、伊豆富士見ニュータウンを運営するNX不動産の全株式を取得する予定です。那須で育てた地域運営のモデルを、伊豆・天城エリアへ広げる構えです。
日本駐車場開発の強みは、駐車場という安定収益の土台に、スキー場・テーマパークという成長領域を組み合わせた事業構成です。営業利益率は20%を超え、ROE(自己資本利益率)は29.5%と高い水準にあります。一方で、スキー場は天候、テーマパークは集客に左右されやすく、純利益が年ごとに振れやすい面もあります。くわしくは「投資の留意点」で説明します。
会社の基本情報は次のとおりです。
上場市場:東証プライム
業種:不動産業(駐車場サブリース・運営、スキー場・テーマパーク等)
決算月:7月
連続増配:16年(2026年7月期時点)
株価:268円(2026年9月15日時点)
予想配当利回り:3.73%(2027年7月期 会社予想配当10円ベース)
配当権利確定:7月(年1回)
配当情報
日本駐車場開発は増配を続けていて、2026年7月期で16年連続増配になりました。1株あたりの年間配当は、2026年7月期の実績で9円です(期末の年1回)。さらに2027年7月期の会社予想は10円で、これが実施されれば17期連続の増配となります。
注目したいのは、2026年8月7日に決めた中期の株主還元方針です。2027年7月期を10円、2028年7月期を11円、2029年7月期を12円と、3年先までの年間配当の最低水準を示しました。上限を定めるものではなく、自社株買いを含む機動的な還元も続けるとしています。増配の予定が数字で見える形になった点は、配当を目的に持つ投資家にとって分かりやすい変化です。
| 項目 | 内容 |
|---|---|
| 株価 | 268円(2026年9月15日時点) |
| 予想配当利回り | 3.73%(2027年7月期 会社予想配当10円ベース) |
| 連続増配年数 | 16年(2026年7月期時点) |
| 配当性向 | 49.0%(2026年7月期 実績/2027年7月期は会社予想で51.9%) |
出典:株価は東証終値(2026年9月15日時点)、配当は2026年7月期 決算短信および会社開示。予想配当利回りは2027年7月期の会社予想配当(1株10円)に基づきます。株価変動により利回りは変わります。配当性向は2026年7月期の実績(年間配当9円÷EPS18.35円=49.0%)です。2027年7月期の51.9%は会社予想(10円÷予想EPS19.25円)です。日本駐車場開発は過去10年(2017年7月期〜)に株式分割はありません(直近の分割は2014年1月で、本記事の表示期間には含まれません)。2026年7月期の期末発行済株式数は前期と同じ348,398,600株です。連続増配年数は会社公表・IRBANKに基づき2026年7月期で16年連続として数えています(会社の適時開示では「16期連続増配」と表記されています)。
いちばん右の薄いグレーの棒は会社予想(2027年7月期)です。
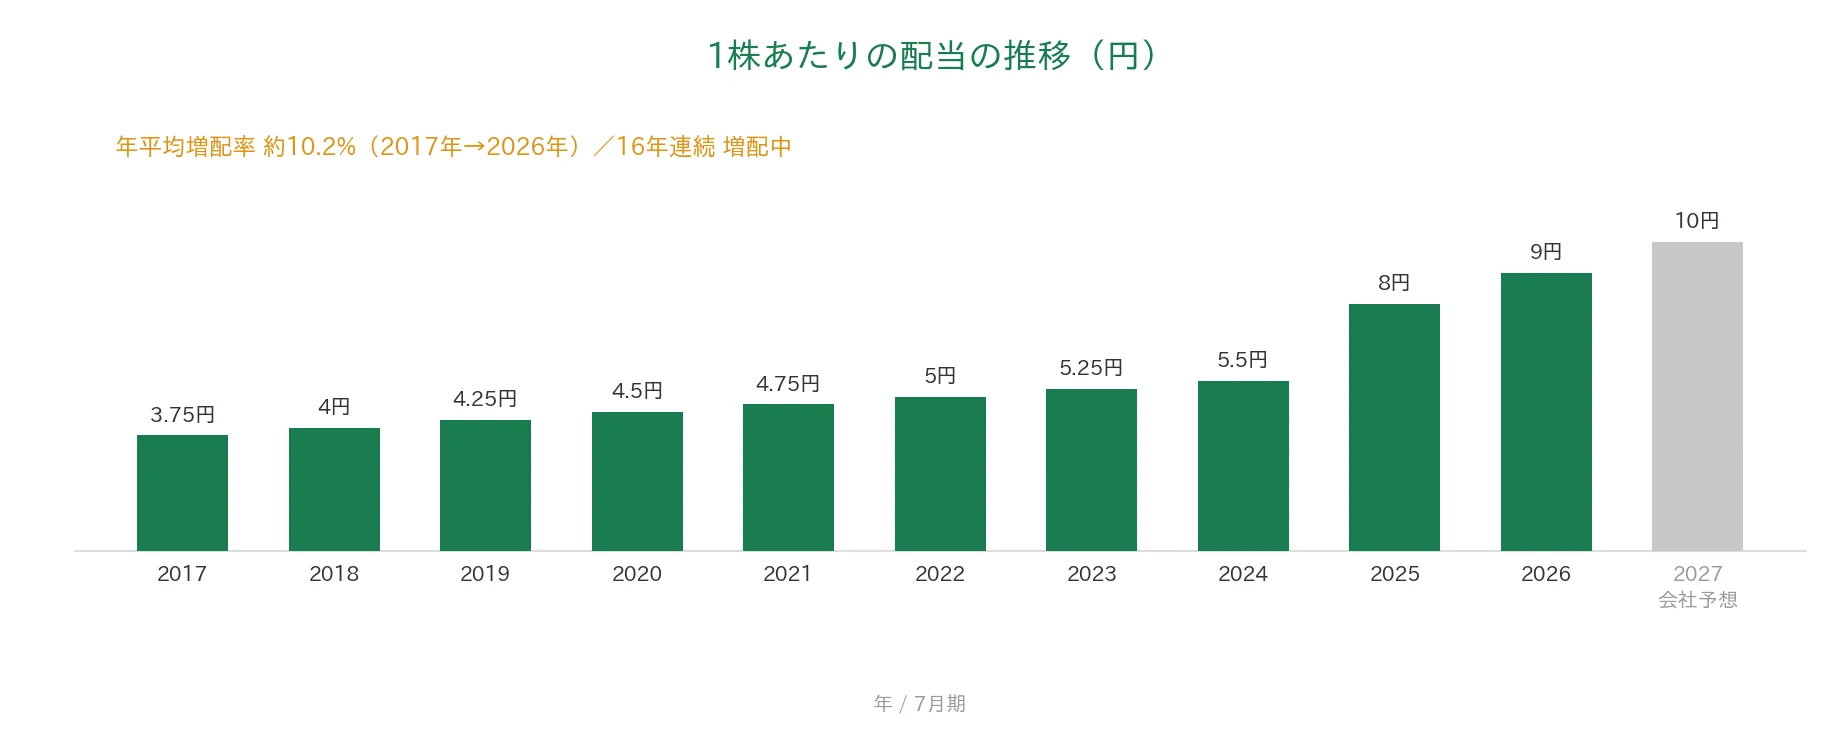
1株あたりの配当は、2017年7月期の3.75円から2026年7月期の9円まで増えました。毎年ならすと約10.2%ずつ増やしてきた計算です。直近5年(2021年7月期の4.75円から)に絞ると、年平均で約13.6%と増配のペースは上がっています。2027年7月期の会社予想10円が実施されれば、17期連続の増配となります。
8指標分析の結果
ここからは、日本駐車場開発を私独自の8指標で見ていきます。
8指標の詳しい説明はこちらの記事をご覧ください。
なお私が確認する8つの指標は、売上高・EPS(1株あたりの利益)・営業利益率・自己資本比率・営業活動によるCF(以下、営業CF)・現金等・1株あたりの配当・配当性向です。
| 指標 | 基準 | 日本駐車場開発 | 判定 |
|---|---|---|---|
| 売上高 | 増加傾向 | 219億円→407億円(過去10年で増加) | ✅ |
| EPS(1株あたりの利益) | 安定して増加傾向 | 6.66円→18.35円(過去10年で増加も、2020年に前年比▲57.0%の急落) | - |
| 営業利益率 | 5%以上 | 20.9%(過去10年とも10%超) | ✅ |
| 自己資本比率 | 40%以上 | 33.2%(実質はネットキャッシュ) | - |
| 営業活動によるCF | 過去10年すべてプラス | 全期間プラス(29億〜82億円) | ✅ |
| 現金等 | 増加傾向 | 132億円→196億円(過去10年で増加) | ✅ |
| 1株あたりの配当 | 10年以上連続増配 | 16年連続増配 | ✅ |
| 配当性向 | 50%以下 | 49.0%(前の期の53.2%から低下) | ✅ |
※判定欄の✅は桃モアイ基準を満たした指標、「-」は基準に届かなかった指標です。
※財務指標は2026年7月期(実績)。IRBANKのデータをもとに桃モアイが独自に分析しています。日本駐車場開発は過去10年(2017年7月期〜)に株式分割がないため、EPS・1株あたりの配当はいずれも実額です。8指標の「増加傾向」「安定して増加傾向」は過去10年の長期トレンドで判定しており、一時的な減少はクリア扱いとしています。2026年7月期は売上高と各段階の利益がそろって過去最高となりました。8指標のうち6つをクリア。EPSと自己資本比率は次の理由で基準に届きませんでした。EPSは過去10年で6.66円→18.35円と長期では約2.8倍に伸びていますが、2020年7月期にコロナの影響で前年比▲57.0%(8.44円→3.63円)の急落があったため、「安定して増加傾向」には届かず未達としています。純利益はスキー場の天候・テーマパークの集客・海外(タイ)などの影響を受けやすく、年ごとの振れが大きいことが背景です。自己資本比率は2026年7月期で33.2%と基準の40%を下回りました。総資産が499億円から610億円へ増えた一方、自己資本の額自体は191億円から202億円へ増えています(現預金が有利子負債を上回る実質ネットキャッシュです)。配当性向は前の期の53.2%から49.0%へ下がり、今回は基準を満たしました。金額は億円未満を切り捨てて表示しています。投資判断の参考としてご活用ください。
グラフで見る業績の推移(過去10年・2017年〜2026年実績+2027年予想)
ここからは、過去10年の業績をグラフで見ていきます。日本駐車場開発はずっと7月決算です。グラフは2017年7月期〜2026年7月期の実績に、数字が出ている項目だけ2027年7月期の会社予想を加えました。営業CF・現金等・自己資本比率は実績10年だけです。
売上高と営業利益率
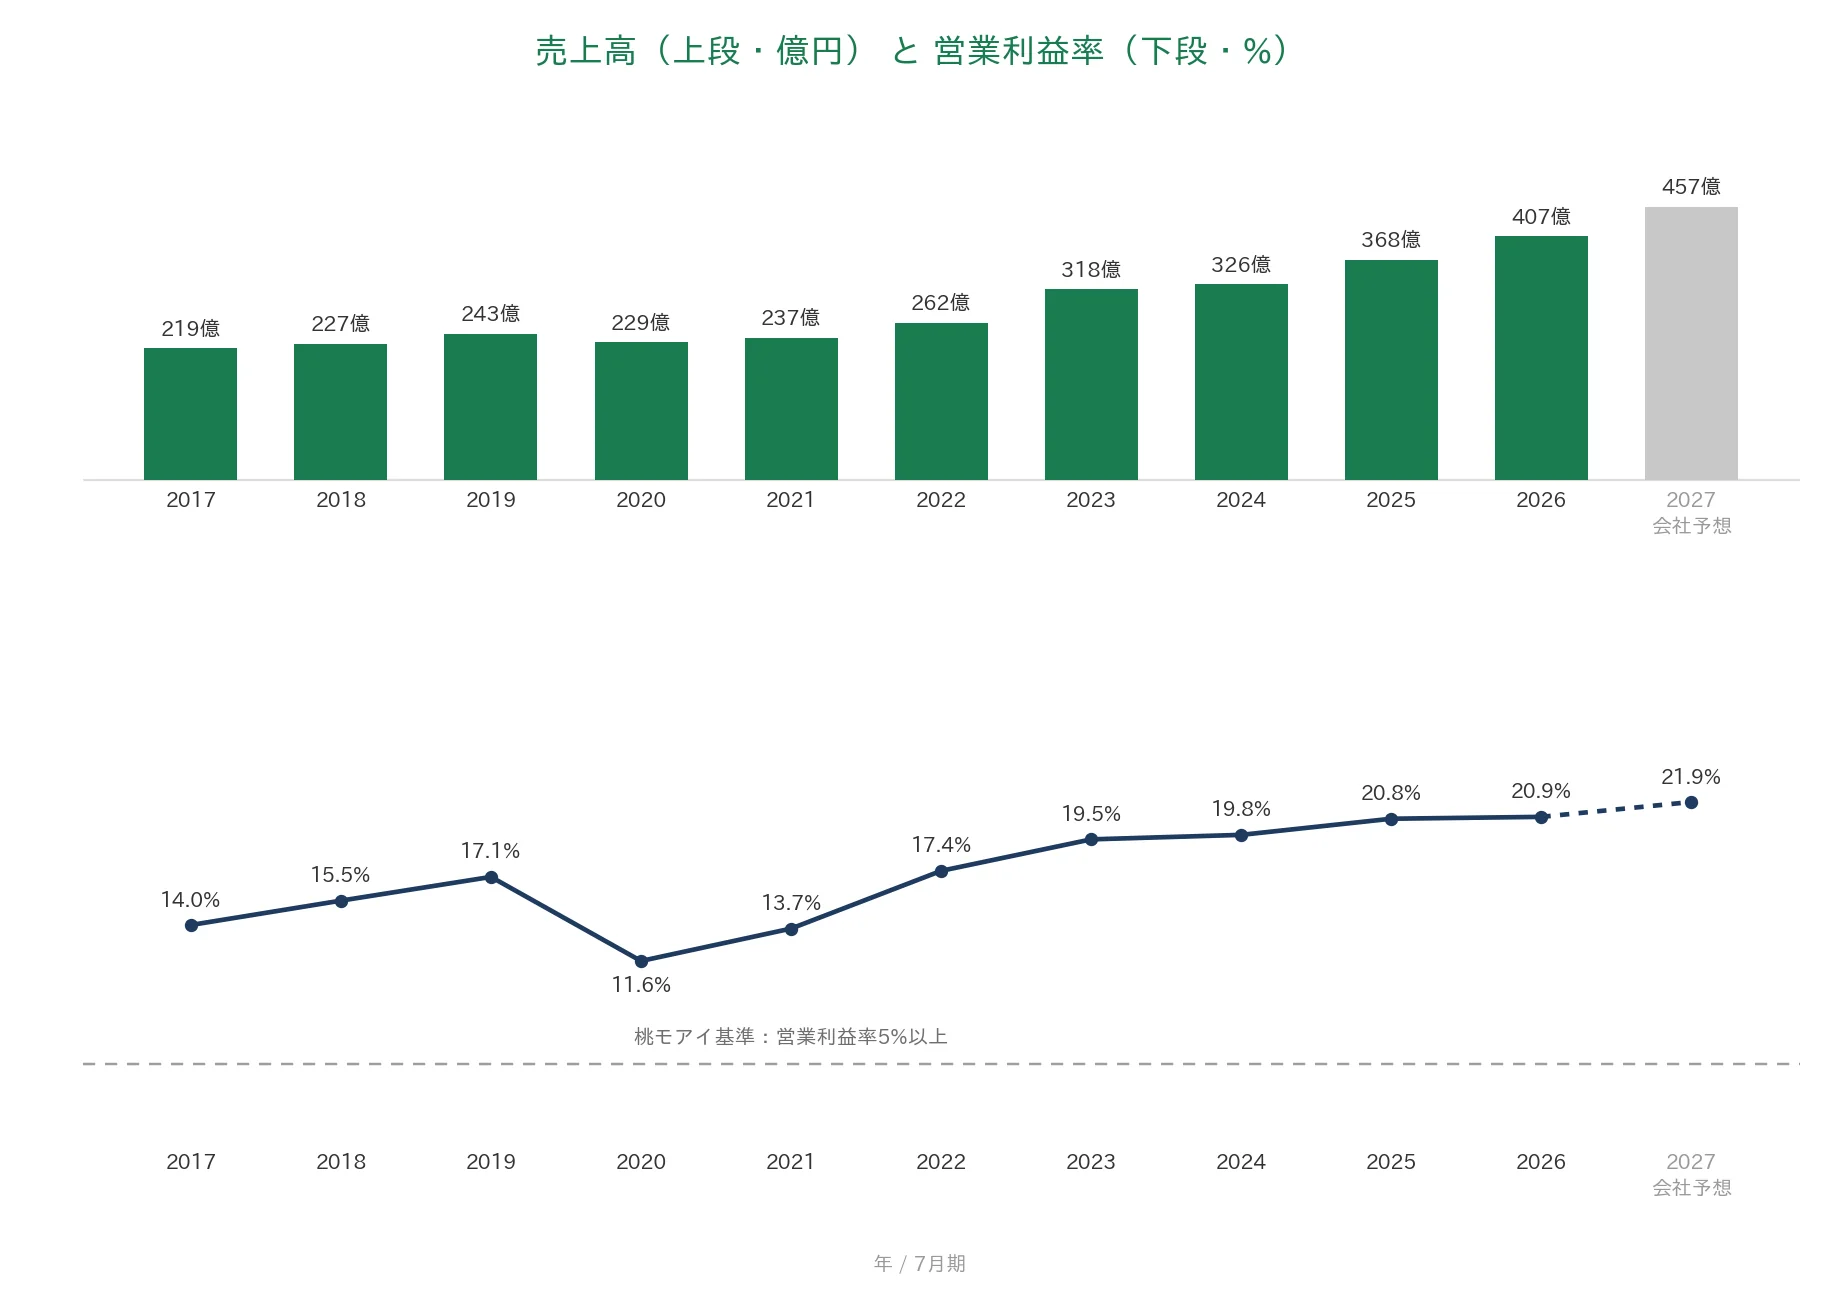
売上高は、2017年7月期の219億円から2026年7月期の407億円へと、過去10年で約1.9倍に伸びました。途中で減る年もありますが、近年はインバウンド需要を取り込み、2023年以降は300億円台へ乗せています。会社予想では2027年7月期に457億円を見込んでいます。
営業利益率(売上に対する本業のもうけの割合)は、過去10年とも10%を超えています。直近2026年は20.9%で、桃モアイ基準の5%以上を大きく上回りました。空き車室を借り上げて稼働率を高める駐車場事業など、効率の高い収益構造が背景にあります。
EPS(1株あたりの利益)と配当性向
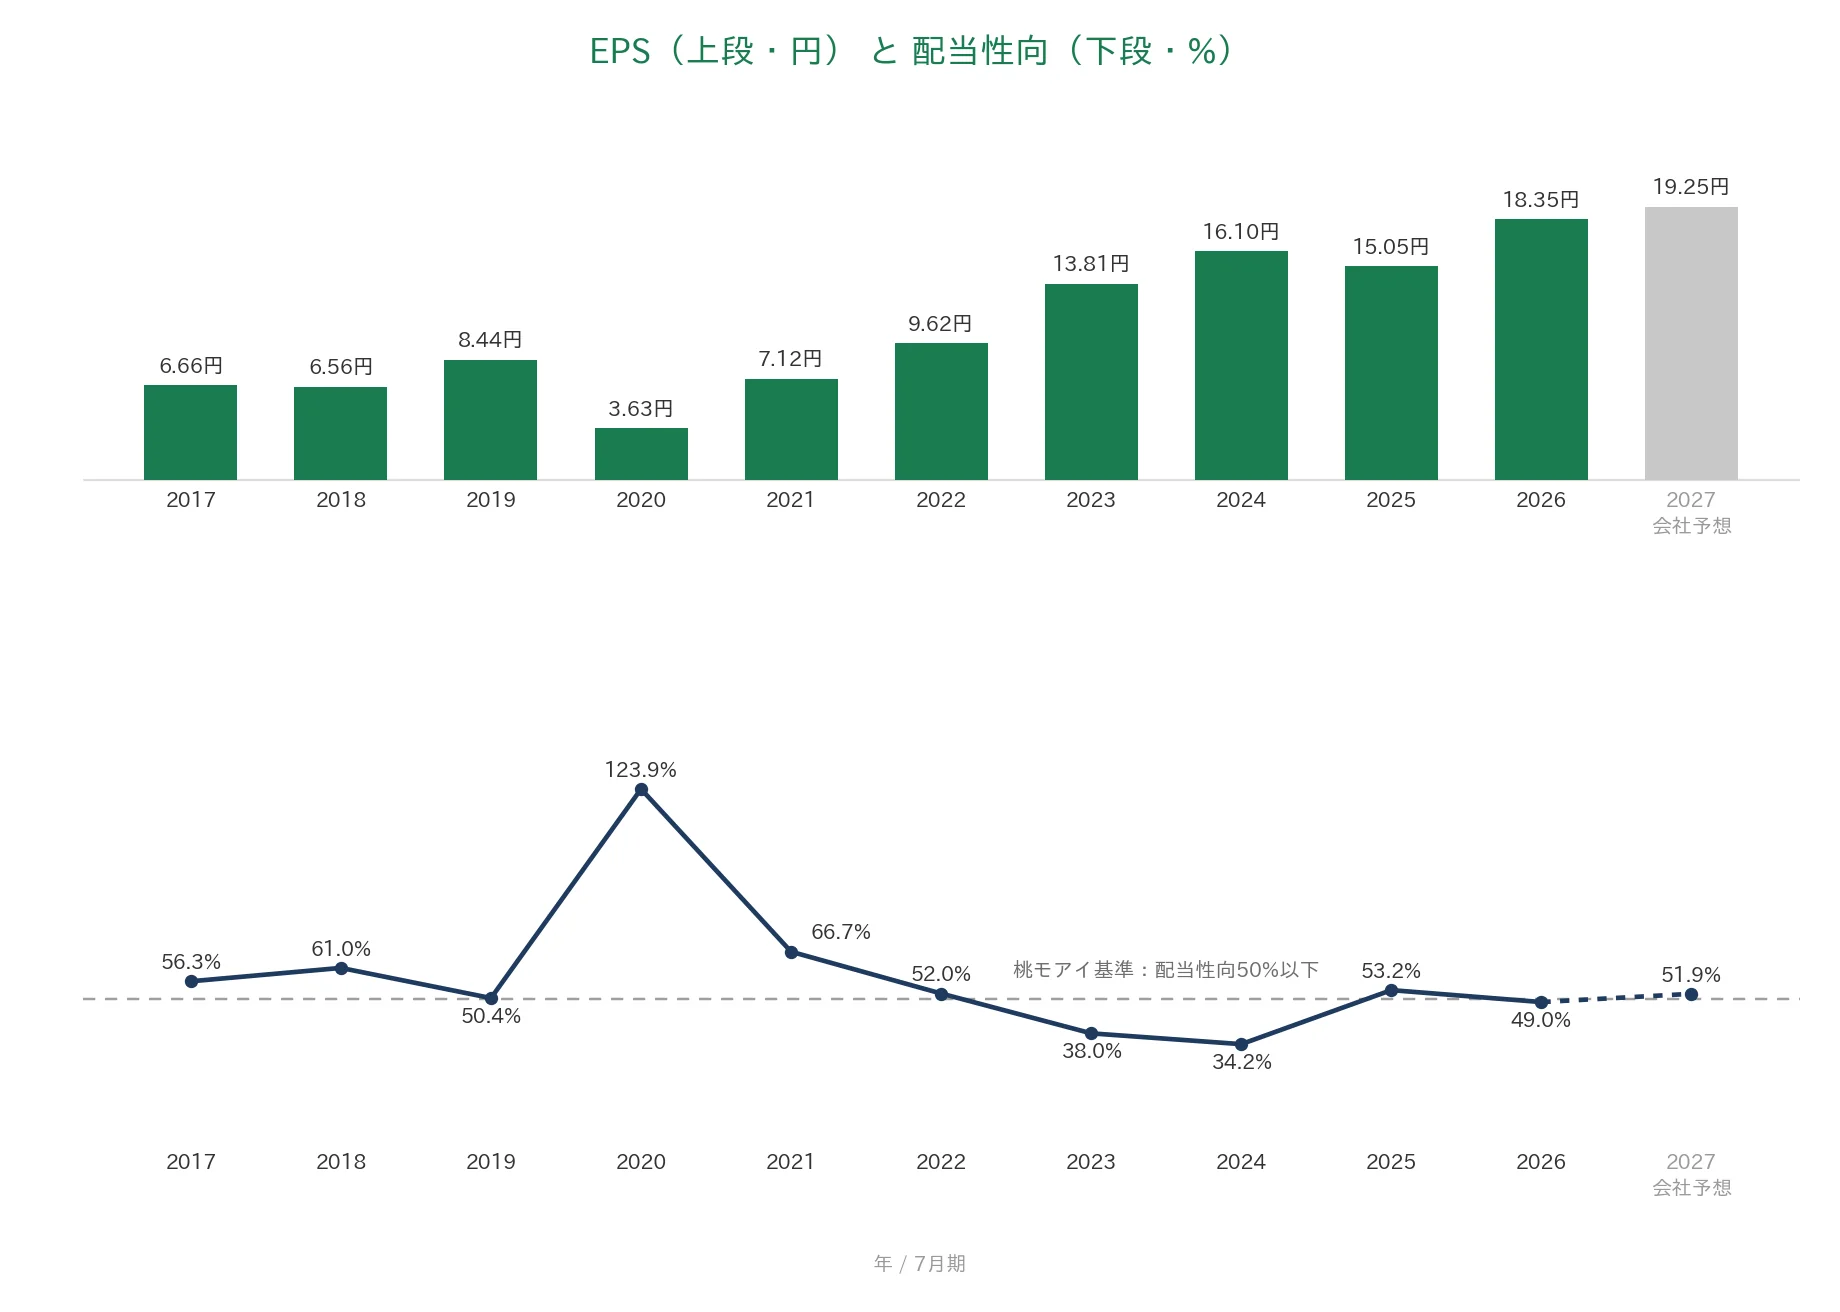
EPS(1株あたりの利益)は、過去10年で6.66円から18.35円へと約2.8倍に伸びました。ただし年ごとの振れが大きい点が目を引きます。2020年7月期にはコロナの影響で前年比▲57.0%(8.44円→3.63円)の急落があり、その後回復しました。
2025年7月期は15.05円へいったん減りましたが、2026年7月期は18.35円と過去最高です。会社予想では2027年7月期に19.25円を見込んでいます。長期では右肩上がりですが、2020年の急落があるため桃モアイ基準の「安定して増加傾向」には届きません(未達)。
配当性向(利益のうち配当に回す割合)は、2020年7月期に123.9%まで上がったあと、30〜60%台で推移しています。2026年7月期は49.0%と、桃モアイ基準の50%以下に収まりました。2027年7月期は会社予想で51.9%と、ふたたび基準をわずかに上回る見通しです。
営業活動によるCFと現金等
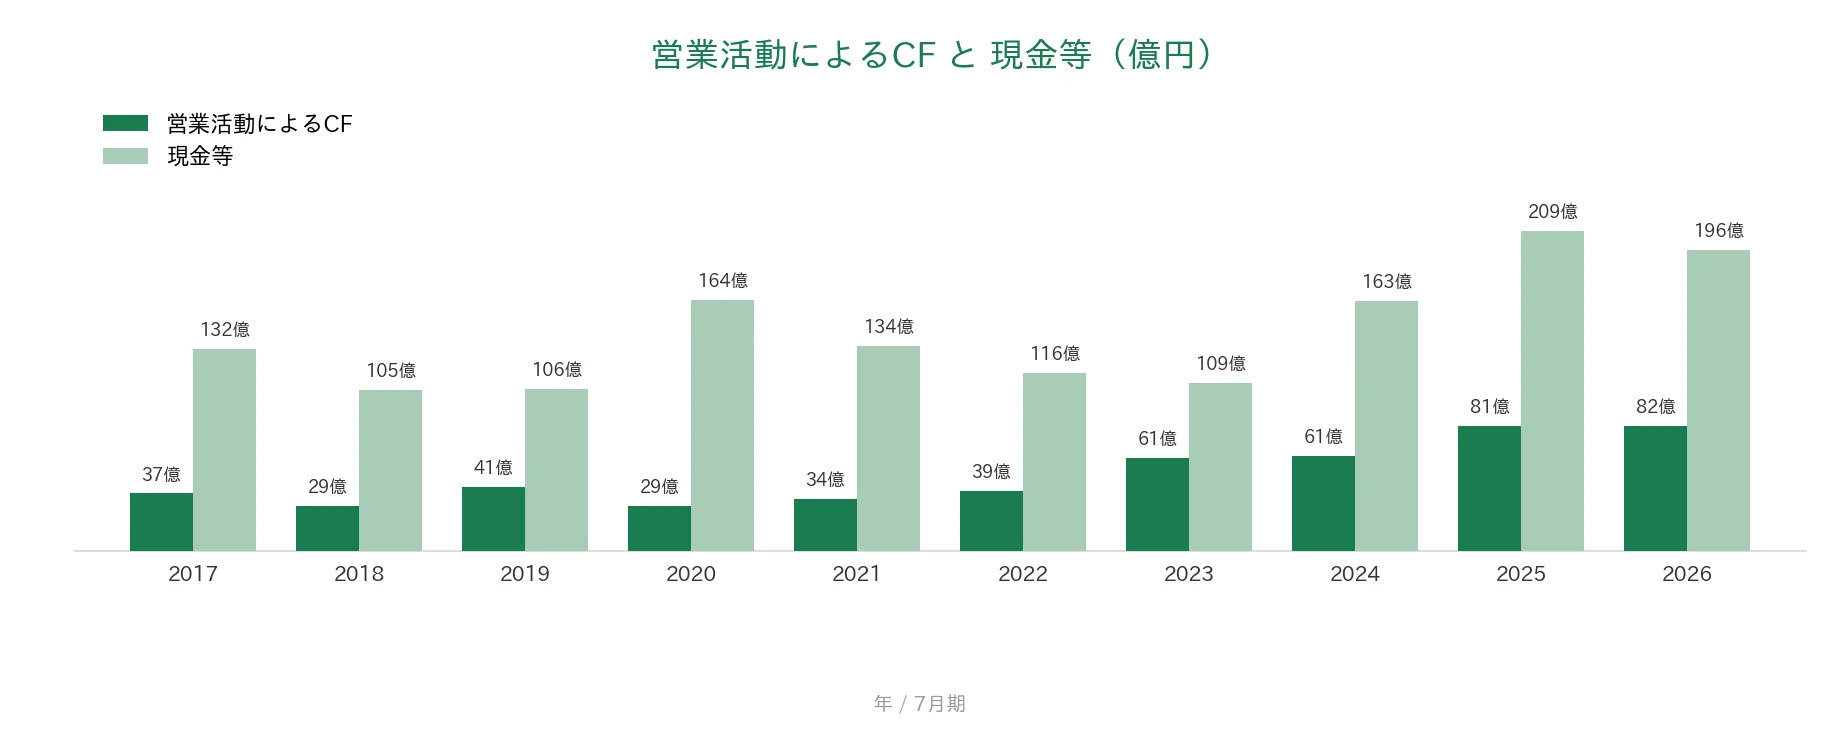
営業CF(本業で稼いだ現金)は、過去10年すべてプラスでした。基準の「過去10年すべてプラス」を満たしています。過去10年のレンジは2018年7月期の29億円から2026年7月期の82億円で、稼ぐ力が着実に高まってきました。
現金等(会社が手元に持っている現金)は、2017年7月期の132億円から2026年7月期末の196億円へ増えました。この10年では、2018年7月期の105億円から2025年7月期の209億円の間で動いています。スタートより増えているので、こちらも基準を満たしています。
自己資本比率
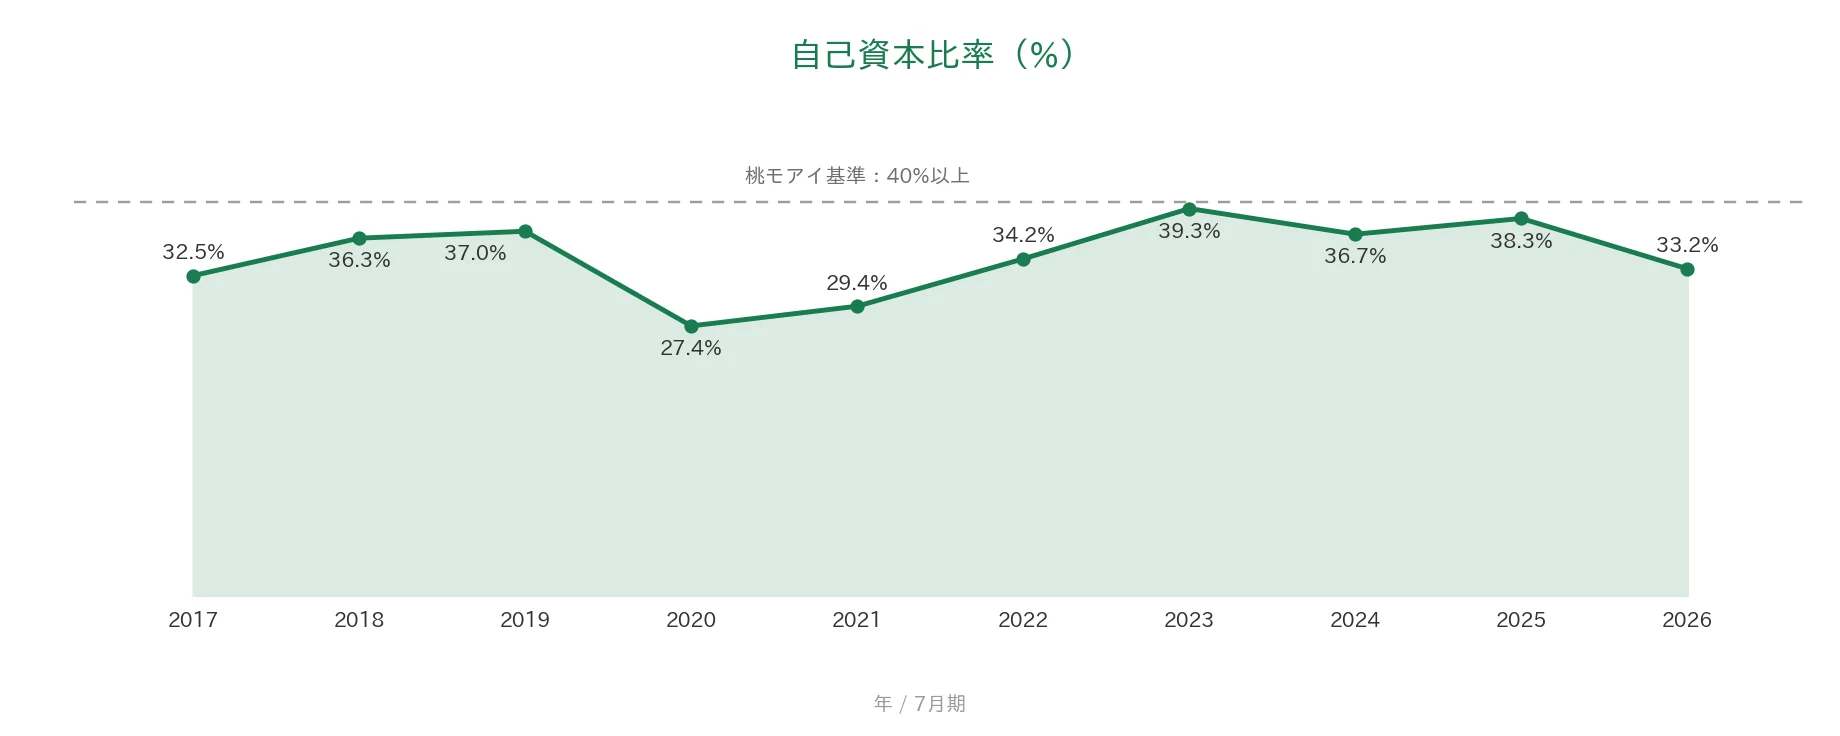
自己資本比率(会社の資産のうち、返す必要のないお金でまかなえている割合)は、過去10年で27.4%〜39.3%の間で動きました。2026年7月期は33.2%で、桃モアイ基準の40%以上には届いていません(未達)。比率が下がった直接の理由は、借入金の増加と伊豆観光開発の子会社化で総資産が110億円ほど増えたことです。自己資本の額自体は191億円から202億円へ増えており、現預金が有利子負債を上回る実質ネットキャッシュも続いています。
注目ポイント
「不稼働資産=困りごと」を事業にする独自のモデル
日本駐車場開発は、ビルの空き車室という「使われていない資産」を借り上げて運営する駐車場事業を主力にしています。同じ発想を、スキー人口の減少に悩むスキー場や、少子高齢化に直面する観光施設にも広げてきました。2026年3月には伊豆・天城エリアへ進出し、那須で育てた地域運営のモデルを2つ目の拠点へ横展開しています。安定した駐車場事業に、インバウンド需要をとらえた成長領域を組み合わせている点が特徴です。
営業利益率20%超・ROE29.5%という稼ぐ力
営業利益率は過去10年とも10%を超え、直近2026年7月期は20.9%と高い水準です。空き車室の稼働率を高めて収益化する事業構造が効いています。ROE(自己資本利益率)は29.5%で、限られた自己資本から効率よく利益を生み出しています。2026年7月期は純利益が前の年より20.9%増え、過去最高を更新しました。
16年連続増配・3年先までの配当の下限を提示
1株あたりの配当は、2017年7月期の3.75円から2026年7月期の9円まで増えました。直近5年で見ると年平均で約13.6%と、増配のペースは上がっています。2026年8月には中期の株主還元方針を決め、2029年7月期まで年間配当の最低水準を12円まで引き上げると示しました。自社株買いもあわせて実施しており、2026年7月期の総還元性向は91.6%です。
一方で、利益(EPS)の振れ方や自己資本比率には確認しておきたい点もあります。次の「投資の留意点」でくわしく説明します。
投資の留意点
強みのある会社ですが、確認しておきたい点が3つあります。
第一に、純利益(EPS)の変動が大きい点です。スキー場は天候や雪の量、テーマパークは集客に業績が左右され、海外(タイ)の事業や保有資産の評価の影響も受けます。2020年7月期にはコロナの影響でEPSが前年比▲57.0%まで落ち込みました。直近は18.35円と過去最高ですが、利益の振れは引き続き見ておきたいところです。
第二に、自己資本比率が前の期の38.3%から33.2%へ下がった点です。設備投資と子会社の取得を借入でまかない、総資産が499億円から610億円へ増えたことが主因です。自己資本の額自体は増えており、現預金が有利子負債を上回る実質ネットキャッシュも保っています。ただし成長投資が続く間は比率が戻りにくく、今後の推移は確認しておきたい点です。
第三に、配当性向が基準の境目にある点です。2026年7月期は49.0%と基準を満たしましたが、2027年7月期は会社予想で51.9%へ上がる見通しです。会社は2029年7月期まで年間配当の最低水準を示しており、その実行は利益の伸びが前提になります。増益が止まれば配当性向は一段と上がるため、会社予想どおりに利益が伸びるかどうかが鍵になります。
まとめ
日本駐車場開発(2353)は、2026年7月期で16年連続増配となった、8指標のうち6つをクリアした連続増配株です。強みと留意点を3点ずつにまとめると、次のとおりです。
【強み】
✅ 「不稼働資産=困りごと」を事業にする独自モデル。駐車場を柱にスキー場・テーマパークへ展開
✅ 営業利益率は過去10年とも10%超・直近20.9%。ROEは29.5%と高い収益性
✅ 16年連続増配・直近5年は年平均で約13.6%のペースで増配。2029年7月期まで配当の下限を提示
【留意点】
・純利益(EPS)が天候・集客・海外情勢などで振れやすい。2020年はコロナで前年比▲57.0%
・自己資本比率は33.2%と基準の40%を下回る(ただし実質ネットキャッシュ)。設備投資と子会社取得で低下
・配当性向は49.0%で基準内だが、2027年7月期は会社予想で51.9%へ上昇する見通し
7月に配当の権利が確定する銘柄で、予想配当利回りは3.73%です。
連続増配株への投資を始めるには、証券口座が必要です。どの証券会社で始めるか迷っている方は、こちらの記事で楽天証券とSBI証券を比較しています。
※会社概要・事業内容・経営成績・セグメント別の売上構成・配当・業績予想などは、日本駐車場開発の2026年7月期 決算短信(2026年9月11日)および同 決算説明資料(2026年9月14日)、会社公式サイトのIR情報に基づきます。売上構成比は2026年7月期 決算短信p.27の外部顧客への売上高から算出しています。EPS・1株あたりの配当・配当性向・営業CF・現金等・自己資本比率の数値はIRBANKおよび決算短信を参照しています。ROE29.5%・総還元性向91.6%は2026年7月期 決算説明資料p.19の記載値です。ROEは期中平均の自己資本ベース、総還元性向は配当と自己株式の取得を合計して純利益で割った値です。株価は東証終値(2026年9月15日時点)に基づきます。
※本記事は情報提供を目的としており、特定の銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いいたします。