
最終更新日:2026年8月21日
17年連続増配・橋梁など社会インフラの補修・補強に特化した専門会社
こんにちは。10年以上連続増配株の情報を発信している桃モアイです。私たちが毎日わたる橋やくぐるトンネルを、造るのではなく「直して長く使う」ことを専門にしている会社があります。ショーボンドホールディングスは、東日本高速道路・西日本高速道路・国土交通省を主要顧客とし、2026年6月期は売上高の減少を補って14期連続の増益を達成しました。
今回は6月・12月に配当権利が確定する連続増配株の1社、ショーボンドホールディングス(証券コード:1414)を私独自の8指標で分析しました。
結論から言うと、ショーボンドホールディングスは8つのうち7つをクリアでした。配当性向だけが基準(50%以下)に届きませんでしたが、これは会社が中期経営計画で配当性向60%を方針に掲げているためです。理由も含めて、このあとひとつずつ分かりやすく説明します。
📊 株価・利回りの基準日:2026年8月20日時点の値です
📊 財務指標は2026年6月期(実績)の数値を使用しています
ショーボンドホールディングスとはどんな会社?
ショーボンドホールディングスは、東京都中央区に本社を置く建設会社です。橋梁やトンネルなど、すでにある社会インフラの補修・補強・予防保全を専門にしています。2008年1月に持株会社体制へ移行し、主力子会社はショーボンド建設です。
仕事の内容は、橋の床版取替、橋脚の耐震補強、コンクリートの断面修復、伸縮継手の取替など多岐にわたります。あわせて、補修に使う接着剤や補修材といった自社製品の製造・販売も手がけています。報告セグメントは「国内建設」の1つで、公共構造物の補修補強工事と製品販売が主な内容です。
発注者は公的な性格の強い先が中心です。2026年6月期の顧客別売上高は、東日本高速道路(NEXCO東日本)が198億円、西日本高速道路(NEXCO西日本)が100億円、国土交通省が89億円でした。別の切り口として、工事受注高の内訳では高速道路会社が57%、地方自治体が20%、国土交通省が18%を占めます。日本ではインフラの老朽化対策と防災・減災(国土強靭化)が国策として進められており、補修・補強を専業とする同社には長期の追い風が続いています。
2026年6月期は、売上高892億円(前期比1.7%減)、営業利益208億円(営業利益率23.4%)、当期純利益154億円となりました。売上高は12期振りの減収ですが、工事粗利率が29.0%と前期の28.3%を上回ったことで、営業利益・当期純利益はともに増加し、当期純利益は14期連続の増益です。2027年6月期は売上高900億円・営業利益210億円・当期純利益155億円と、増収増益の会社予想です。
株主還元では、中期経営計画2027で各年度の総還元性向(配当+自社株買い)を90%、うち配当性向を60%とする方針を掲げています。配当だけでなく自社株買いも組み合わせて、利益の大部分を株主に還元する姿勢です。
会社の基本情報は次のとおりです。
上場市場:東証プライム
業種:建設業
決算月:6月
連続増配:17年(2026年6月期時点)
現在の株価:1,257.5円(2026年8月20日時点)
予想配当利回り:3.70%(2027年6月期 会社予想ベース)
配当権利確定:6月・12月(年2回)
配当情報
ショーボンドホールディングスは、2026年6月期で17年連続増配となりました。年間配当は、株式分割をさかのぼって調整した「調整後」で45.75円(中間20.50円+期末25.25円)です。2027年6月期の会社予想は46.50円(中間21.00円+期末25.50円)で、達成すれば18期連続増配となります。
なお会社は決算説明資料で「17期連続の増配となる見込み」と表現しています。2026年6月期の期末配当が2026年9月25日の定時株主総会での承認を前提としているためで、本記事では配当実績ベースの数え方にそろえて17年連続増配としています。
📌株式分割について:ショーボンドホールディングスは過去10年で2回の株式分割を行っています(2019年7月1日付で1株→2株、2026年1月1日付で1株→4株。累積で1株→8株)。本記事のEPS・1株あたりの配当は、いずれも分割をさかのぼって調整した「調整後」の金額にそろえています(株価は実際の取引価格のため調整しません)。配当性向や利回りも、この調整後の金額で計算しています。なお2026年6月期は期の途中で分割があったため、決算短信の年間配当欄は空欄です。中間配当82円(分割前)を分割後の20.50円に置き換え、期末25.25円を足した45.75円が年間配当となります(短信の注記にも同じ金額の記載があります)。
| 項目 | 内容 |
|---|---|
| 株価 | 1,257.5円(2026年8月20日時点) |
| 予想配当利回り | 3.70%(2027年6月期 会社予想ベース) |
| 連続増配年数 | 17年(2026年6月期時点) |
| 配当性向 | 60.1%(2026年6月期 実績) |
出典:株価は東証終値(2026年8月20日時点)、配当・EPSは2026年6月期 決算短信および2027年6月期の会社予想(決算短信)。予想配当利回りは2027年6月期の会社予想配当46.50円に基づきます。株価変動により利回りは変わります。配当性向は2026年6月期の実績(年間配当45.75円÷EPS76.08円=60.1%)で、決算短信の公表値と一致します。
いちばん右の薄いグレーの棒は会社予想(2027年6月期)です。
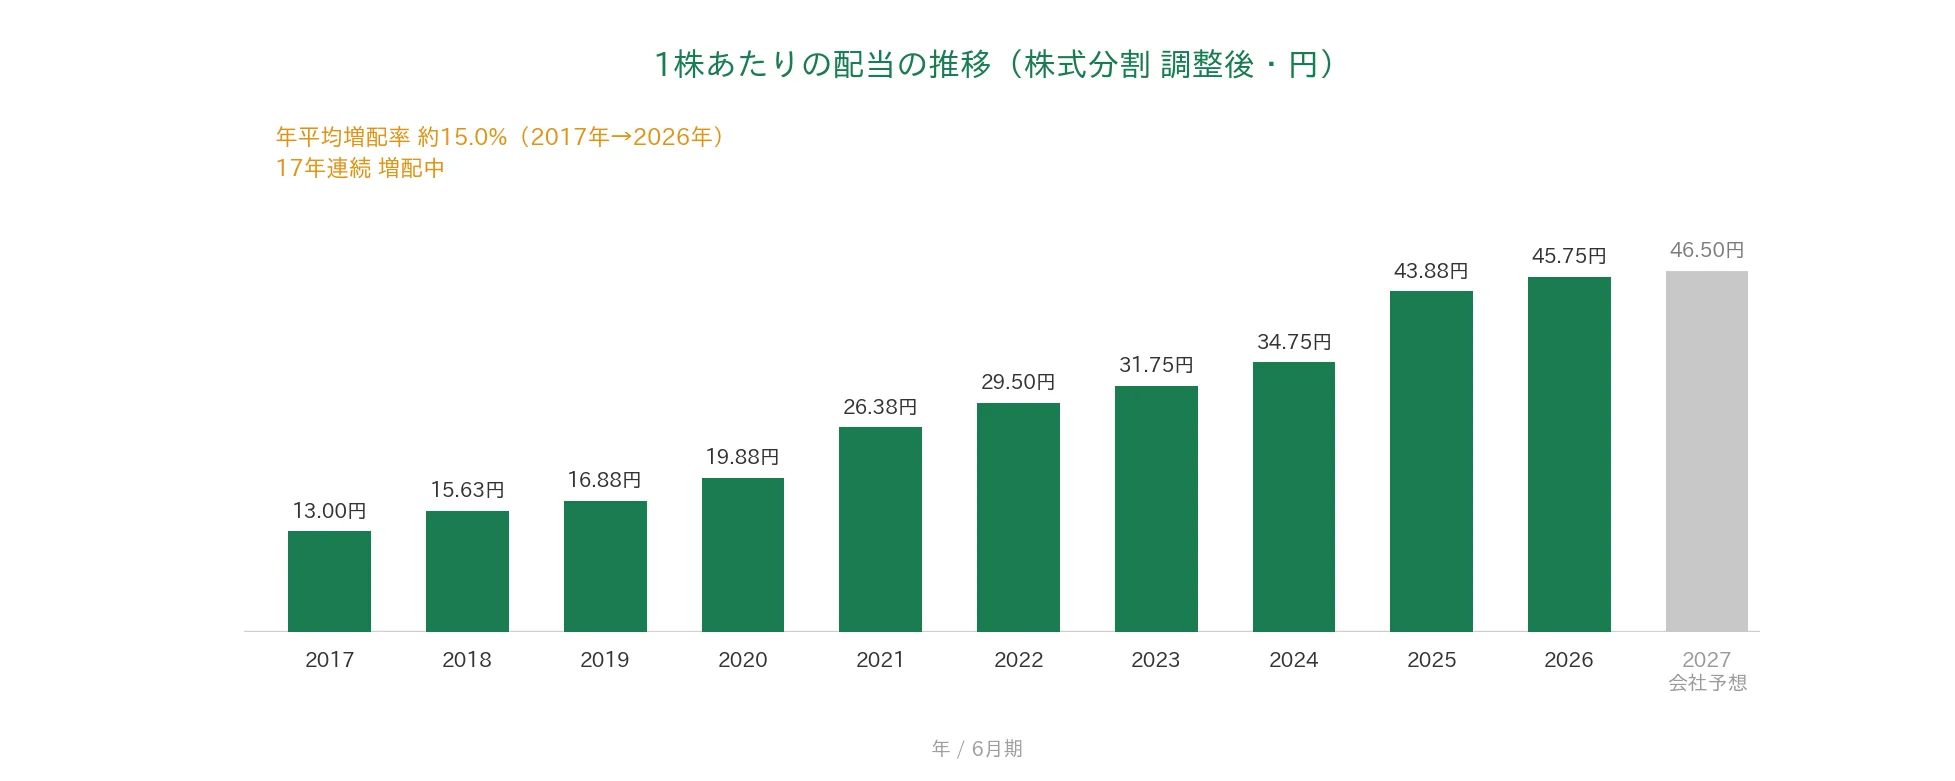
1株あたりの配当(分割調整後)は、2017年6月期の13.00円から2026年6月期は45.75円へと増えました。過去10年(2017年6月期が起点)の年平均増配率は約15.0%です。2027年6月期は46.50円の会社予想で、達成すれば18期連続増配となります。なお2023年6月期の年間配当31.75円には記念配当1.25円が含まれますが、これを除いた普通配当30.50円でも前期の29.50円を上回っており、増配の連続は普通配当ベースでも途切れていません。
8指標分析の結果
ここからは、ショーボンドホールディングスを私独自の8指標で見ていきます。
8指標の詳しい説明はこちらの記事をご覧ください。
なお私が確認する8つの指標は、売上高・EPS(1株あたりの利益)・営業利益率・自己資本比率・営業活動によるCF(以下、営業CF)・現金等・1株あたりの配当・配当性向です。
| 指標 | 基準 | ショーボンドHD | 判定 |
|---|---|---|---|
| 売上高 | 増加傾向 | 532億円→892億円(過去10年で約1.7倍) | ✅ |
| EPS(1株あたりの利益) | 安定して増加傾向 | 32.50円→76.08円(急落なく着実に増加・約2.3倍) | ✅ |
| 営業利益率 | 5%以上 | 23.4% | ✅ |
| 自己資本比率 | 40%以上 | 82.3% | ✅ |
| 営業活動によるCF | 過去10年すべてプラス | 全期間プラス(17億〜194億円) | ✅ |
| 現金等 | 増加傾向 | 180億円→372億円(過去10年で約2.1倍) | ✅ |
| 1株あたりの配当 | 10年以上連続増配 | 17年連続増配 | ✅ |
| 配当性向 | 50%以下 | 60.1% | - |
※判定欄の✅は桃モアイ基準を満たした指標、「-」は基準に届かなかった指標です。
※財務指標は2026年6月期(実績)。IRBANKのデータをもとに桃モアイが独自に分析。なお8指標の「増加傾向」「安定して増加傾向」は過去10年の長期トレンドで判定しており、一時的な減少はクリア扱いとしています。2026年6月期は12期振りの減収となりましたが、営業利益・当期純利益はともに増加しました。金額は億円未満を切り捨てて表示しています。EPSは決算短信の76円08銭を採用しています(IRBANKの表示は76.07円)。営業利益率は決算短信の公表値23.4%で、売上高から計算した23.35%を小数第一位に四捨五入した値と一致します。配当性向の2026年6月期は45.75円÷76.08円=60.1%で、決算短信の公表値と一致します。なお2020年6月期の配当性向はIRBANKに表示がないため、他の年と同じ式(19.88円÷41.82円=47.5%)で算出しました。8指標のうち7つをクリア。配当性向は、会社が中期経営計画2027で2025〜2027年6月期の連結配当性向を60%とする方針を掲げているため、基準の50%以下に届きませんでした。投資判断の参考としてご活用ください。
グラフで見る業績の推移(過去10年・2017年〜2026年実績+2027年予想)
ここからは、過去10年の業績をグラフで確認していきます。
売上高と営業利益率
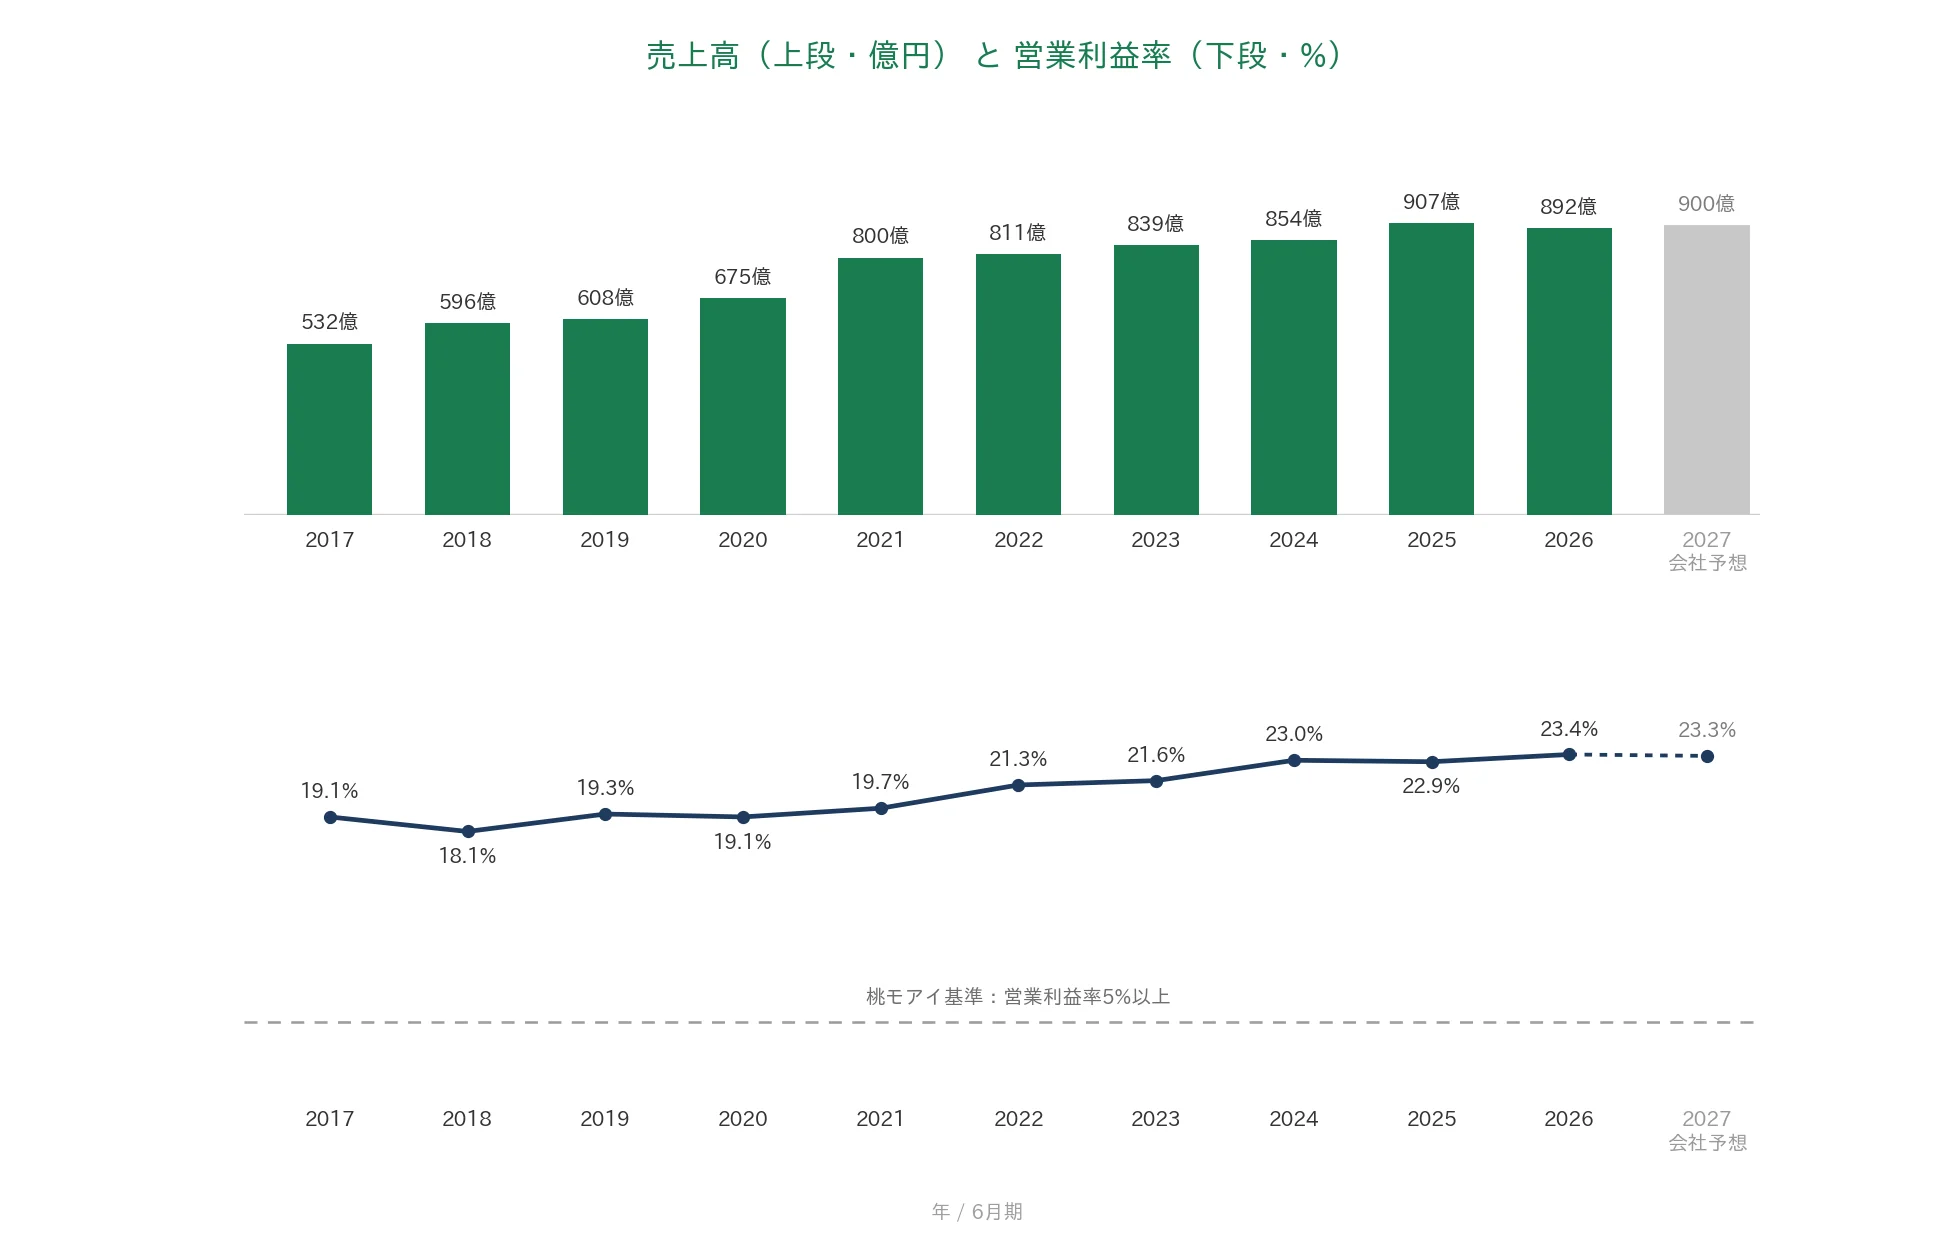
売上高は2017年6月期の532億円から、2026年6月期は892億円へと、過去10年で約1.7倍に増えました。インフラ老朽化対策や国土強靭化を背景に、橋梁などの補修・補強の需要が伸びてきたためです。
ただし直近の2026年6月期は892億円と、前期の907億円から1.7%の減収でした。減収は12期振りです。高速道路会社の発注量が低迷し、国および高速道路会社向けの工事売上が低調だったことが主な要因で、耐震補強用材料やカップリング材の販売が伸びた工事材料売上(89億円)では補いきれませんでした。
いっぽう営業利益率(売上に対する本業のもうけの割合)は、2017年6月期の19.1%から着実に高まり、2026年6月期は23.4%でした。桃モアイ基準の5%を大きく上回る、高い収益性です。売上が減っても利益率が上がったのは、選別受注により受注時の採算を確保できたことに加え、設計変更も前期並みに獲得できたためで、工事粗利率は29.0%と前期の28.3%を上回りました。会社予想では2027年6月期に23.3%の見込みです。
EPS(1株利益)と配当性向
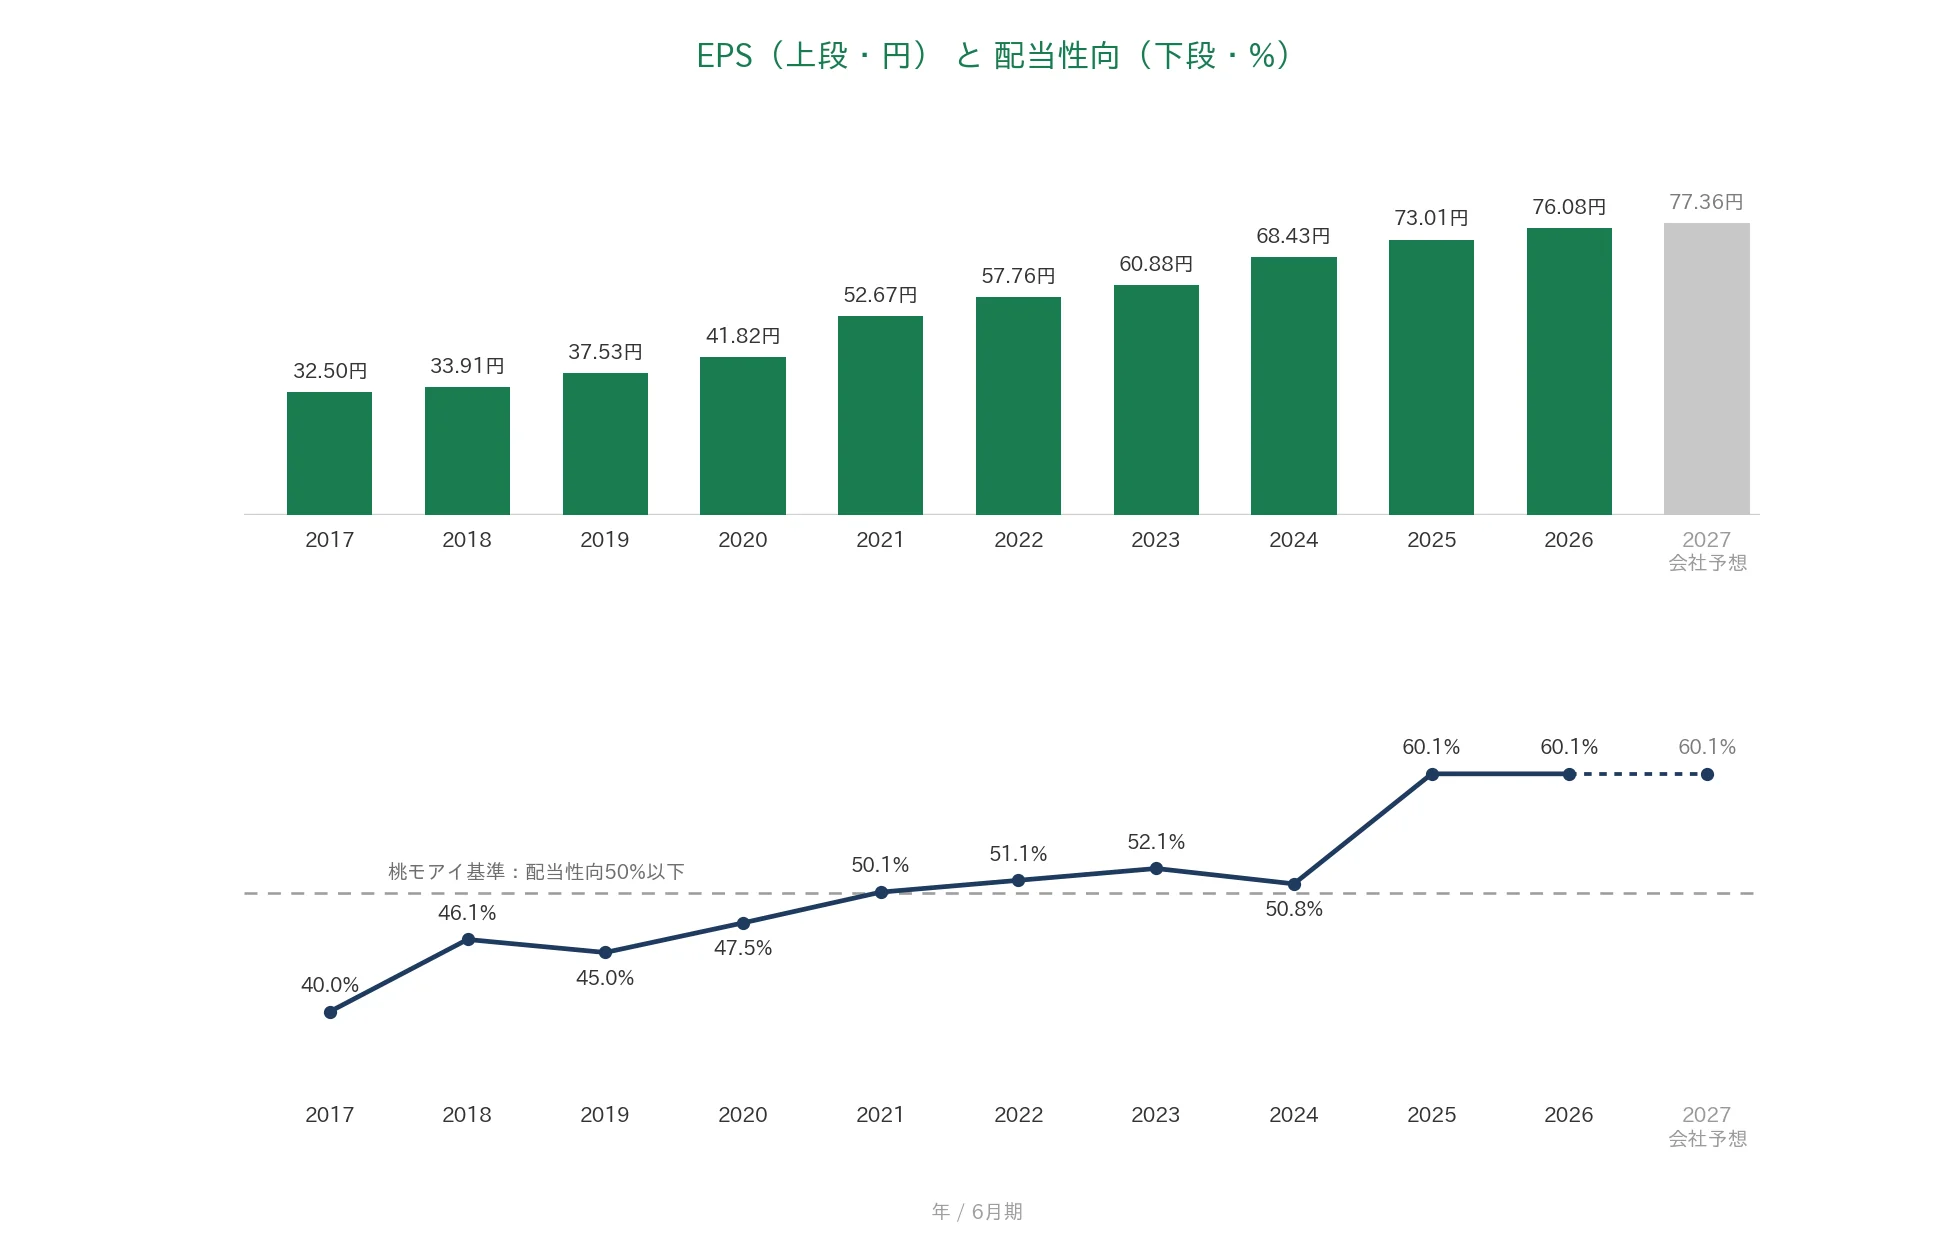
EPS(1株あたりの利益)は、2017年6月期の32.50円から2026年6月期は76.08円へと、過去10年で約2.3倍に増えました。10年を通して単年で30%を超える急落はなく、着実な右肩上がりです。「安定して増加傾向」という基準を満たしています。
直近は増益に加えて、自己株式の取得によって発行済株式数から差し引く自己株式が増えたことも、1株あたりの利益を押し上げています。2026年6月期の期中平均株式数は2億0,294万株で、前期の2億0,629万株から減りました。
配当性向(利益のうち配当に回す割合)は、2020年6月期までは40%台、2021〜2024年6月期は50%前後で推移していましたが、会社の方針引き上げにより2025年6月期から60.1%となり、2026年6月期も同じ水準です。利益の伸びに合わせて配当を増やしつつ、配当性向も意図的に引き上げているのが分かります。会社予想では2027年6月期も60.1%の見込みです。
営業活動によるCFと現金等
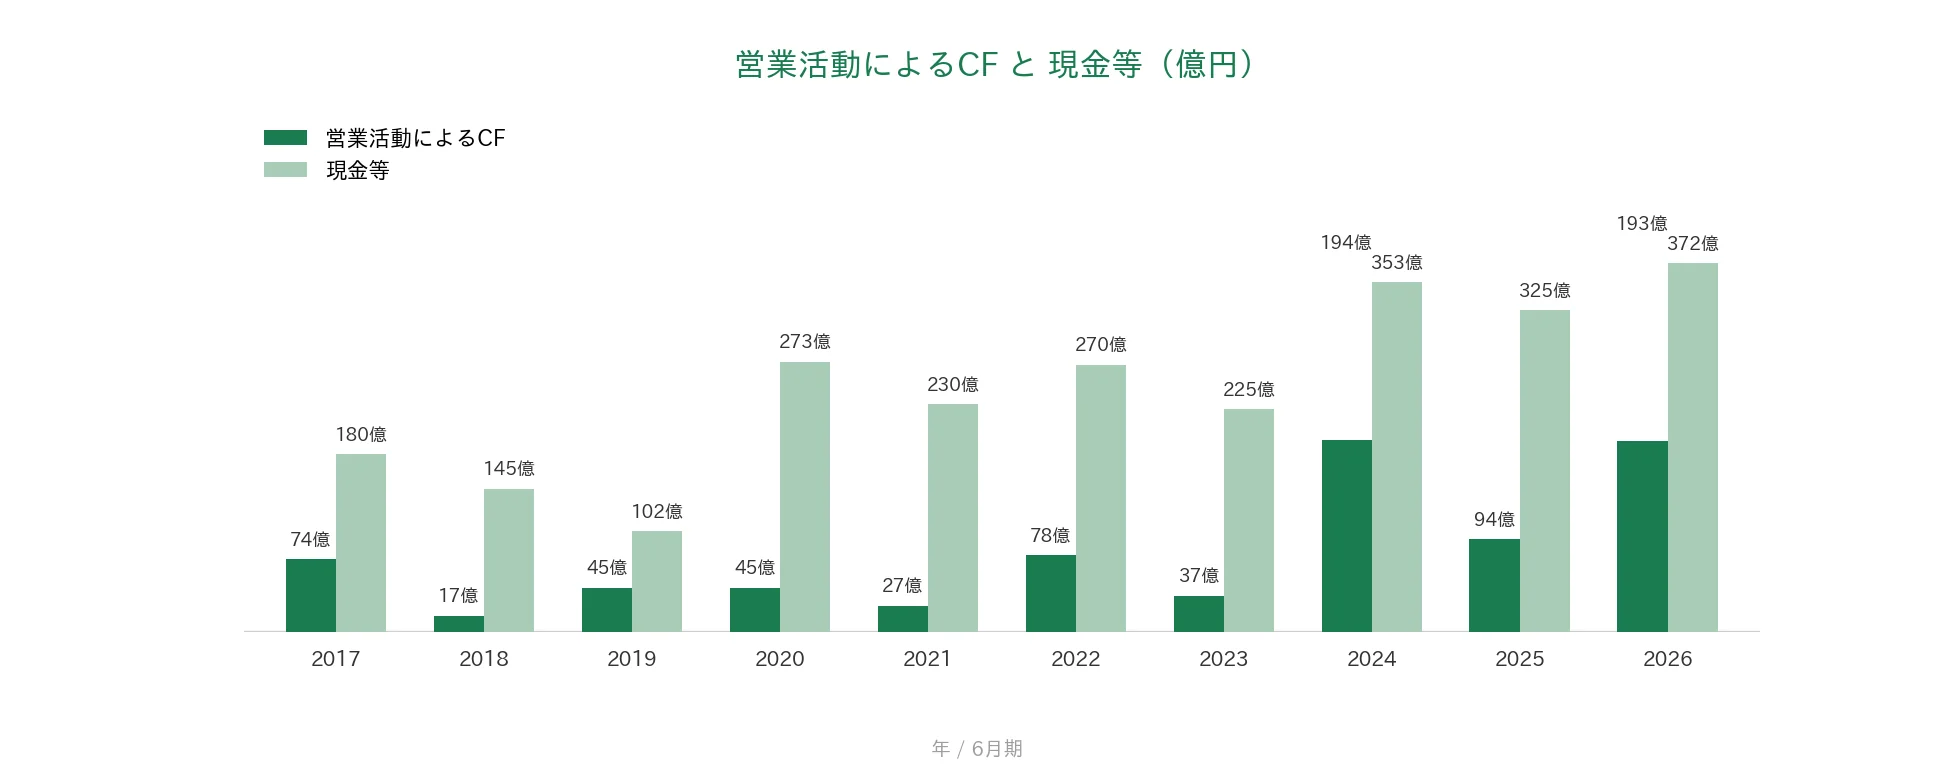
営業CF(本業で稼いだ現金)は、過去10年すべてプラスを保っています。年によって17億〜194億円と幅がありますが、マイナスに沈んだ年はありません。最小は2018年6月期の17億円、最大は2024年6月期の194億円です。2026年6月期は193億円と高い水準でした。これは税金等調整前当期純利益225億円に加え、売上債権が60億円減ったことが増加要因となったためです。
現金等(決算書の「現金及び現金同等物」)は、起点の2017年6月期末180億円から2026年6月期末は372億円へと、約2.1倍に増えました。途中では2019年6月期末の102億円まで減った年もありますが、長期では増加傾向です。自社株買いや配当に手元資金を活用しながらも、しっかりした水準を保っています。
自己資本比率
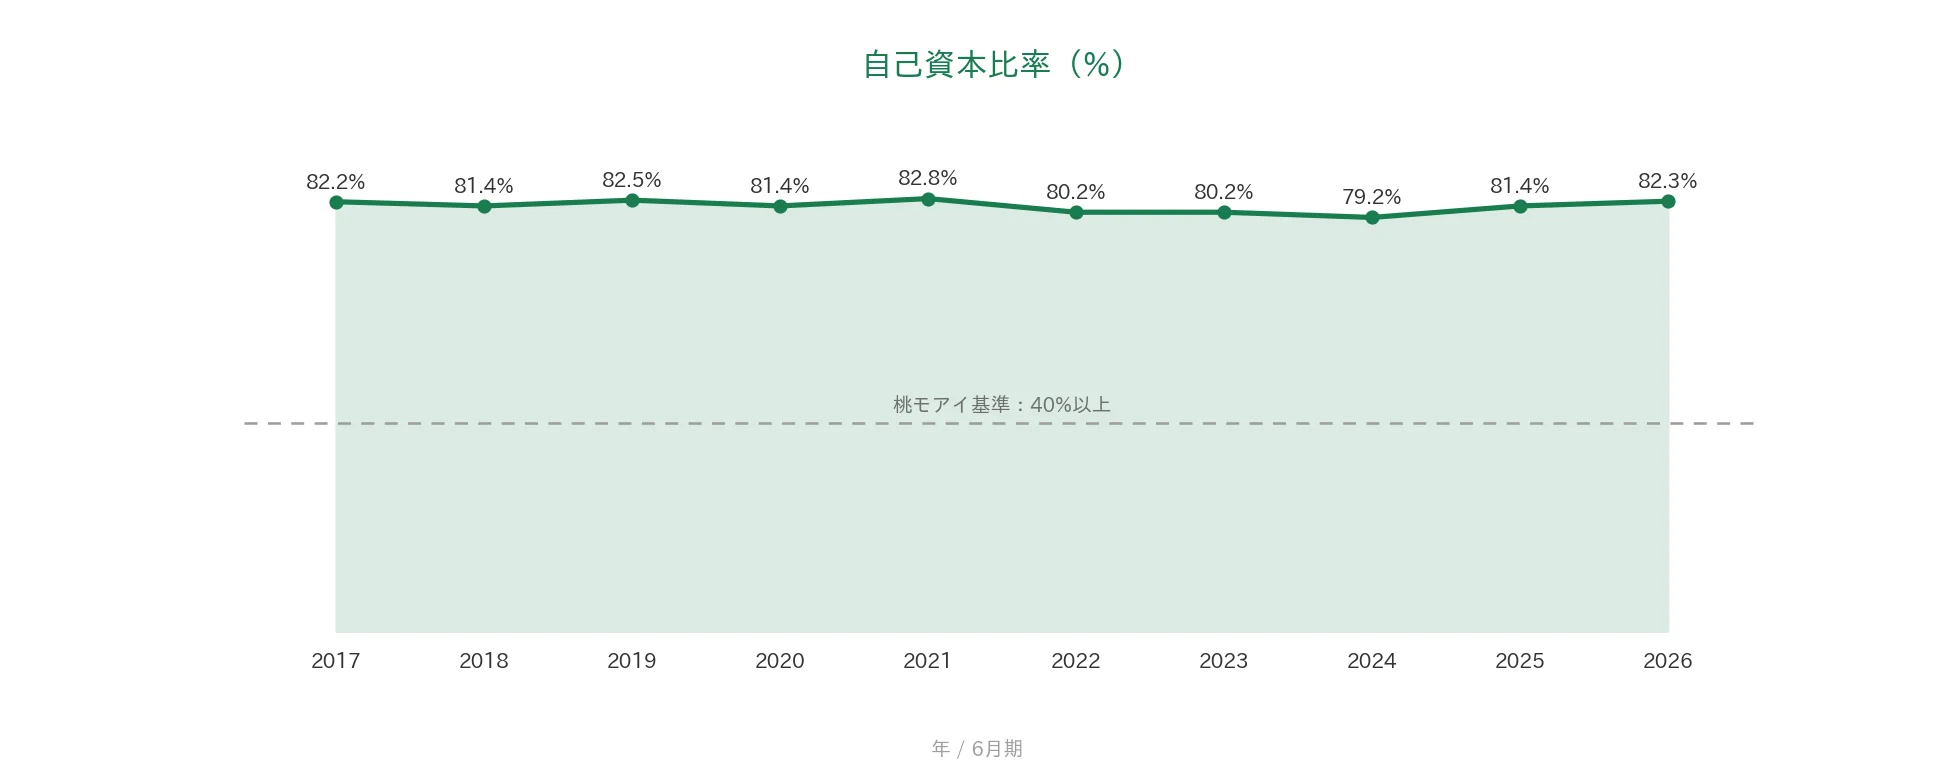
自己資本比率(会社の資産のうち、返す必要のないお金でまかなえている割合)は、過去10年を通して80%前後を維持しています。2026年6月期は82.3%で、桃モアイ基準の40%を大きく上回る、余裕のある財務状態です。借入にほとんど頼らず、利益剰余金を厚く積み上げているのが特徴です。
2026年6月期は自己株式の取得を50億円行いましたが、それを上回る当期純利益154億円の計上で利益剰余金が増え、自己資本は1,051億円から1,069億円へと増加しました。手厚い株主還元を続けながらも、財務の土台はしっかりしています。
注目ポイント
17年連続増配と、総還元性向90%の株主還元方針
ショーボンドホールディングスは2026年6月期で17年連続増配となりました。中期経営計画2027では、2025〜2027年6月期の3か年について、各年度の総還元性向(配当+自社株買い)を90%、うち配当性向を60%、自己株式取得を年50億円とする方針を掲げています。実績の総還元性向は2025年6月期93.0%、2026年6月期92.1%と、いずれも方針を上回りました。2026年8月10日には、上限440万株・50億円(取得期間は2026年8月12日から2027年6月30日まで)の自己株式取得も決議しています。
国策に支えられたインフラメンテナンス市場
同社の主戦場である国内インフラメンテナンス市場は、「インフラ長寿命化基本計画」と「国土強靭化基本計画」に基づく国の取り組みに支えられています。2025年6月6日に閣議決定された「第1次国土強靭化実施中期計画」では、防災インフラの整備・管理をはじめとする施策に対し、2026年度からの5年間でおおむね20兆円強程度の事業規模が想定されています。会社は、この背景を踏まえて中長期的には受注環境が堅調に推移すると見ています。
高い収益性と、ほぼ無借金に近い財務
営業利益率23.4%・工事粗利率29.0%という収益性は、建設業のなかでは際立って高い水準です。これを支えているのが、補修・補強という専門領域と、選別受注の姿勢です。財務面でも自己資本比率82.3%と、ほぼ無借金に近い状態を保っています。営業CFも193億円を確保しており、手厚い株主還元と財務の安全性を両立できる体力があります。
いっぽうで、配当性向や足元の受注環境には確認しておきたい点もあります。次の「投資の留意点」でくわしく説明します。
投資の留意点
8指標のうち1つが基準に届きませんでした。これに事業の特性を加え、確認しておきたい点が3つあります。
第一に、配当性向が基準(50%以下)を上回っている点です。当ブログの8指標では、配当性向は利益に対して無理のない範囲か(50%以下)を見ています。ショーボンドホールディングスは、会社が中期経営計画2027で連結配当性向を60%とする方針を掲げており、2026年6月期の実績も60.1%でした。これは利益の多くを株主に還元する積極的な方針によるもので、総還元性向は92.1%にのぼります。還元が手厚い半面、利益のうち社内に残す部分は小さくなるため、当ブログの基準では「-」としています。増配を続けるには利益そのものの成長が前提になる点は意識しておきたいところです。
第二に、受注が減り、受注残高も細っている点です。2026年6月期の受注高は800億円で前期比2.7%減、うち工事受注高は710億円で同3.8%減でした。期末の受注残高は724億円と、前期末の816億円から11.3%減っています。とくにNEXCO東日本からの受注が前期の182億円から89億円へと半減した影響が大きく、受注残高の減少につながりました。当期の減収そのものは、国およびNEXCO西日本向けの工事売上が落ち込んだことによるもので、受注の落ち込みはこれから先の売上に効いてくる点として意識しておきたいところです。会社は2027年6月期にNEXCO東日本の耐震補強工事の発注回復を見込み、受注高950億円(前期比18.7%増)の計画を立てていますが、発注量は国や高速道路会社の予算執行のタイミングに左右されます。受注が計画どおり積み上がるかは、継続して確認しておきたいところです。
第三に、中期経営計画2027の最終年度目標に届かない見込みである点です。中期経営計画2027は最終年度(2027年6月期)に売上高1,000億円・営業利益220億円・ROE14.5%程度を目標に掲げていました。これに対し会社が示した2027年6月期の予想は、売上高900億円・営業利益210億円・ROE14.4%程度です。会社自身も決算説明資料で「中計最終年度の目標を下回る予想」と明記しています。利益水準は2026年6月期並みを確保する見通しですが、売上高については計画との差が100億円あります。次の中期経営計画で成長の道筋がどう描かれるかは、注目しておきたい点です。
まとめ
ショーボンドホールディングス(1414)は、2026年6月期で17年連続増配となった、8指標のうち7つをクリアした連続増配株です。強みと留意点を3点ずつにまとめると、次のとおりです。
【強み】
✅ 2026年6月期で17年連続増配。中期経営計画2027で総還元性向90%・配当性向60%の手厚い株主還元
✅ 営業利益率23.4%・自己資本比率82.3%と、高い収益性とほぼ無借金に近い堅い財務
✅ 売上高は過去10年で532億円→892億円、インフラ老朽化・国土強靭化を追い風にする補修・補強の専門会社
【留意点】
・配当性向は2026年6月期で60.1%と基準(50%以下)を上回り基準未達(会社が中計で配当性向60%を方針化した積極還元による)
・受注高は800億円で2.7%減、期末受注残高は724億円で11.3%減。NEXCO東日本の受注半減が受注残高の減少に効いている
・中期経営計画2027の最終年度目標(売上高1,000億円)に対し、2027年6月期予想は900億円で未達見込み
6月・12月に配当権利が確定する銘柄で、2027年6月期の会社予想ベースでは予想配当利回り3.70%です。
連続増配株への投資を始めるには、証券口座が必要です。どの証券会社で始めるか迷っている方は、こちらの記事で楽天証券とSBI証券を比較しています。
※売上高・営業利益・当期純利益・EPS・自己資本比率・営業CF・現金等・配当・配当性向・発行済株式数・自己株式の取得は、ショーボンドホールディングスの2026年6月期 決算短信(2026年8月10日)の連結財務諸表および注記に基づきます。受注高・受注残高・工事粗利率・発注者別の内訳・総還元性向・中期経営計画2027の財務目標は、同日公表の2026年6月期 決算説明資料に基づきます。なお受注高・受注残高・工事受注高は億円未満を切り捨てて表示しているため、決算説明資料の四捨五入表示とは末尾が異なる場合があります。国土強靭化実施中期計画に関する記述は同短信「今後の見通し」の記載によります。株式分割(2019年7月1日付1→2、2026年1月1日付1→4)の効力発生日は会社開示に基づきます。連続増配年数は分割調整後の配当実績ベースで数えています(会社は決算説明資料で「17期連続の増配となる見込み」と表現しています)。
※本記事は情報提供を目的としており、特定の銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いいたします。