
最終更新日:2026年10月1日
12年連続増配・実質無借金の独立系システムインテグレーター、東計電算
こんにちは。10年以上連続増配株の情報を発信している桃モアイです。企業の業務システムを、開発から日々の運用・保守まで一手に引き受けている会社があります。自社のデータセンターを備えた独立系(特定の大手メーカーの系列に属さない)のシステムインテグレーターで、借入金のない強固な財務のもと12年連続の増配を続けています。
今回は6月・12月に配当権利が確定する連続増配株の1社、東計電算(証券コード:4746)を私独自の8指標で分析しました。
結論から言うと、東計電算は8つの指標のうち7つをクリアしました。12年連続の増配と、借入金のない強固な財務が強みですが、配当性向には確認しておきたい点があります。理由も含めて、このあとひとつずつ分かりやすく説明します。
📊 株価・利回りの基準日:2026年9月11日時点の値です
📊 8指標の判定は2025年12月期(実績)の数値です。進捗として2026年12月期 第2四半期(中間期)にも触れています
東計電算とはどんな会社?
東計電算は、神奈川県川崎市に本社を置く独立系のシステムインテグレーターです。1970年に、自動車部品メーカー・東京濾器の計算部門などを母体に設立されました。業種・業務ごとに専門特化した情報システムを、開発から運用・保守まで一貫して提供しています。自社のデータセンターを備え、顧客のシステムを預かって動かす運用サービスが収益の柱です。
事業は、情報処理・ソフトウェア開発業務(売上の約9割)、機器販売業務、リース等その他の業務(事務用機器のリース、ビル・マンションの不動産賃貸)の3つです(構成比は2026年12月期 第2四半期実績)。2000年3月に東証2部へ上場し、2004年12月に東証1部へ指定替え、現在は東証スタンダード市場です。
なお、東計電算は非上場の株式会社アップワードを親会社とする上場子会社です(2026年4月21日に「支配株主等に関する事項について」を開示)。本記事の「独立系」は、特定の大手メーカーの系列に属さないという意味で使っています。
会社の基本情報は次のとおりです。
上場市場:東証スタンダード
業種:情報・通信業
決算月:12月
連続増配:12年(2025年12月期時点)
株価:1,787.5円(2026年9月11日時点/株式分割の調整後)
予想配当利回り:6.66%(2026年12月期 会社予想配当119.13円ベース)
配当権利確定:6月・12月(年2回)
配当情報
東計電算は増配を続けていて、2025年12月期で12年連続増配になりました。1株あたりの年間配当は、分割調整後で2025年12月期が43.25円です。配当性向(利益のうち配当に回す割合)は、2025年12月期の実績で57.7%でした。
会社は、安定した配当の継続を業績に応じて行うことを配当の基本方針としています(会社開示)。2025年12月期は期初の予想が前期と同額の31.25円でしたが、期中から本決算発表までに3度の増額修正を経て、最終的に43.25円(前期比+38.4%)となりました。
2026年12月期は、期初は前期と同額の43.25円という据え置きの予想でした。これが2026年8月3日に119.13円へ大きく上方修正されています。中間配当は86円50銭(分割前)で8月3日に決議され、9月1日に支払いが始まりました。予想どおりに実施されれば、2026年12月期で13期連続の増配となります。
ただし、この増配の原資は保有する投資有価証券(長期で持つ株や債券など)の売却益です。予想の配当性向は99.9%と、利益のほぼ全額を配当に回す水準になります。くわしくは「投資の留意点」で説明します。
📌 株式分割と本記事の基準:東計電算は2024年1月1日付で1株→2株、2026年10月1日付で1株→4株(2026年8月3日決議)の株式分割を実施しました。本記事の株価・配当・EPSはこの2回の分割をさかのぼって調整した「調整後」の基準で統一しています(過去の値は、2024年1月1日より前に公表された決算短信の値を8分の1、それ以降に公表された値を4分の1に調整しています。ただし1株あたりの配当は、決算短信が分割前の実額のまま記載するため、2023年12月期までを8分の1、2024年12月期以降を4分の1としています)。2026年12月期は期の途中で分割をまたぐため、決算短信の年間配当の合計欄は空欄です。年間配当は、中間86円50銭(分割前)を分割後に換算した21.625円に、期末97円50銭を足した119.125円で算出しています(本記事では119.13円と表示)。会社が公表している分割前基準の年間合計は476円50銭です。
| 項目 | 内容 |
|---|---|
| 株価 | 1,787.5円(2026年9月11日時点/株式分割の調整後) |
| 予想配当利回り | 6.66%(2026年12月期 会社予想配当119.13円ベース) |
| 連続増配年数 | 12年(2025年12月期時点) |
| 配当性向 | 57.7%(2025年12月期 実績) |
出典:株価は東証終値(2026年9月11日時点)7,150円を、2026年10月1日付の1株→4株の分割後に換算した金額です。配当は決算短信・会社適時開示。予想配当利回りは株価の変動により変わります。配当性向は2025年12月期の実績(年間配当43.25円÷EPS74.97円=57.7%、決算短信の公表値と一致)です。連続増配年数は、2014年12月期を増配1年目として実績ベースで12年と数えています(2013年12月期は前期と同額のため起点に含めません)。
いちばん右の薄いグレーの棒は会社予想(2026年12月期)です。
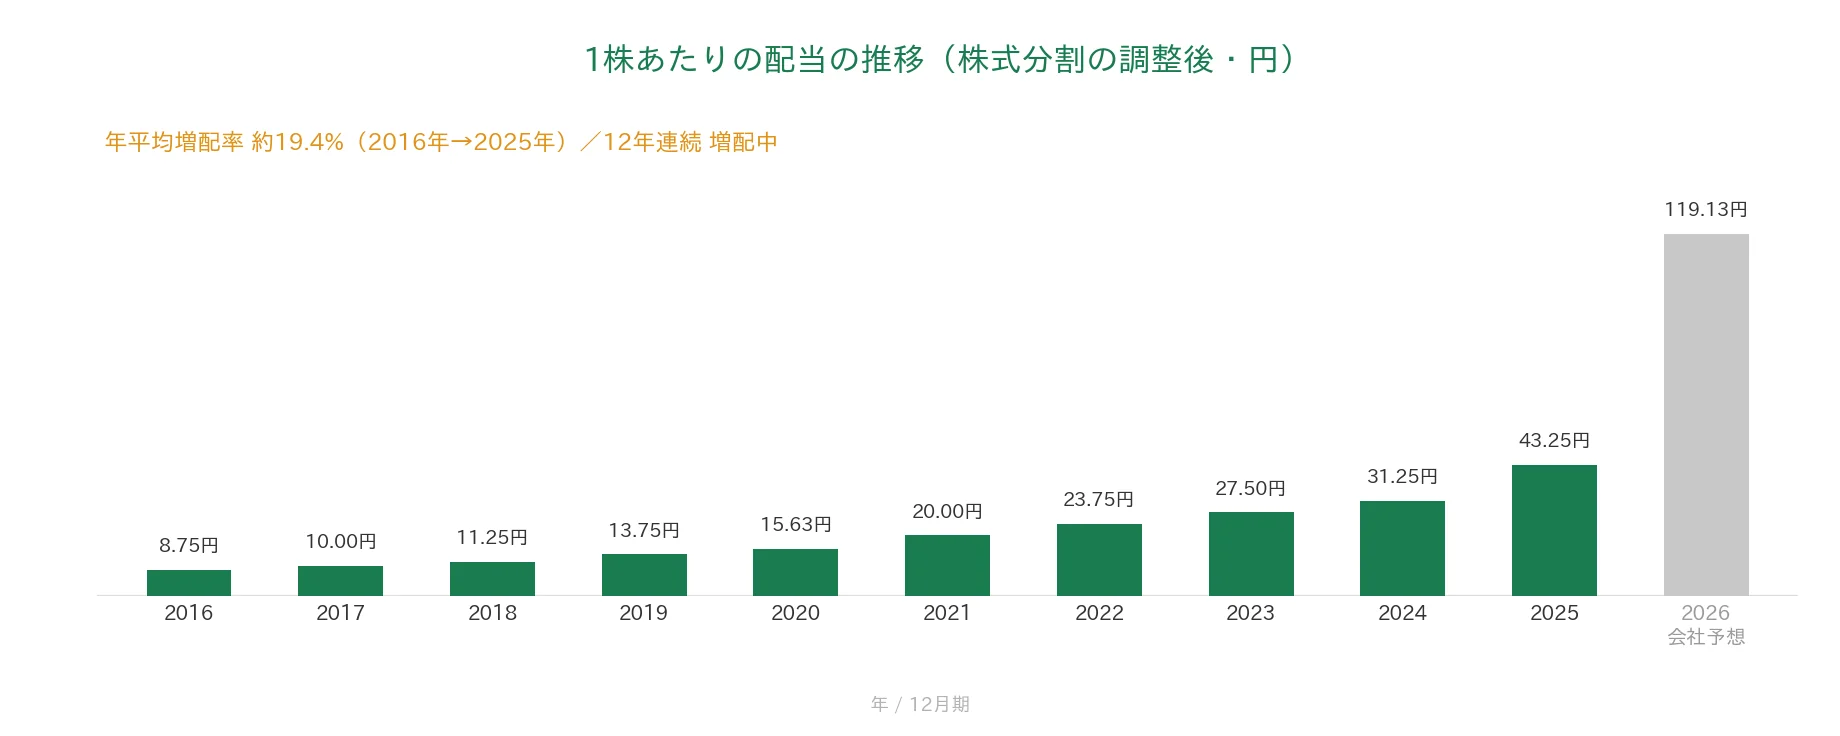
1株あたりの配当は、調整後で2016年12月期の8.75円から2025年12月期の43.25円まで、右肩上がりに増えてきました。2026年12月期の会社予想は119.13円で、前期の2.75倍にあたります。
8指標分析の結果
ここからは、東計電算を私独自の8指標で見ていきます。
8指標の詳しい説明はこちらの記事をご覧ください。
なお私が確認する8つの指標は、売上高・EPS(1株あたりの利益)・営業利益率・自己資本比率・営業活動によるCF(以下、営業CF)・現金等・1株あたりの配当・配当性向です。
| 指標 | 基準 | 東計電算 | 判定 |
|---|---|---|---|
| 売上高 | 増加傾向 | 126億円→208億円(過去10年で約1.7倍) | ✅ |
| EPS(1株あたりの利益) | 安定して増加傾向 | 24.92円→74.97円(過去10年で約3.0倍) | ✅ |
| 営業利益率 | 5%以上 | 30.1%(直近期・実績) | ✅ |
| 自己資本比率 | 40%以上 | 79.6%(直近期・実績) | ✅ |
| 営業活動によるCF | 過去10年すべてプラス | 全期間プラス(18.6億〜64.0億円) | ✅ |
| 現金等 | 増加傾向 | 11.4億円→28.3億円(過去10年で約2.5倍) | ✅ |
| 1株あたりの配当 | 10年以上連続増配 | 12年連続増配 | ✅ |
| 配当性向 | 50%以下 | 57.7%(直近期・実績) | - |
※判定欄の✅は桃モアイ基準を満たした指標、「-」は基準に届かなかった指標です。
※財務指標は2025年12月期(実績)。IRBANKおよび決算短信をもとに桃モアイが独自に分析しています。「増加傾向」「安定して増加傾向」は過去10年の長期トレンドで判定し、一時的な減少はクリア扱いとしています。2025年12月期は増収増益で、売上高・EPSとも過去10年で最高となりました。8指標のうち7つをクリア。配当性向は、2025年12月期に大きく増配した結果57.7%となり、基準の50%以下に届きませんでした。なお2026年12月期の予想配当性向は99.9%と基準を大きく上回りますが、判定は実績ベースのため変更していません。EPSは決算短信の公表値を使用し、配当・EPSは2024年1月1日付および2026年10月1日付の株式分割を調整した調整後の金額です。EPSはグラフのみ小数第一位まで表示しています。金額は原則として億円未満を切り捨て、営業CF・現金等は0.1億円単位に四捨五入して表示しています。投資判断の参考としてご活用ください。
グラフで見る業績の推移(過去10年・2016年〜2025年実績+2026年予想)
ここからは、過去10年の業績をグラフで見ていきます。会社予想のある系列は、いちばん右にグレーで2026年12月期の予想を示しています。
売上高と営業利益率
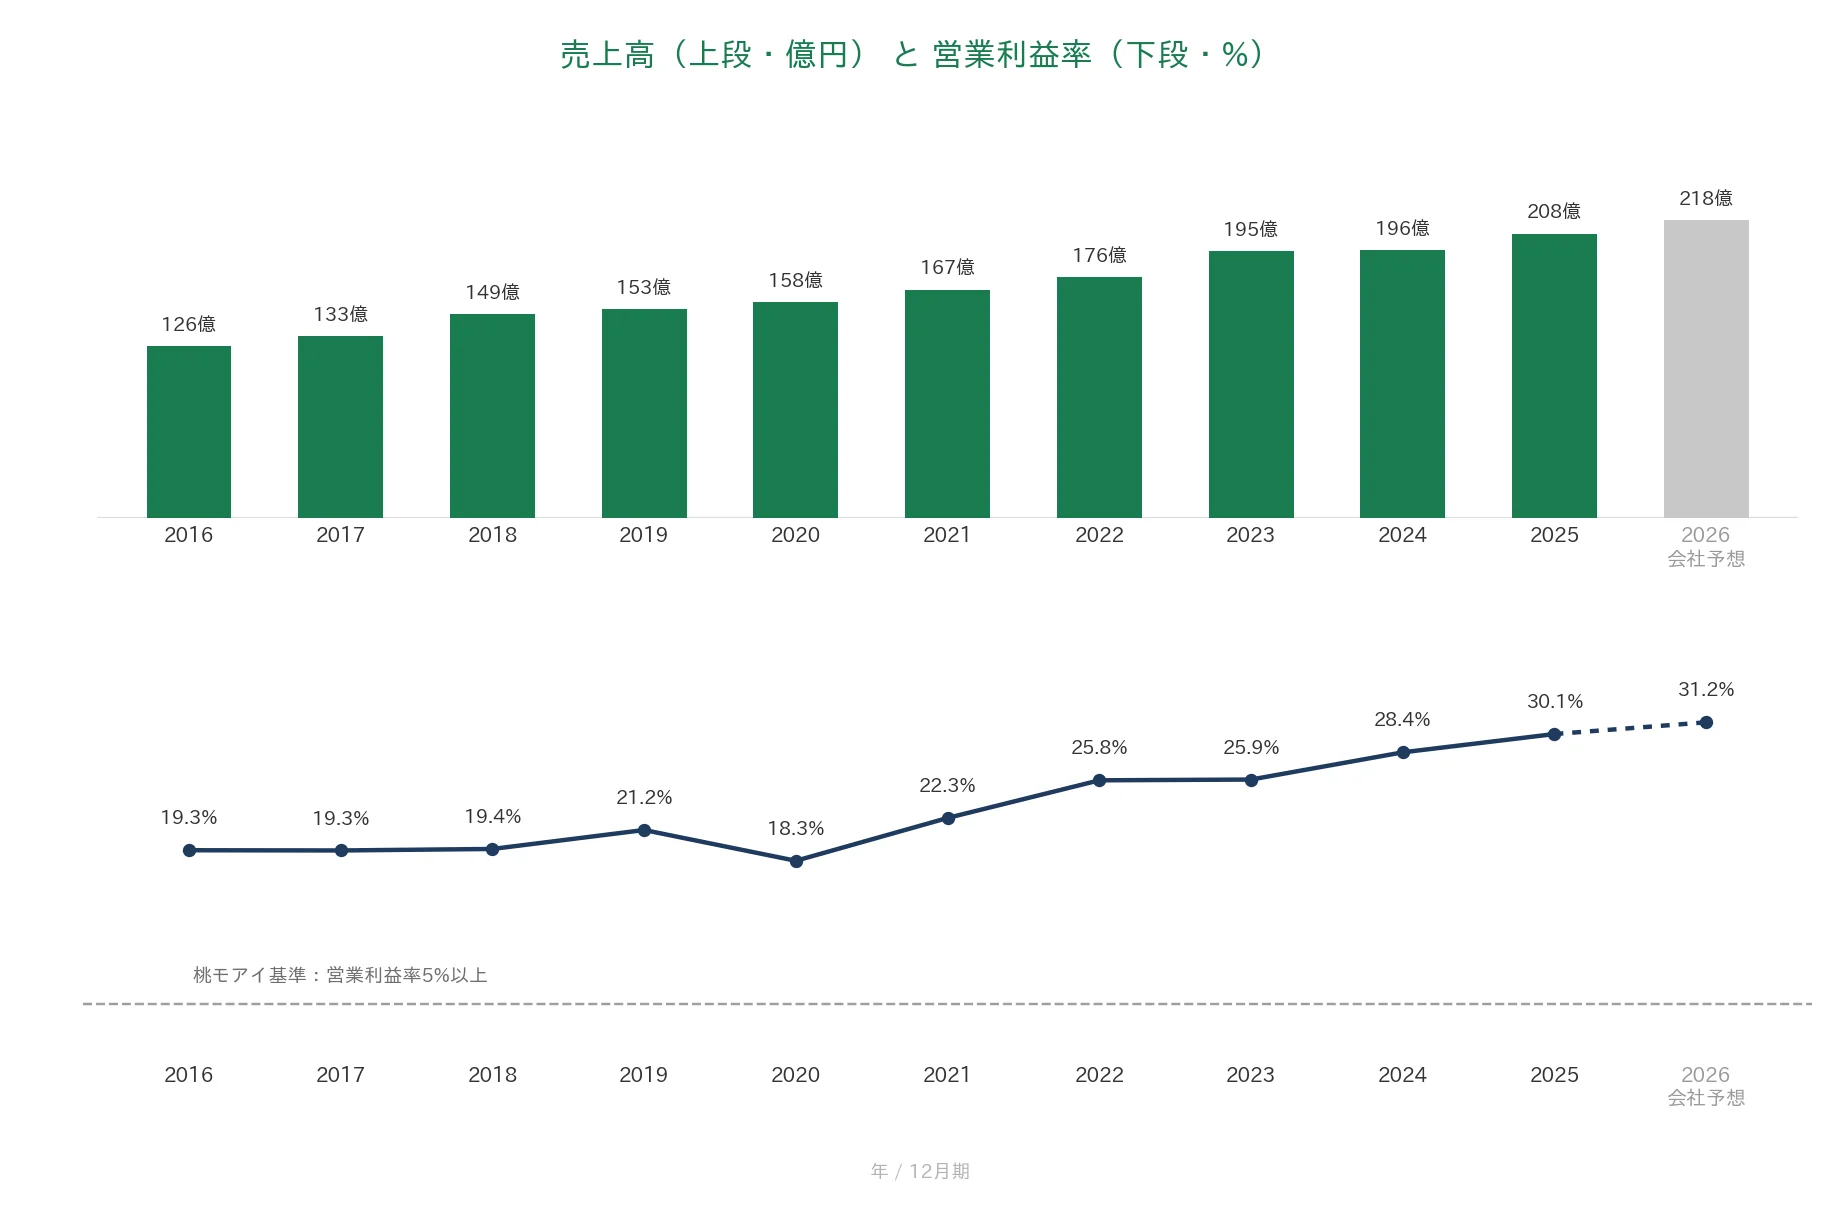
売上高は、2016年12月期の126億円から2025年12月期の208億円へと、過去10年で約1.7倍に増えました。2017年12月期からは9期連続の増収です。営業利益率(売上に対する本業のもうけの割合)は過去10年18.3〜30.1%で推移し、2021年12月期から5年連続で上昇して直近は30.1%です。基準の5%以上を大きく上回ります。2026年12月期の会社予想は売上218億円・営業利益率31.2%です。
EPS(1株あたりの利益)と配当性向
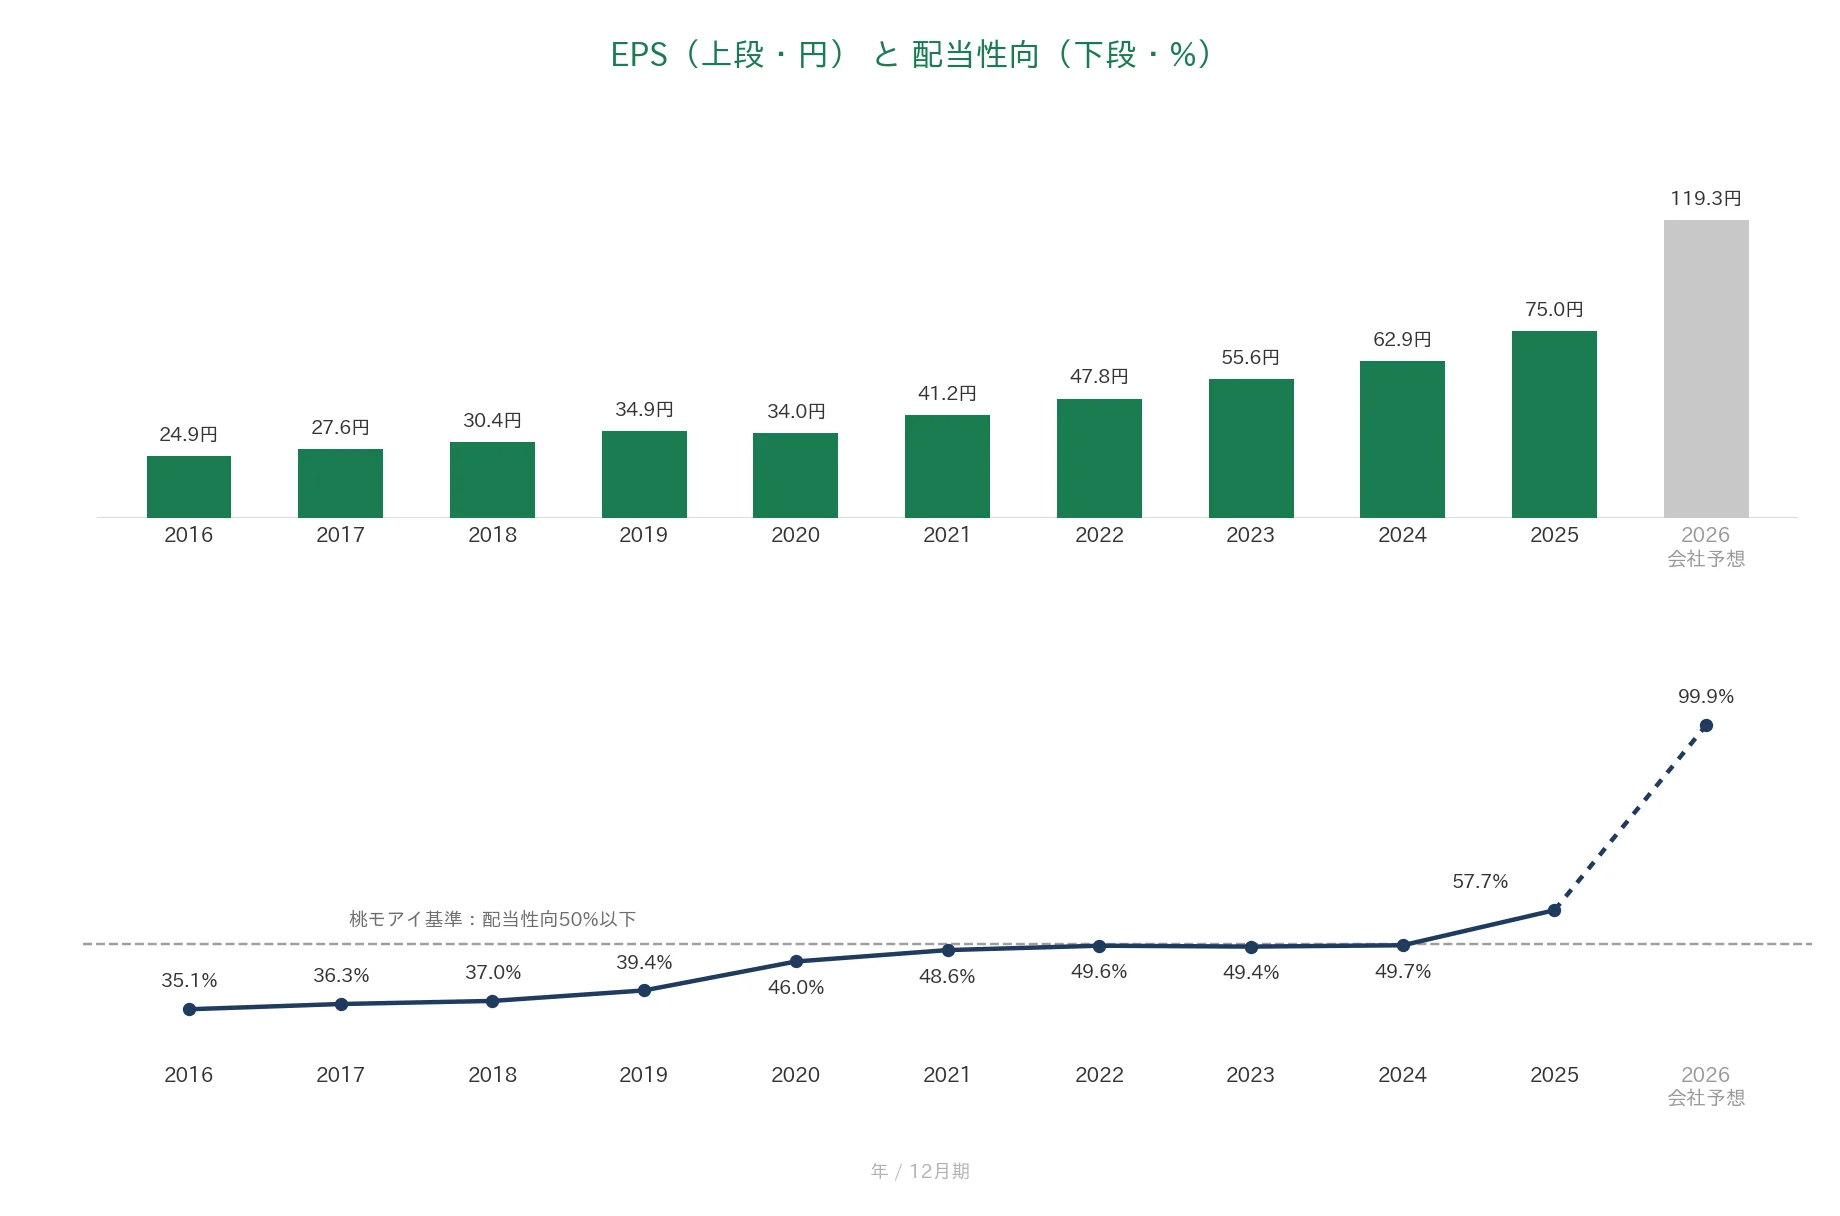
EPSは、調整後で2016年12月期の24.92円から2025年12月期の74.97円へと、過去10年で約3.0倍になりました。落ち込みは2020年12月期の▲2.7%だけで、安定した右肩上がりです。2026年12月期の会社予想は119.30円ですが、この伸びは投資有価証券の売却益による一時的なものです。
配当性向は2016年12月期の35.1%から徐々に高まり、2020〜2024年12月期は46.0〜49.7%、直近の2025年12月期は増配の強化により57.7%となりました。2026年12月期の会社予想は99.9%です。グラフでも右端の予想が50%の基準線を大きく上に抜けています。
営業活動によるCFと現金等
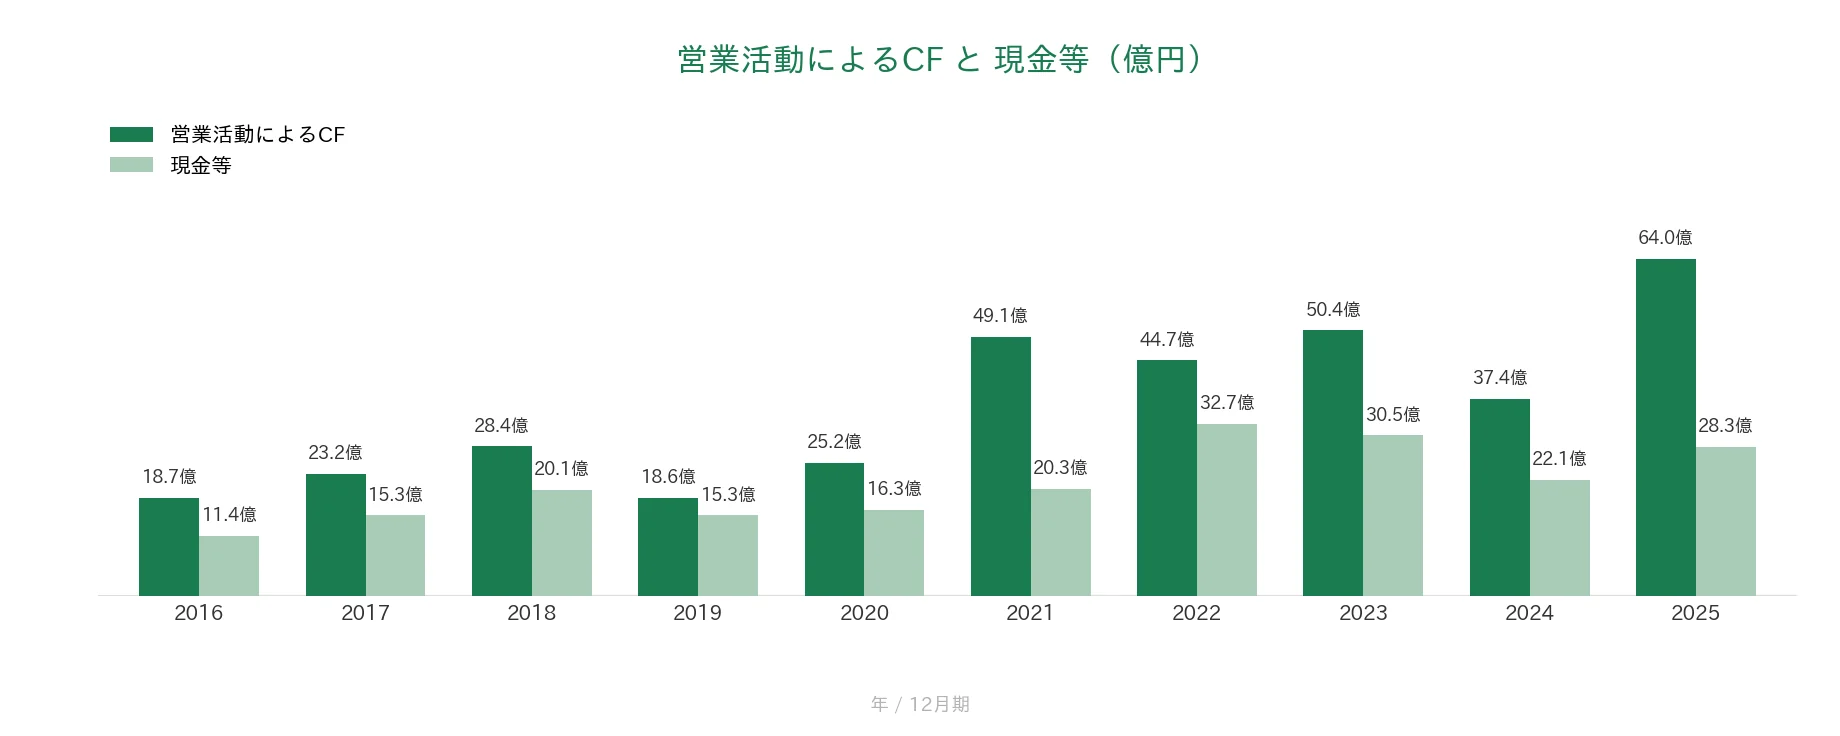
営業CF(本業で稼いだ現金)は、過去10年すべてプラスでした。レンジは18.6億〜64.0億円(最小は2019年12月期、最大は2025年12月期)で、直近の64.0億円は過去10年で最大です。現金等(手元の現金)は、2016年12月期の11.4億円から2025年12月期の28.3億円へと過去10年で約2.5倍に増えました(レンジは11.4億〜32.7億円。最大は2022年12月期)。
自己資本比率
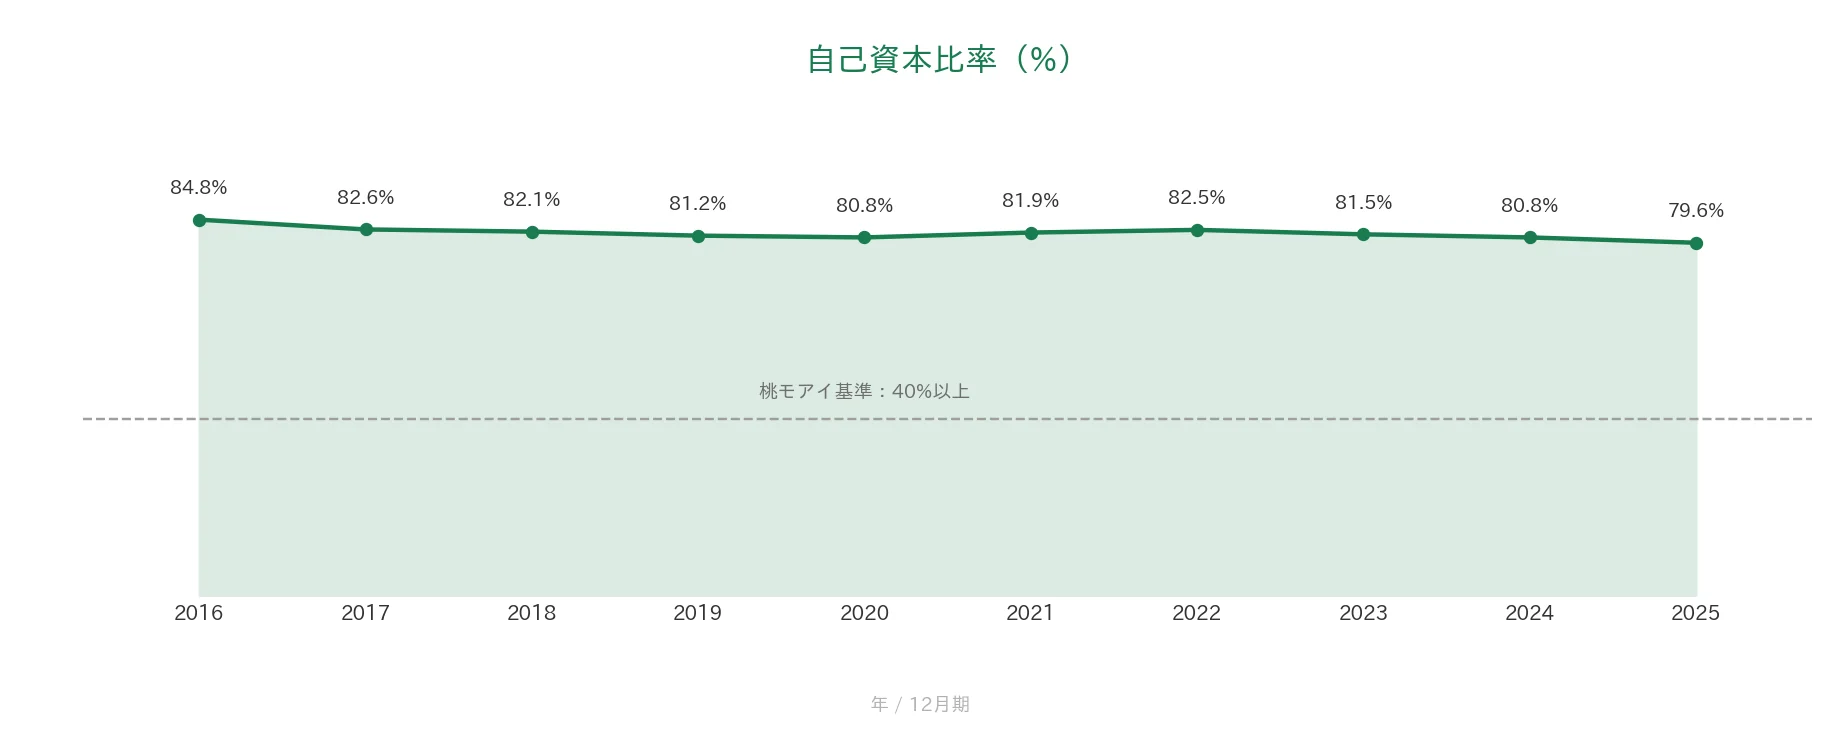
自己資本比率(会社の資産のうち、返す必要のないお金でまかなえている割合)は、過去10年79.6〜84.8%で推移しています。直近の2025年12月期は79.6%で、基準の40%以上を大きく上回ります。決算短信の連結財務諸表に借入金の科目はなく、実質的に無借金の財務です。
注目ポイント
9期連続の増収と、30%台に乗せた営業利益率
2025年12月期は、売上208億円(+6.1%)・営業利益62億円(+12.5%)・純利益53億円(+19.5%)の増収増益でした。売上は2017年12月期から9期連続で伸び、営業利益率は5年連続の上昇で30.1%に達しています。2026年12月期の中間期も売上108億円(+9.6%)・営業利益33億円(+12.3%)と順調で、収益の柱であるシステム運用業務が堅調に推移しています(2026年12月期 第2四半期決算短信)。
借入金ゼロ・自己資本比率79.6%の強固な財務
自己資本比率は過去10年を通じて79%を下回ったことがなく、決算短信の連結財務諸表に借入金の科目がない実質無借金の経営です。中間期末も79.6%を維持しています。営業CFも10年連続プラスで、財務の安定性は8指標の中でも際立った強みです。
年平均約19.4%の速い増配ペース
1株あたりの配当は、調整後で2016年12月期の8.75円から43.25円へと約4.9倍になりました。年平均の増配率は約19.4%と速いペースです。配当金の総額も、2024年12月期の22億円から2025年12月期は31億円へ増えています(決算短信)。
いっぽうで、2026年12月期の配当とその原資には確認しておきたい点もあります。次の「投資の留意点」で分かりやすく説明します。
投資の留意点
強みのある会社ですが、確認しておきたい点が3つあります。
第一に、2026年12月期の予想配当性向が99.9%と、利益のほぼ全額を配当に回す水準である点です。年間配当119.13円に対し、予想EPSは119.30円です。さらに、上方修正前(2026年5月7日公表)の予想EPSは76.54円でした。投資有価証券の売却益を除いた実力ベースで計算すると、配当性向は155.6%となり、本業の利益だけでは配当をまかなえていない計算になります。配当金の総額も年間でおよそ85億円(中間15億円+期末70億円)にのぼり、中間期末の現金及び現金同等物21億円の約4倍です。差額は保有する投資有価証券を売って充てることになります。
第二に、その特別利益がまだ実現していない点と、翌期の反落リスクです。2026年8月3日の開示は投資有価証券の売却に伴う特別利益の「計上見込み」で、下期の実行を織り込んだ予想です。中間期の投資有価証券売却益は31百万円にとどまり、中間期の特別利益358百万円の大半は固定資産売却益284百万円(賃貸用不動産の一部売却によるもの)でした。13期連続の増配に到達する見込みですが、一過性の利益で押し上げた水準のため、2027年12月期に同じ配当を続ける前提は本業の利益水準からは置きにくい状況です。
第三に、保有する投資有価証券の値動きが財務に影響しやすい点です。投資有価証券は中間期末で593億円と、総資産727億円の81.6%を占めます。純資産581億円のうち236億円(40.7%)は保有株式などの評価差額金です。株式市場が大きく下落する局面では、純資産や自己資本比率を押し下げる要因になるうえ、今回の配当の原資そのものにも影響します。
まとめ
東計電算(4746)は、業種・業務ごとに専門特化した情報システムを開発から運用・保守まで手がける独立系のシステムインテグレーターで、2025年12月期で12年連続増配となった、8指標のうち7つをクリアした連続増配株です。強みと留意点を3点ずつにまとめると、次のとおりです。
【強み】
✅ 9期連続の増収で、営業利益率は30.1%まで上昇。中間期も増収増益で推移
✅ 借入金のない実質無借金の経営で、自己資本比率79.6%・営業CFは10年連続プラス
✅ 年平均約19.4%の速い増配ペース。2025年12月期は前期比+38.4%の増配
【留意点】
・2026年12月期の予想配当性向は99.9%。売却益を除く実力ベースでは155.6%
・増配の原資は投資有価証券の売却益で、下期に実行される見込みの一時的な利益
・投資有価証券593億円は総資産の81.6%を占め、株式市場の変動が財務に影響しやすい
6月・12月に配当の権利が確定する、予想利回り6.66%の銘柄です。この高い利回りが一時的な増配によるものである点を踏まえて見ていきたい1社です。
連続増配株への投資を始めるには、証券口座が必要です。どの証券会社で始めるか迷っている方は、こちらの記事で楽天証券とSBI証券を比較しています。
※業績・配当・財務の数値は、東計電算の2025年12月期 決算短信、2024年12月期 決算短信、2026年12月期 第2四半期(中間期)決算短信(2026年8月3日)に基づきます。過去10年の各系列はIRBANKと決算短信を突合し、EPSは決算短信の公表値を使用しています(2024年1月1日付および2026年10月1日付の株式分割を遡って調整)。2026年12月期の業績予想・配当予想は「投資有価証券売却に伴う特別利益計上見込み及び通期業績予想の修正及び配当予想の修正(増配)に関するお知らせ」(2026年8月3日)および同訂正(2026年8月5日)、株式分割は「株式分割及び定款の一部変更に関するお知らせ」(2026年8月3日)、中間配当は「剰余金の配当(中間配当)に関するお知らせ」(2026年8月3日)によります。2025年12月期の配当の増額修正の経緯は会社の適時開示(2025年11月4日・12月15日・2026年2月2日)によります。株価は東証終値(2026年9月11日時点)です。
※本記事は情報提供を目的としており、特定の銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いいたします。